매출채권 관리
미수금 뜻, 사장님 말과 장부 속 미수금은 다른 돈이에요
미수금 뜻은 두 가지예요. 일상어로는 아직 못 받은 돈 전부, 장부에서는 본업 밖 거래에서 생긴 받을 돈만입니다. 일본 freee 해설과 중소기업회계기준으로 매출채권과 가르는 법, 잘못 나누면 영업이익이 달라지는 이유를 정리했어요.
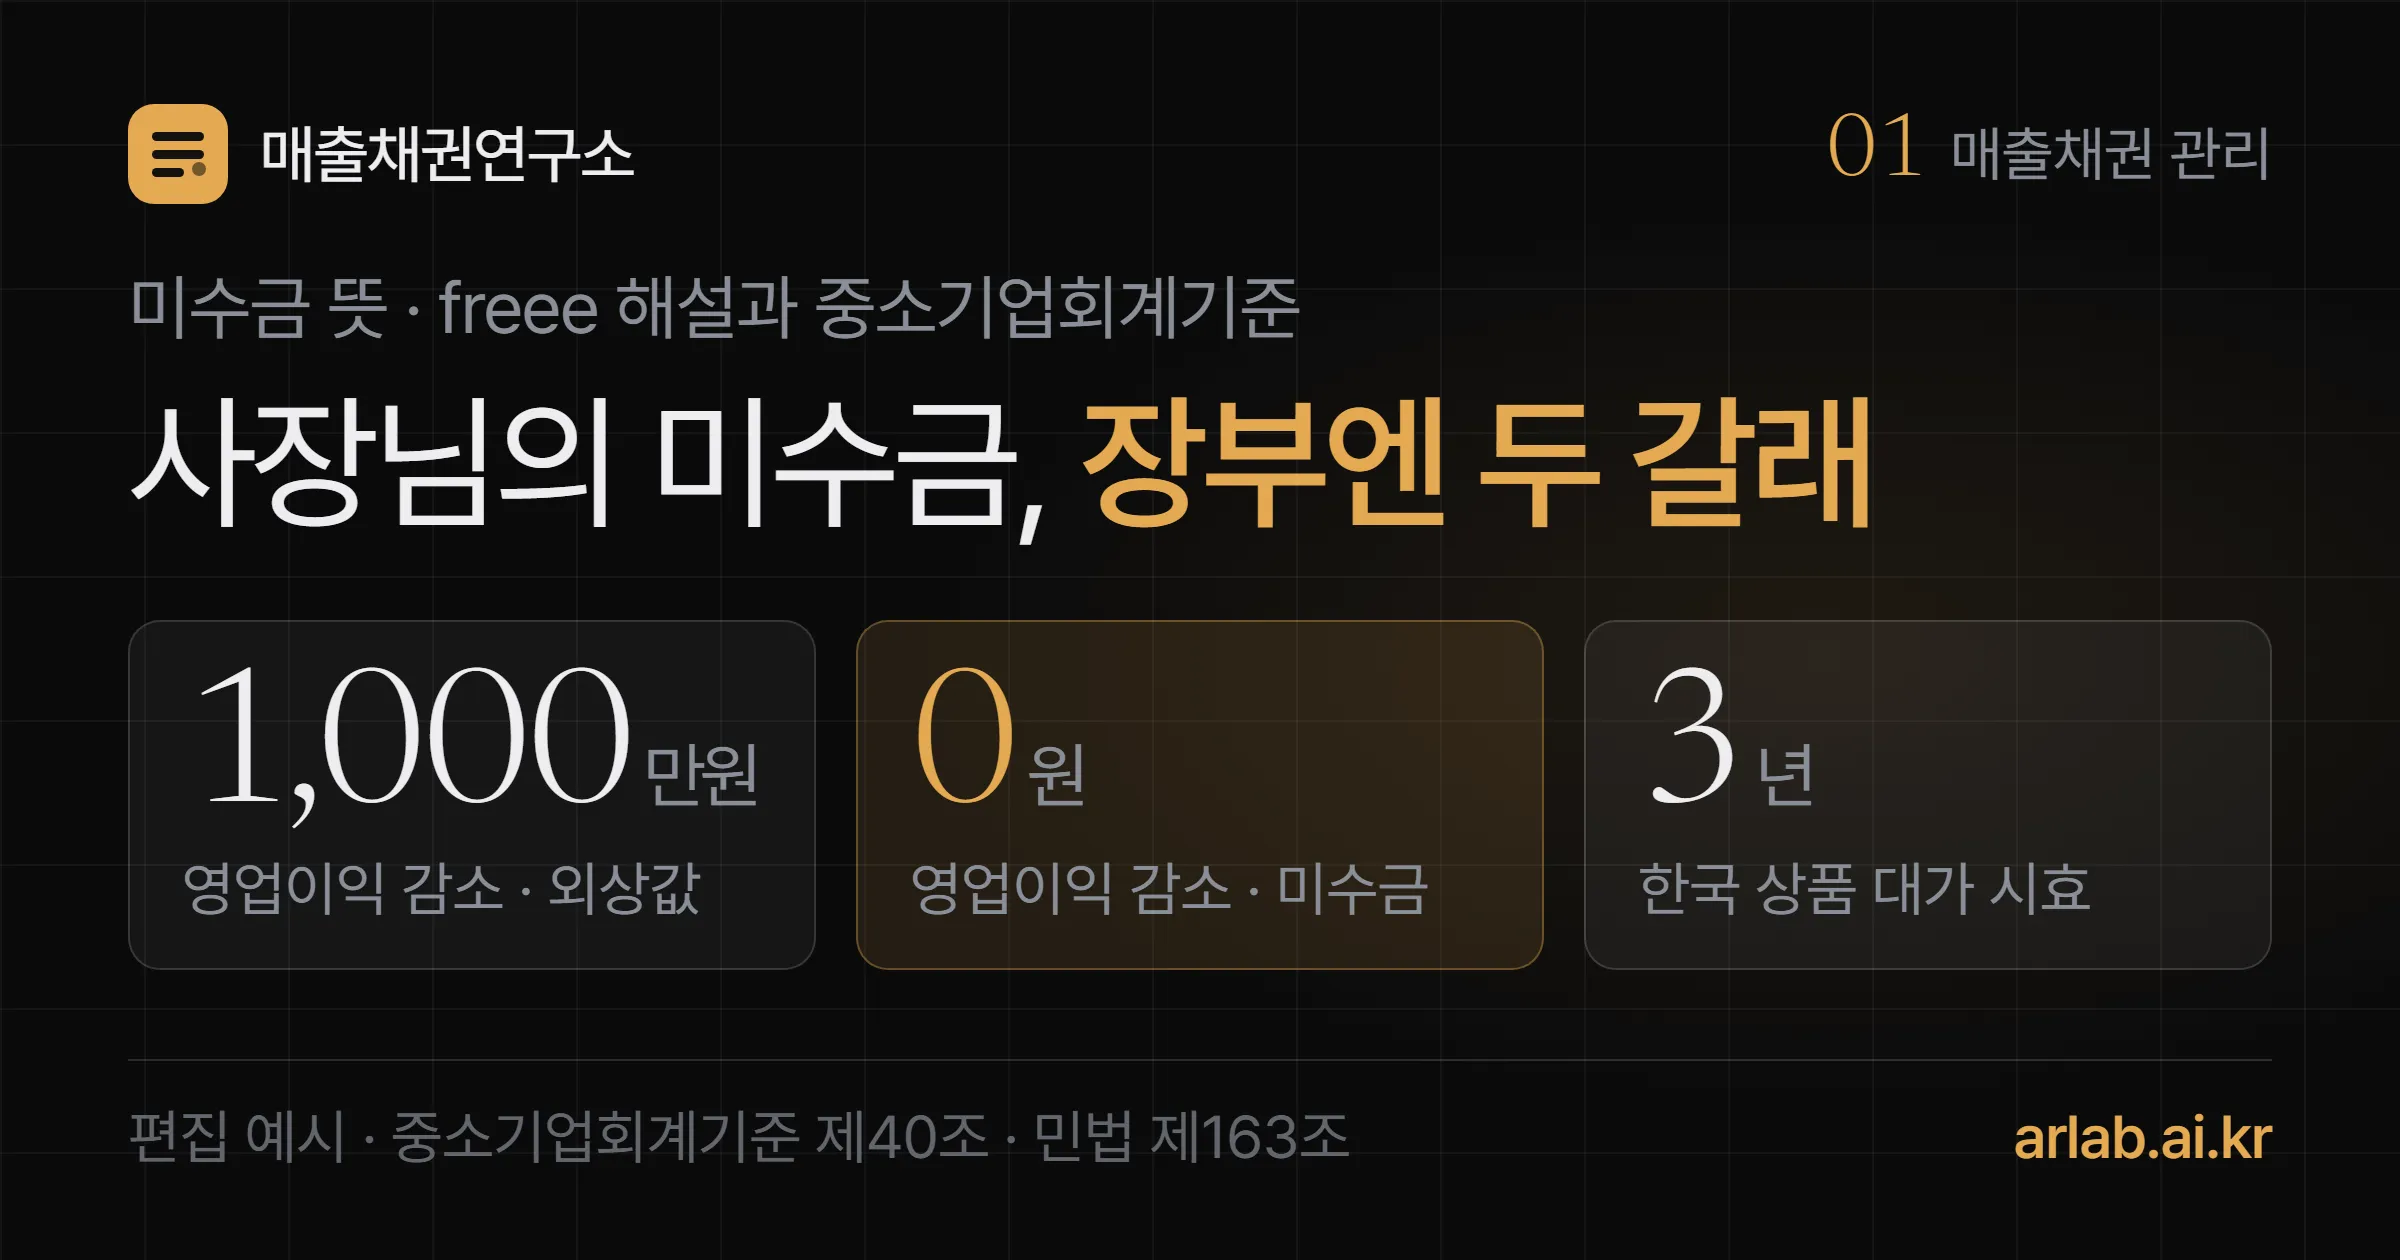
- 1,000만원 외상 판매 대금 1,000만원이 떼였을 때 줄어드는 영업이익(편집 예시)
- 0원 같은 1,000만원이 장부상 미수금이었다면 줄어드는 영업이익
- 3년 한국에서 상인이 판 상품 대가의 소멸시효
이 글의 수치는 freee 「売掛金とは?」(2025-07-15 최종 수정)·「未収金とは?」(2026-04-28 최종 수정) 해설, 국가법령정보센터의 중소기업회계기준 고시·민법 원문에서 확인했습니다.
검수: 이연우 공인회계사 · 검수 확인일 2026-10-02
월말 회의에서 대표가 묻습니다. 「이번 달 미수금 얼마예요?」 경리 담당자가 되묻죠. 「어떤 미수금이요? 거래처 외상값이요, 지난달 판 트럭 값이요?」
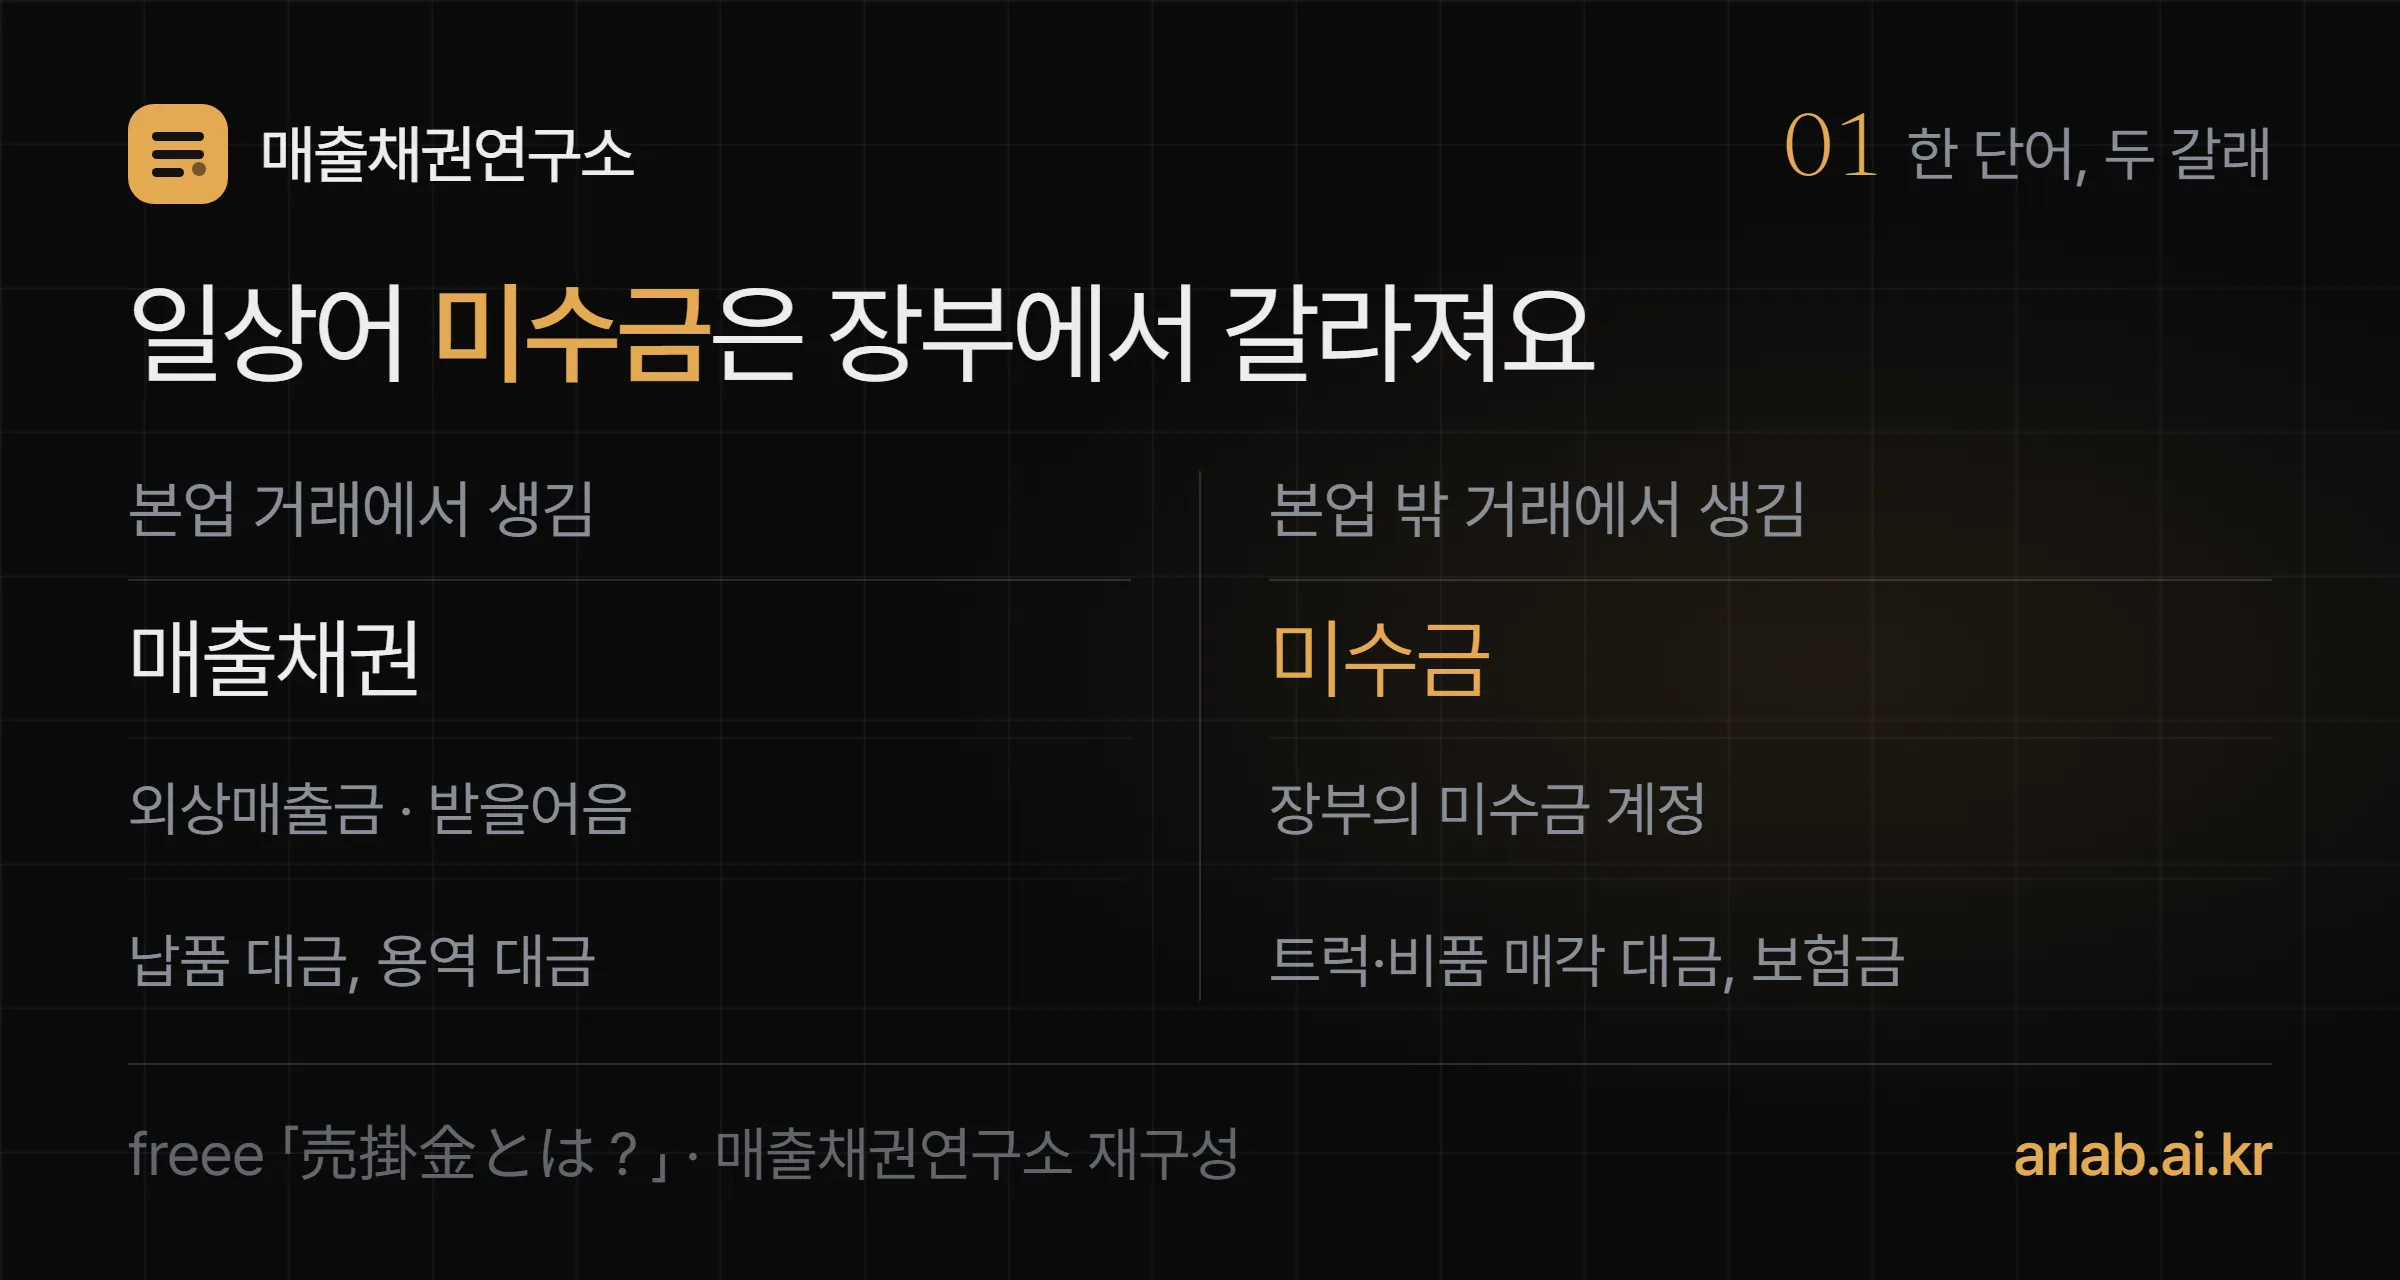
둘 다 미수금이 맞아요. 다만 사장님이 말하는 미수금과 장부 속 미수금은 다른 돈입니다. 일상어 미수금은 아직 못 받은 돈 전부예요. 장부의 미수금은 본업 밖 거래에서 생긴 받을 돈만 가리킵니다. 본업으로 판 대금은 매출채권이라는 이름을 따로 써요.
이 구분은 한국만의 습관이 아니에요. 일본의 클라우드 회계 소프트웨어 회사 freee가 공인회계사·세무사 감수를 거쳐 낸 해설 「売掛金とは?(외상매출금이란?)」도 같은 선을 긋습니다. 이 글은 그 해설을 뼈대로 한국 기준과 무엇이 같고 다른지 덧붙였어요.
미수금 뜻은 정확히 무엇인가요?
거래는 끝났는데 돈만 아직 안 들어온 상태예요. 일상어와 장부가 다른 건 범위입니다. 일상어는 받을 돈 전부를, 장부는 그중 본업 밖 거래에서 생긴 돈만 미수금이라고 불러요.
- 미수금 Other receivables (일본어 未収入金) 계정과목 · 미수금(당좌자산)
- 본업이 아닌 거래에서 생긴, 아직 받지 못한 돈. 차량·비품·주식을 팔고 받을 대금, 확정됐지만 아직 안 들어온 보험금이 대표적이다.
- 매출채권 Accounts receivable (일본어 売掛金) 계정과목 · 외상매출금 · 받을어음
- 본업으로 물건을 팔거나 일을 해 주고 아직 받지 못한 돈. 외상으로 남은 대금은 외상매출금, 어음으로 받은 대금은 받을어음이다.
동네 빵집을 떠올려 보세요. 단골 카페가 납품받은 빵값을 월말에 주기로 했다면 그 돈은 매출채권이에요. 빵집이 쓰던 오븐을 옆 가게에 팔고 값을 다음 달 받기로 했다면 그 돈은 미수금입니다. 둘 다 못 받은 돈이지만, 빵을 파는 게 본업이고 오븐을 파는 건 본업이 아니에요.
비유가 깨지는 곳도 있어요. 본업이 무엇이냐에 따라 같은 거래가 다른 이름이 됩니다. freee는 건물을 빌려주고 받을 임대료를 예로 들어요. 임대가 본업인 회사라면 그 임대료는 미수금이 아니라 매출채권으로 처리한다고 적었습니다.
매출채권과 미수금은 어떻게 가르나요?
「이 돈이 본업 거래에서 나왔나」 하나만 물으면 돼요. freee 해설도 외상매출금은 사업 활동에서, 미수금은 사업 활동 밖에서 생기는 채권이라고 한 줄로 가릅니다.
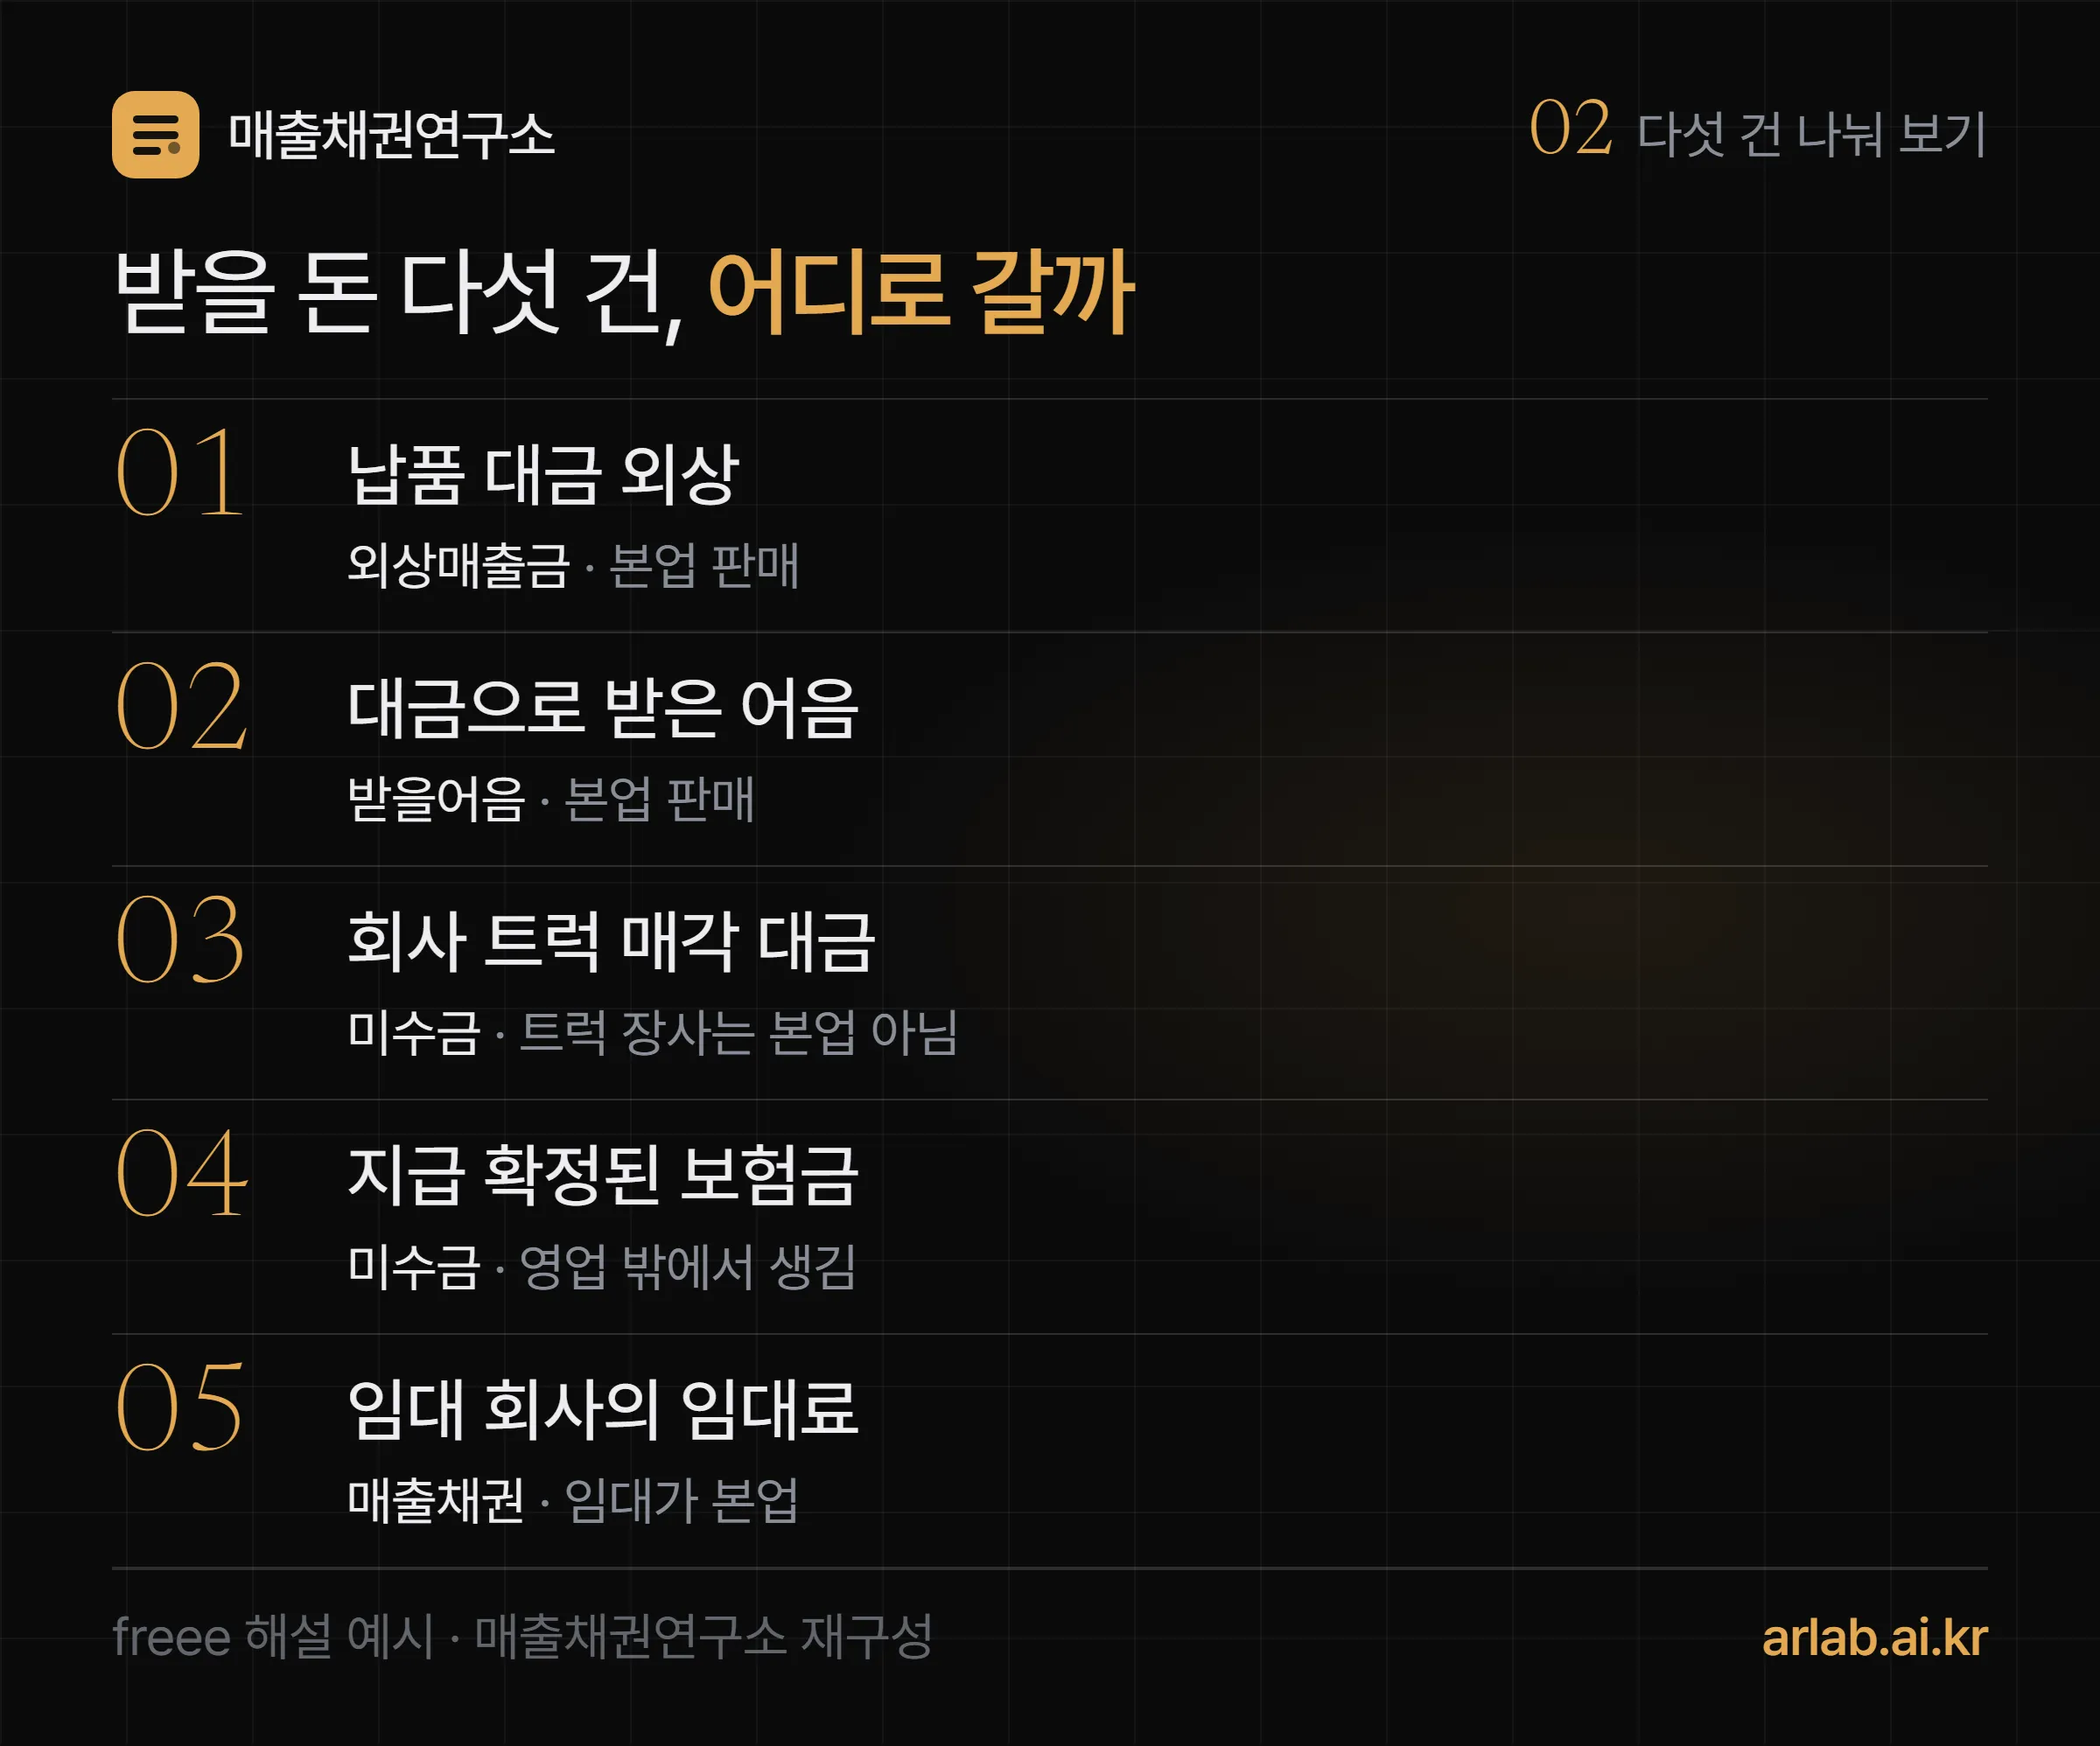
| 받을 돈 | 장부 이름 | 왜 그런가요 |
|---|---|---|
| 납품하고 월말에 받기로 한 대금 | 외상매출금(매출채권) | 본업 판매예요 |
| 대금으로 받은 어음 | 받을어음(매출채권) | 본업 판매, 어음으로 받았을 뿐 |
| 회사 트럭을 팔고 받을 돈 | 미수금 | 트럭 장사가 본업이 아니에요 |
| 지급이 확정된 보험금 | 미수금 | 영업 밖에서 생겼어요 |
| 임대 회사의 밀린 임대료 | 매출채권 | 임대가 본업이에요 |
한국 기준도 두 이름을 따로 둡니다. 법무부의 중소기업회계기준 제7조 제2항은 당좌자산(재고가 아닌 유동자산, 대개 1년 안에 현금이 될 자산)에 매출채권과 미수금을 각각 따로 적어요. 외부감사를 받지 않는 비상장 주식회사가 쓸 수 있는 기준입니다.
트럭 값처럼 본업 밖 거래도 판 값을 정하고 날짜를 받는 건 똑같아요. 그럼 이름표만 다른 걸까요. 아니에요, 떼였을 때 결과가 달라집니다.
잘못 나누면 무엇이 달라지나요?
영업이익이 달라져요. 이 글의 놀람 포인트가 여기 있습니다. 같은 1,000만원을 못 받게 돼도 그 돈이 장부에서 어느 이름이었는지에 따라 손익계산서의 다른 줄에 적혀요.
중소기업회계기준 제40조 제5항이 근거예요. 매출채권에서 생긴 대손상각비(못 받게 된 돈을 비용으로 돌린 것)는 판매비와관리비로, 그 밖의 채권은 영업외비용의 기타대손상각비로 나눠 적습니다.
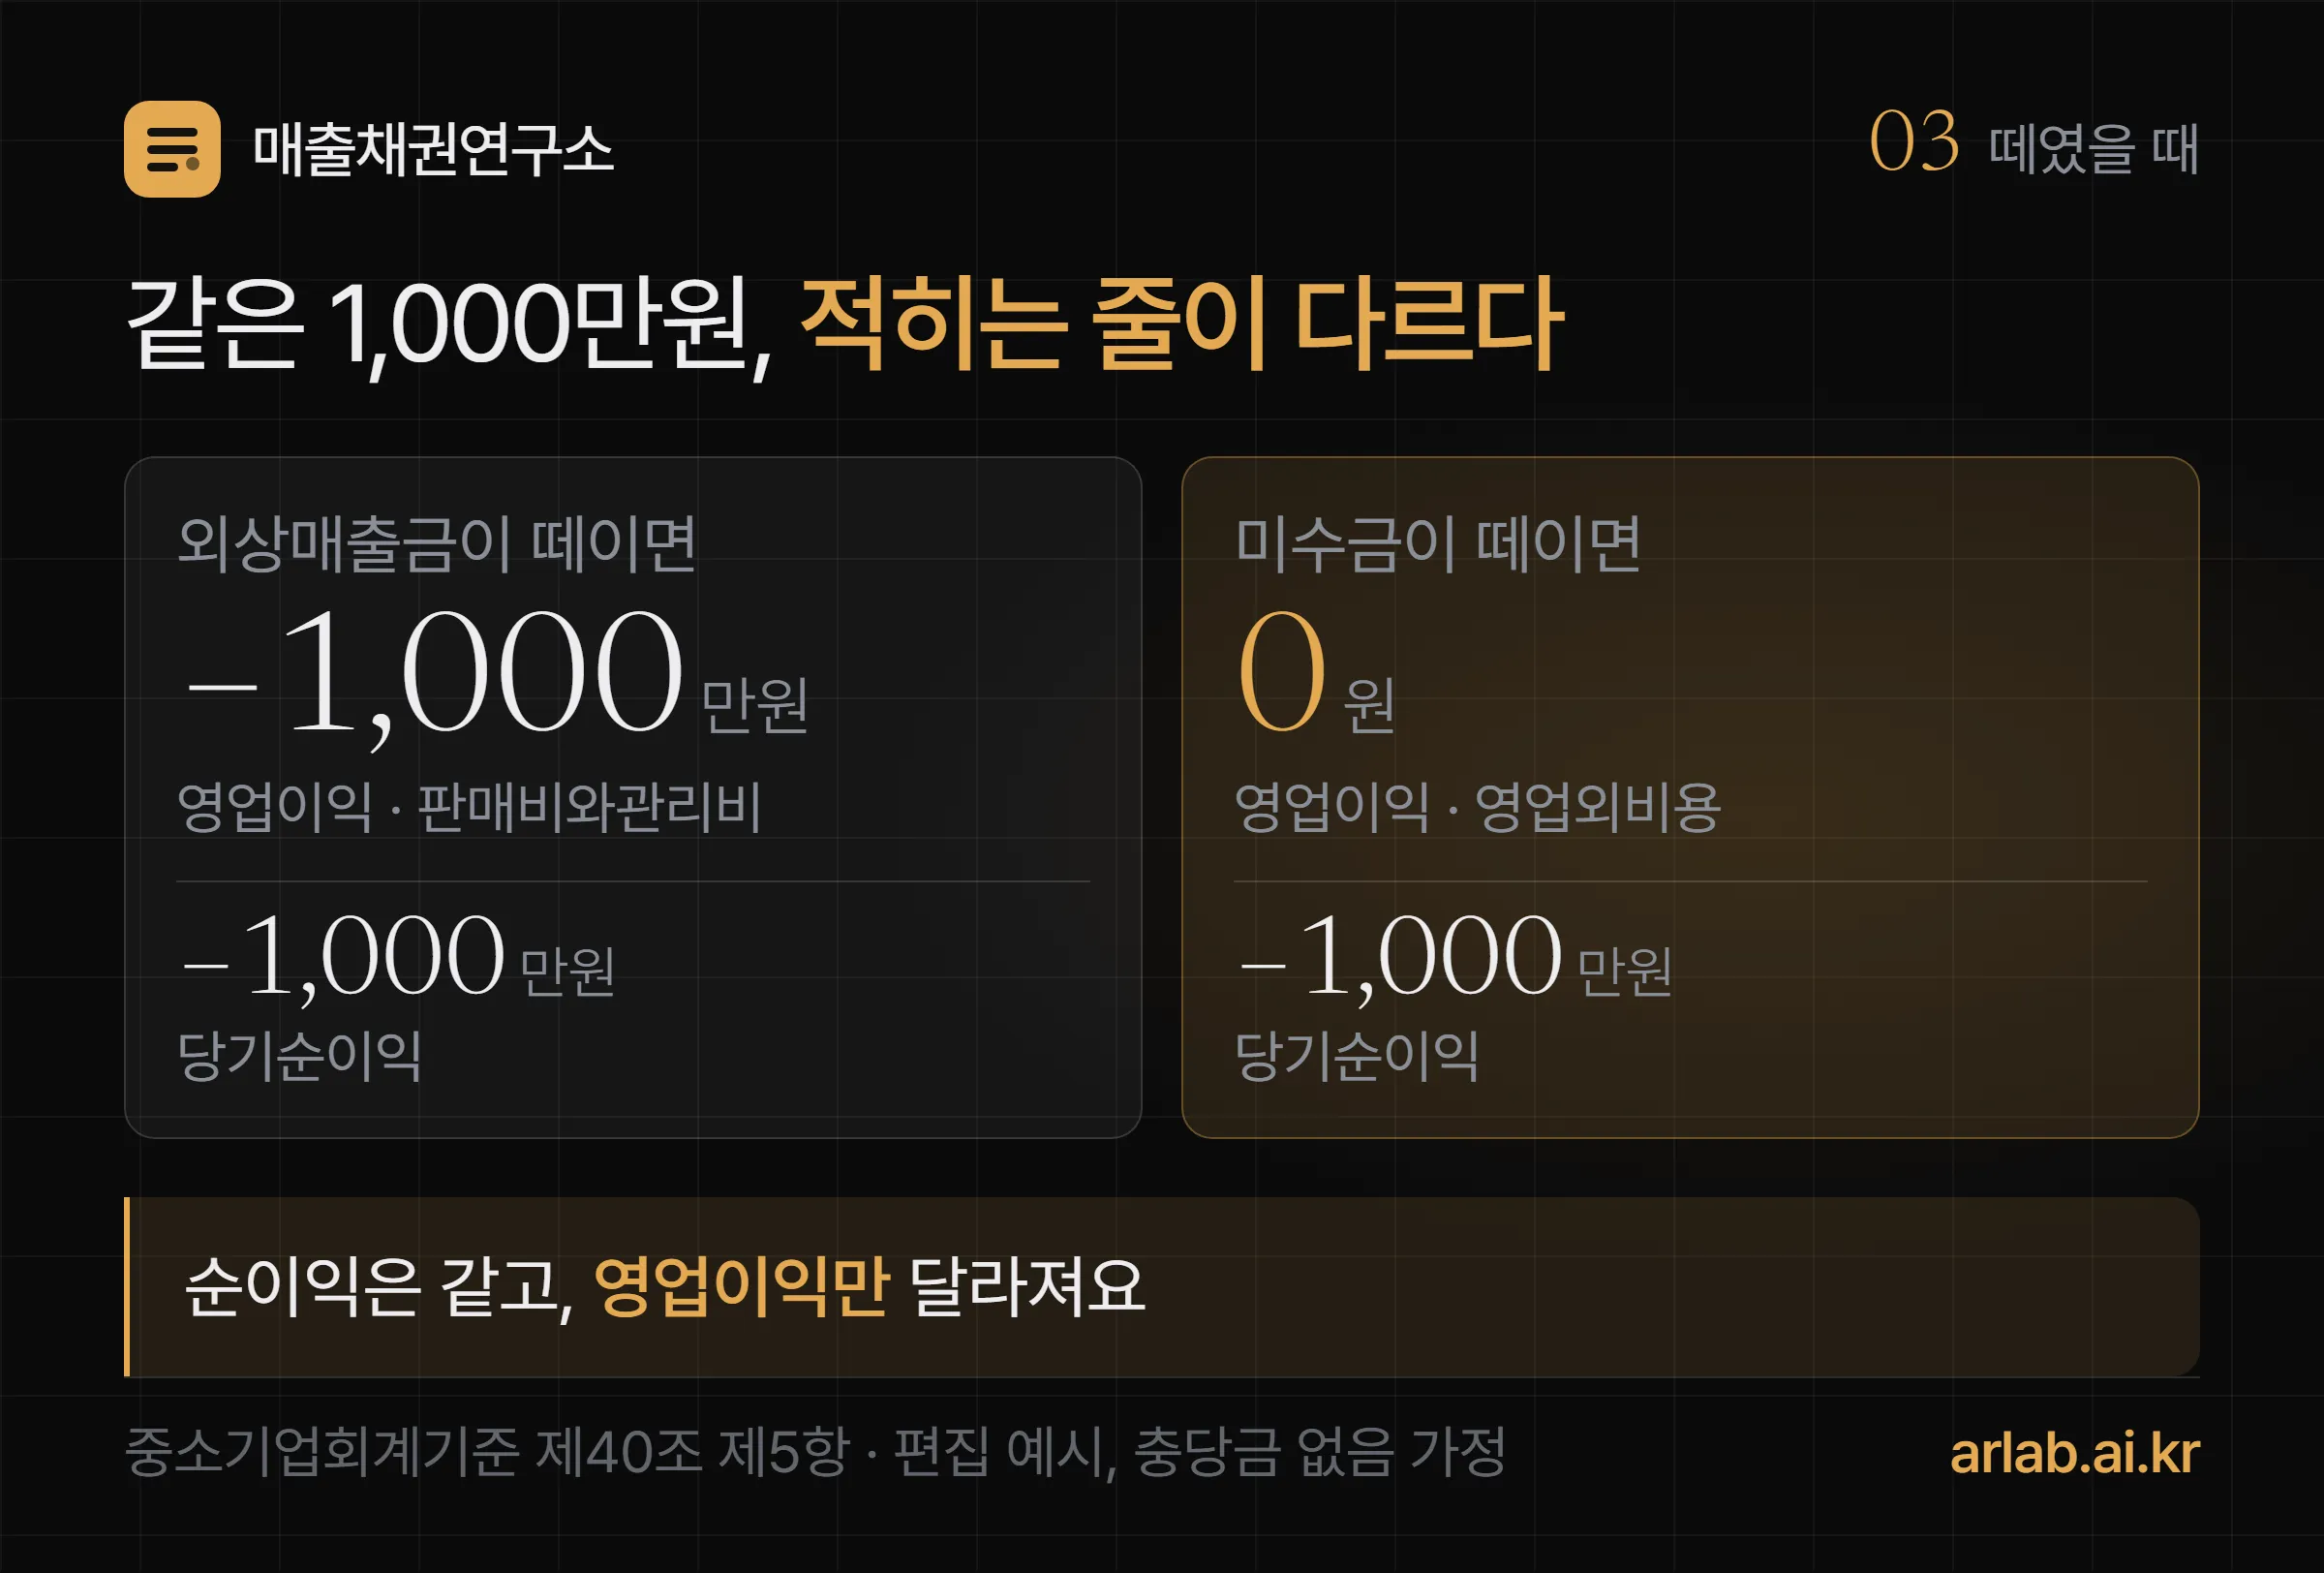
숫자로 보면 이래요(편집 예시, 대손충당금을 쌓아 두지 않았다고 가정).
- 외상 납품 대금 1,000만원이 떼이면 판매비와관리비가 늘어 영업이익이 1,000만원 줄어요.
- 트럭 매각 대금 1,000만원이 떼이면 영업외비용으로 들어가 영업이익은 그대로예요.
- 어느 쪽이든 당기순이익은 똑같이 1,000만원 줄어요(법인세 전 기준). 숨길 수 있는 손실은 아닙니다.
반대 방향의 실수도 있어요. freee의 미수금 해설은 본업 밖 수입을 매출로 잘못 적으면 매출이 실제보다 커 보인다고 경고합니다. 본업의 돈 버는 힘을 잘못 읽게 되고, 은행 대출 심사에서도 실제와 어긋난 숫자를 내밀게 된다고 적었어요.
freee는 미수금이 많이 쌓여 있으면 금융기관이 회수에 소홀한 회사로 볼 수 있다고도 했어요. 일본 금융기관을 두고 한 설명이지만, 오래 묵은 받을 돈이 신용에 좋을 리 없다는 점은 같습니다. 장부의 미수금을 따로 떼어 들여다볼 이유가 하나 더 생긴 셈이에요.
미수금과 헷갈리는 이름은 무엇인가요?
매출채권, 미수수익, 미지급금이에요. freee의 미수금 해설은 헷갈릴 때 세 가지를 물으라고 정리합니다. 본업인가, 거래가 끝났나, 받는 돈인가 주는 돈인가예요.
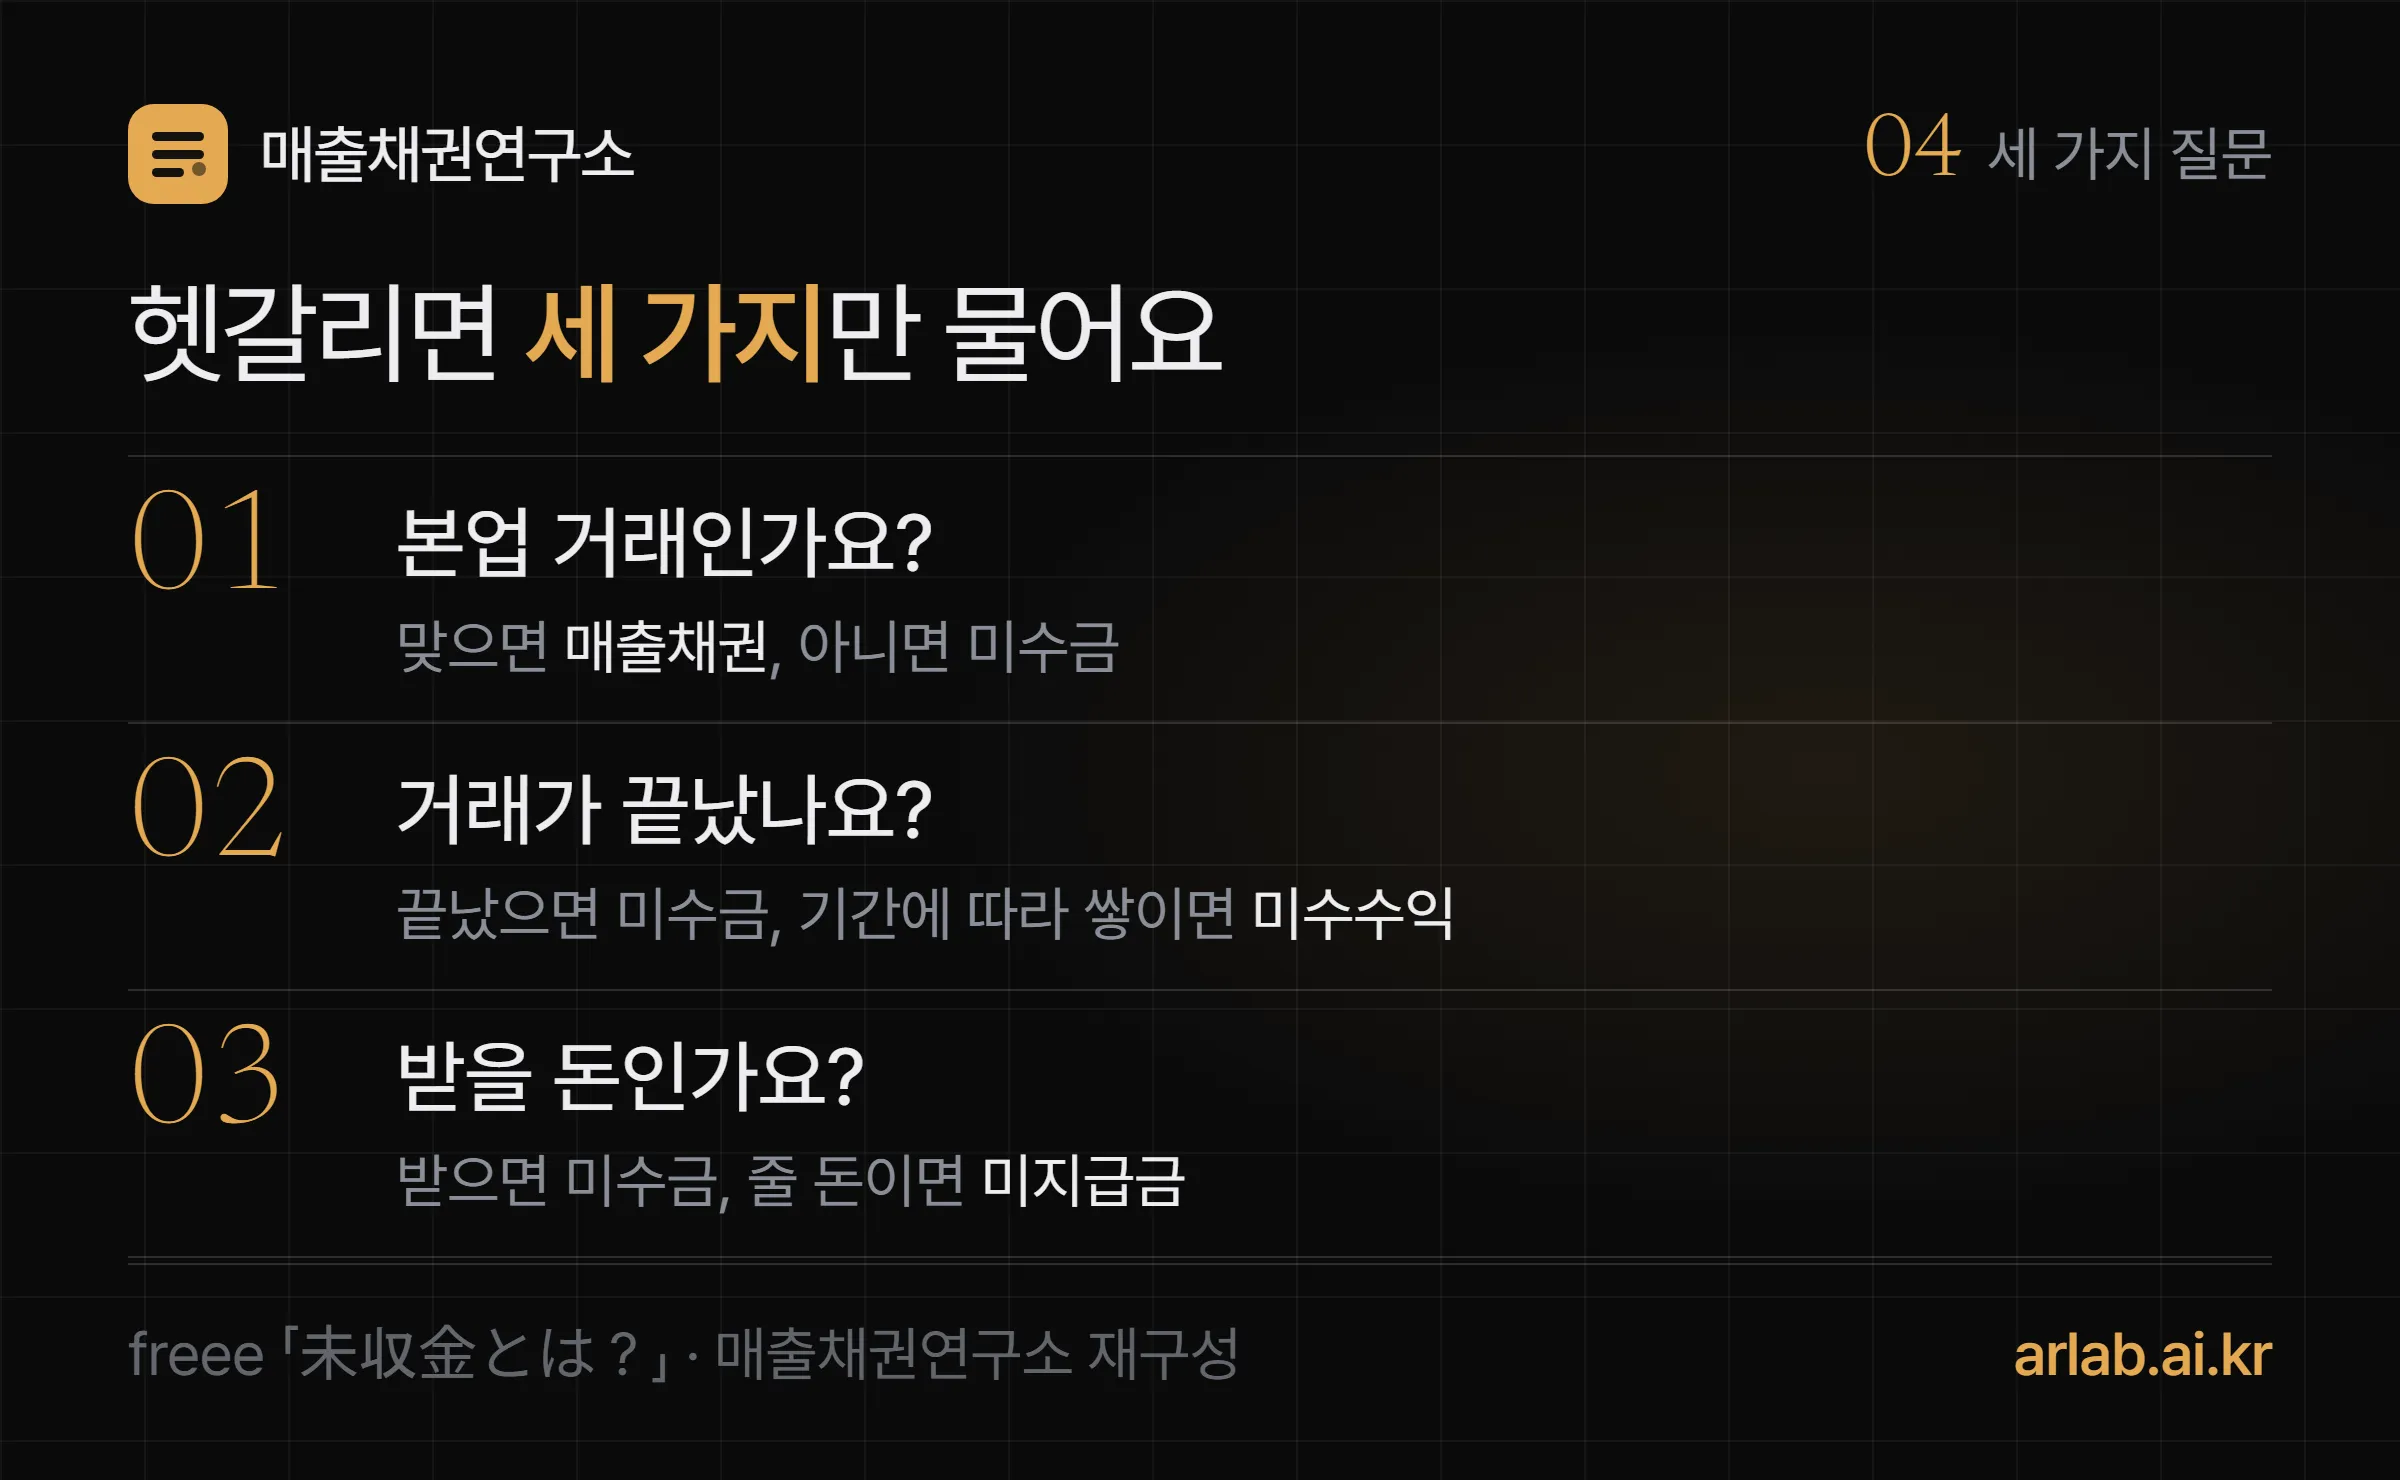
미수금
- 본업 밖 거래의 받을 돈
- 거래는 이미 끝났어요
- 예: 비품 매각 대금
- 자산
미수수익
- 시간이 흐르며 생긴 수익
- 이자·임대료처럼 기간에 나눠 잡아요
- 예: 아직 이자 지급일 전인 예금 이자
- 자산
미지급금은 미수금의 거울이에요. 비품을 사고 아직 줄 돈이라 부채입니다. freee의 외상매출금 해설은 두 이름을 더 꼽아요. 물건을 넘기기 전에 먼저 받은 선수금(부채)과, 본업 매입 대금으로 거래처에 줄 외상매입금입니다.
선수금을 얼마나 먼저 받는지는 선수금 뜻과 비율 정하는 법에서 따로 다뤘어요. 그럼 받을 돈을 오래 두면 어떻게 될까요. 여기서 일본과 한국이 갈립니다.
못 받은 돈은 언제까지 청구할 수 있나요?
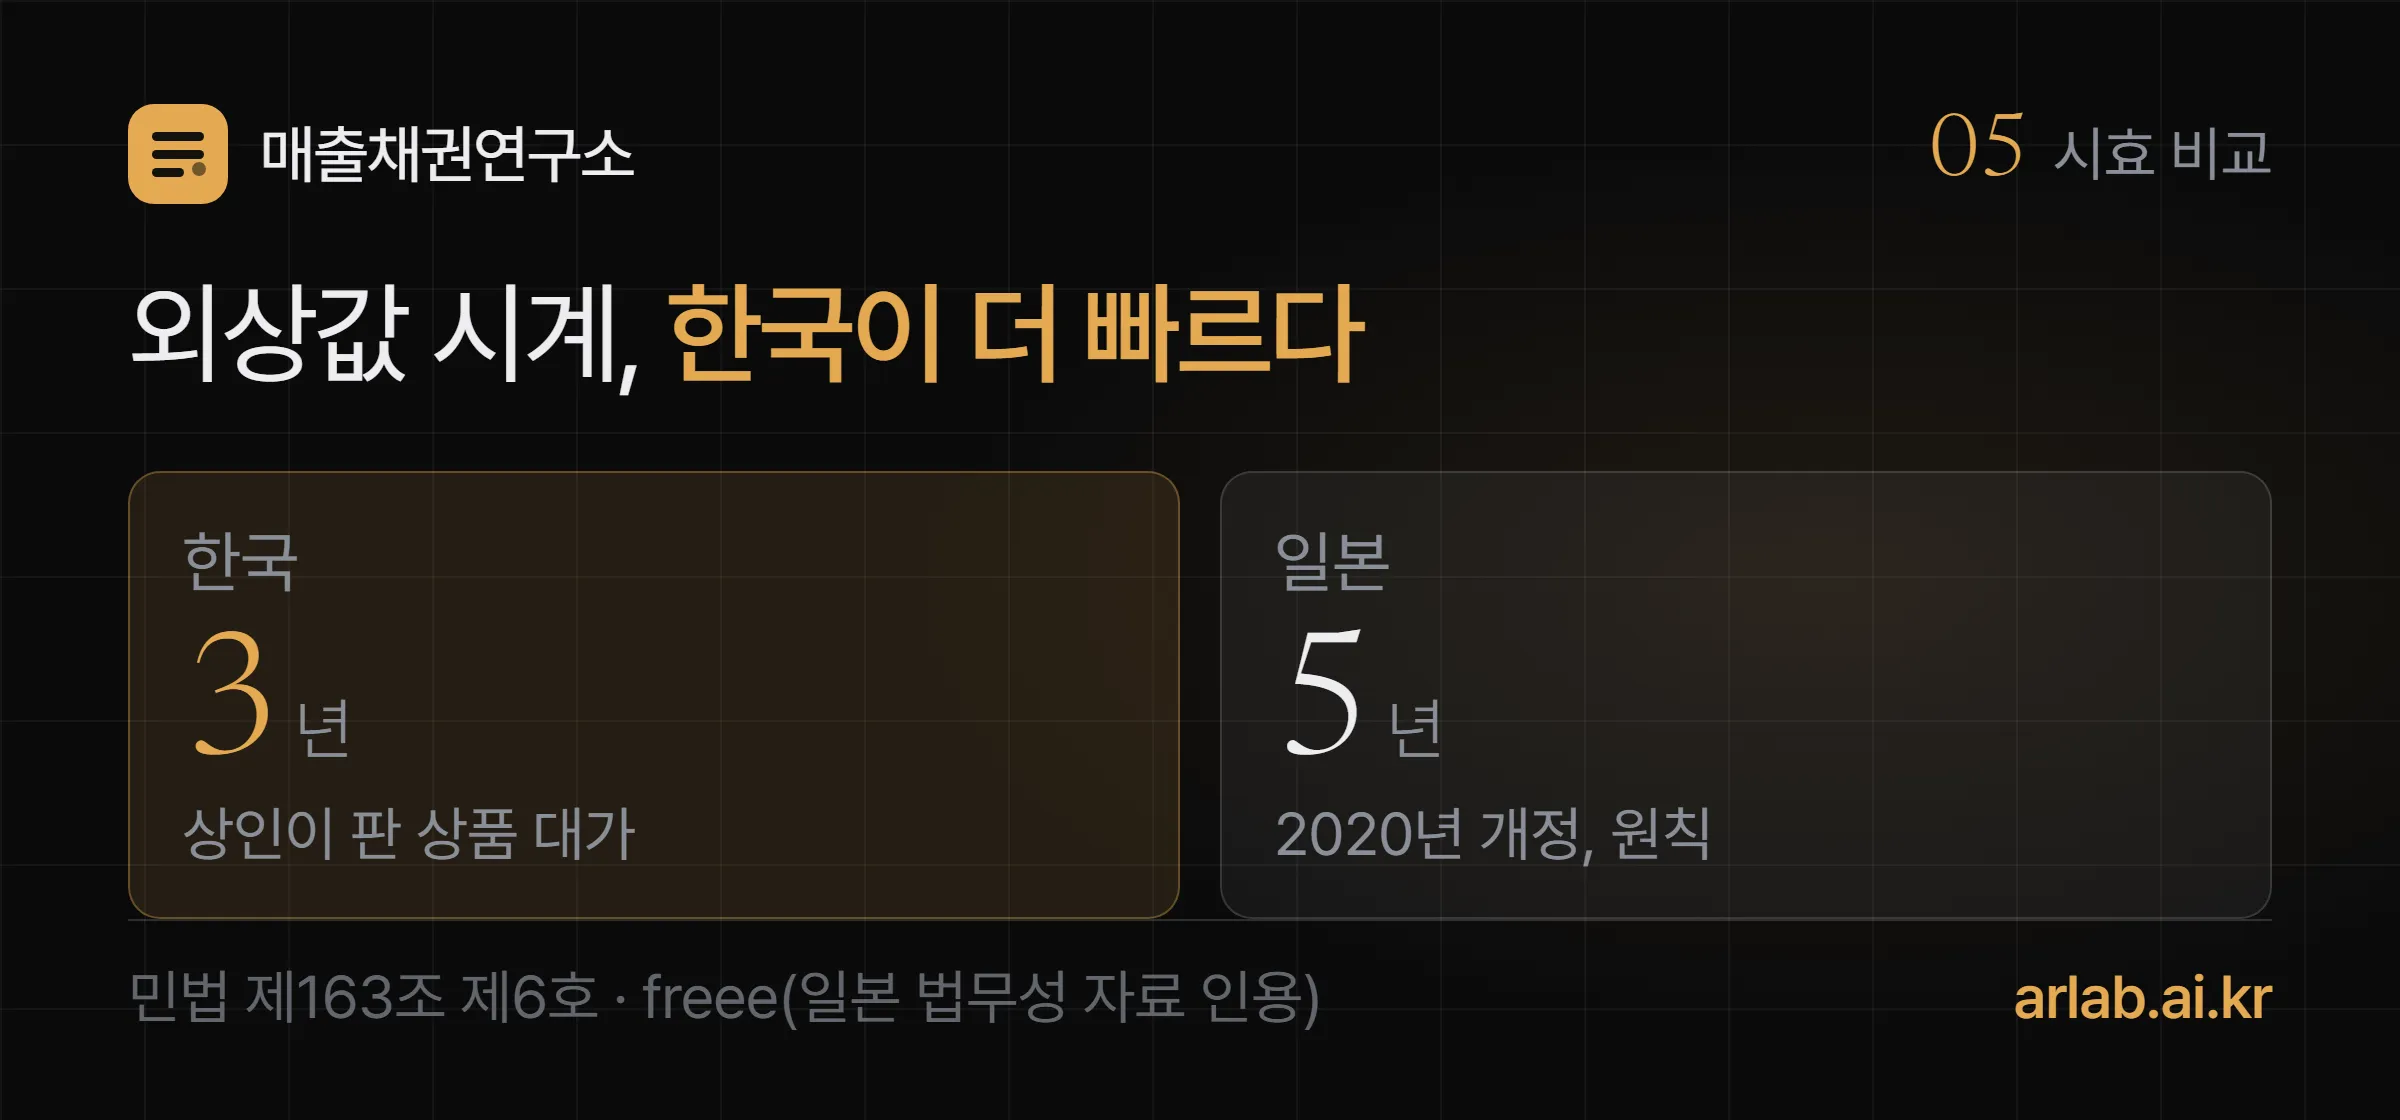
한국에서 상인이 판 상품 대가는 3년이에요. 민법 제163조 제6호가 「생산자 및 상인이 판매한 생산물 및 상품의 대가」를 3년 단기소멸시효로 정합니다. 3년 동안 청구 같은 조치를 하지 않으면 법으로 받을 권리가 사라질 수 있어요.
일본은 사정이 달라요. freee는 일본이 2020년 민법(채권법) 개정으로 직업별로 1~3년이던 짧은 시효를 없애고 원칙 5년으로 맞췄다고 정리합니다(일본 법무성 자료 인용). 같은 외상값인데 한국 시계가 더 빨리 가요.
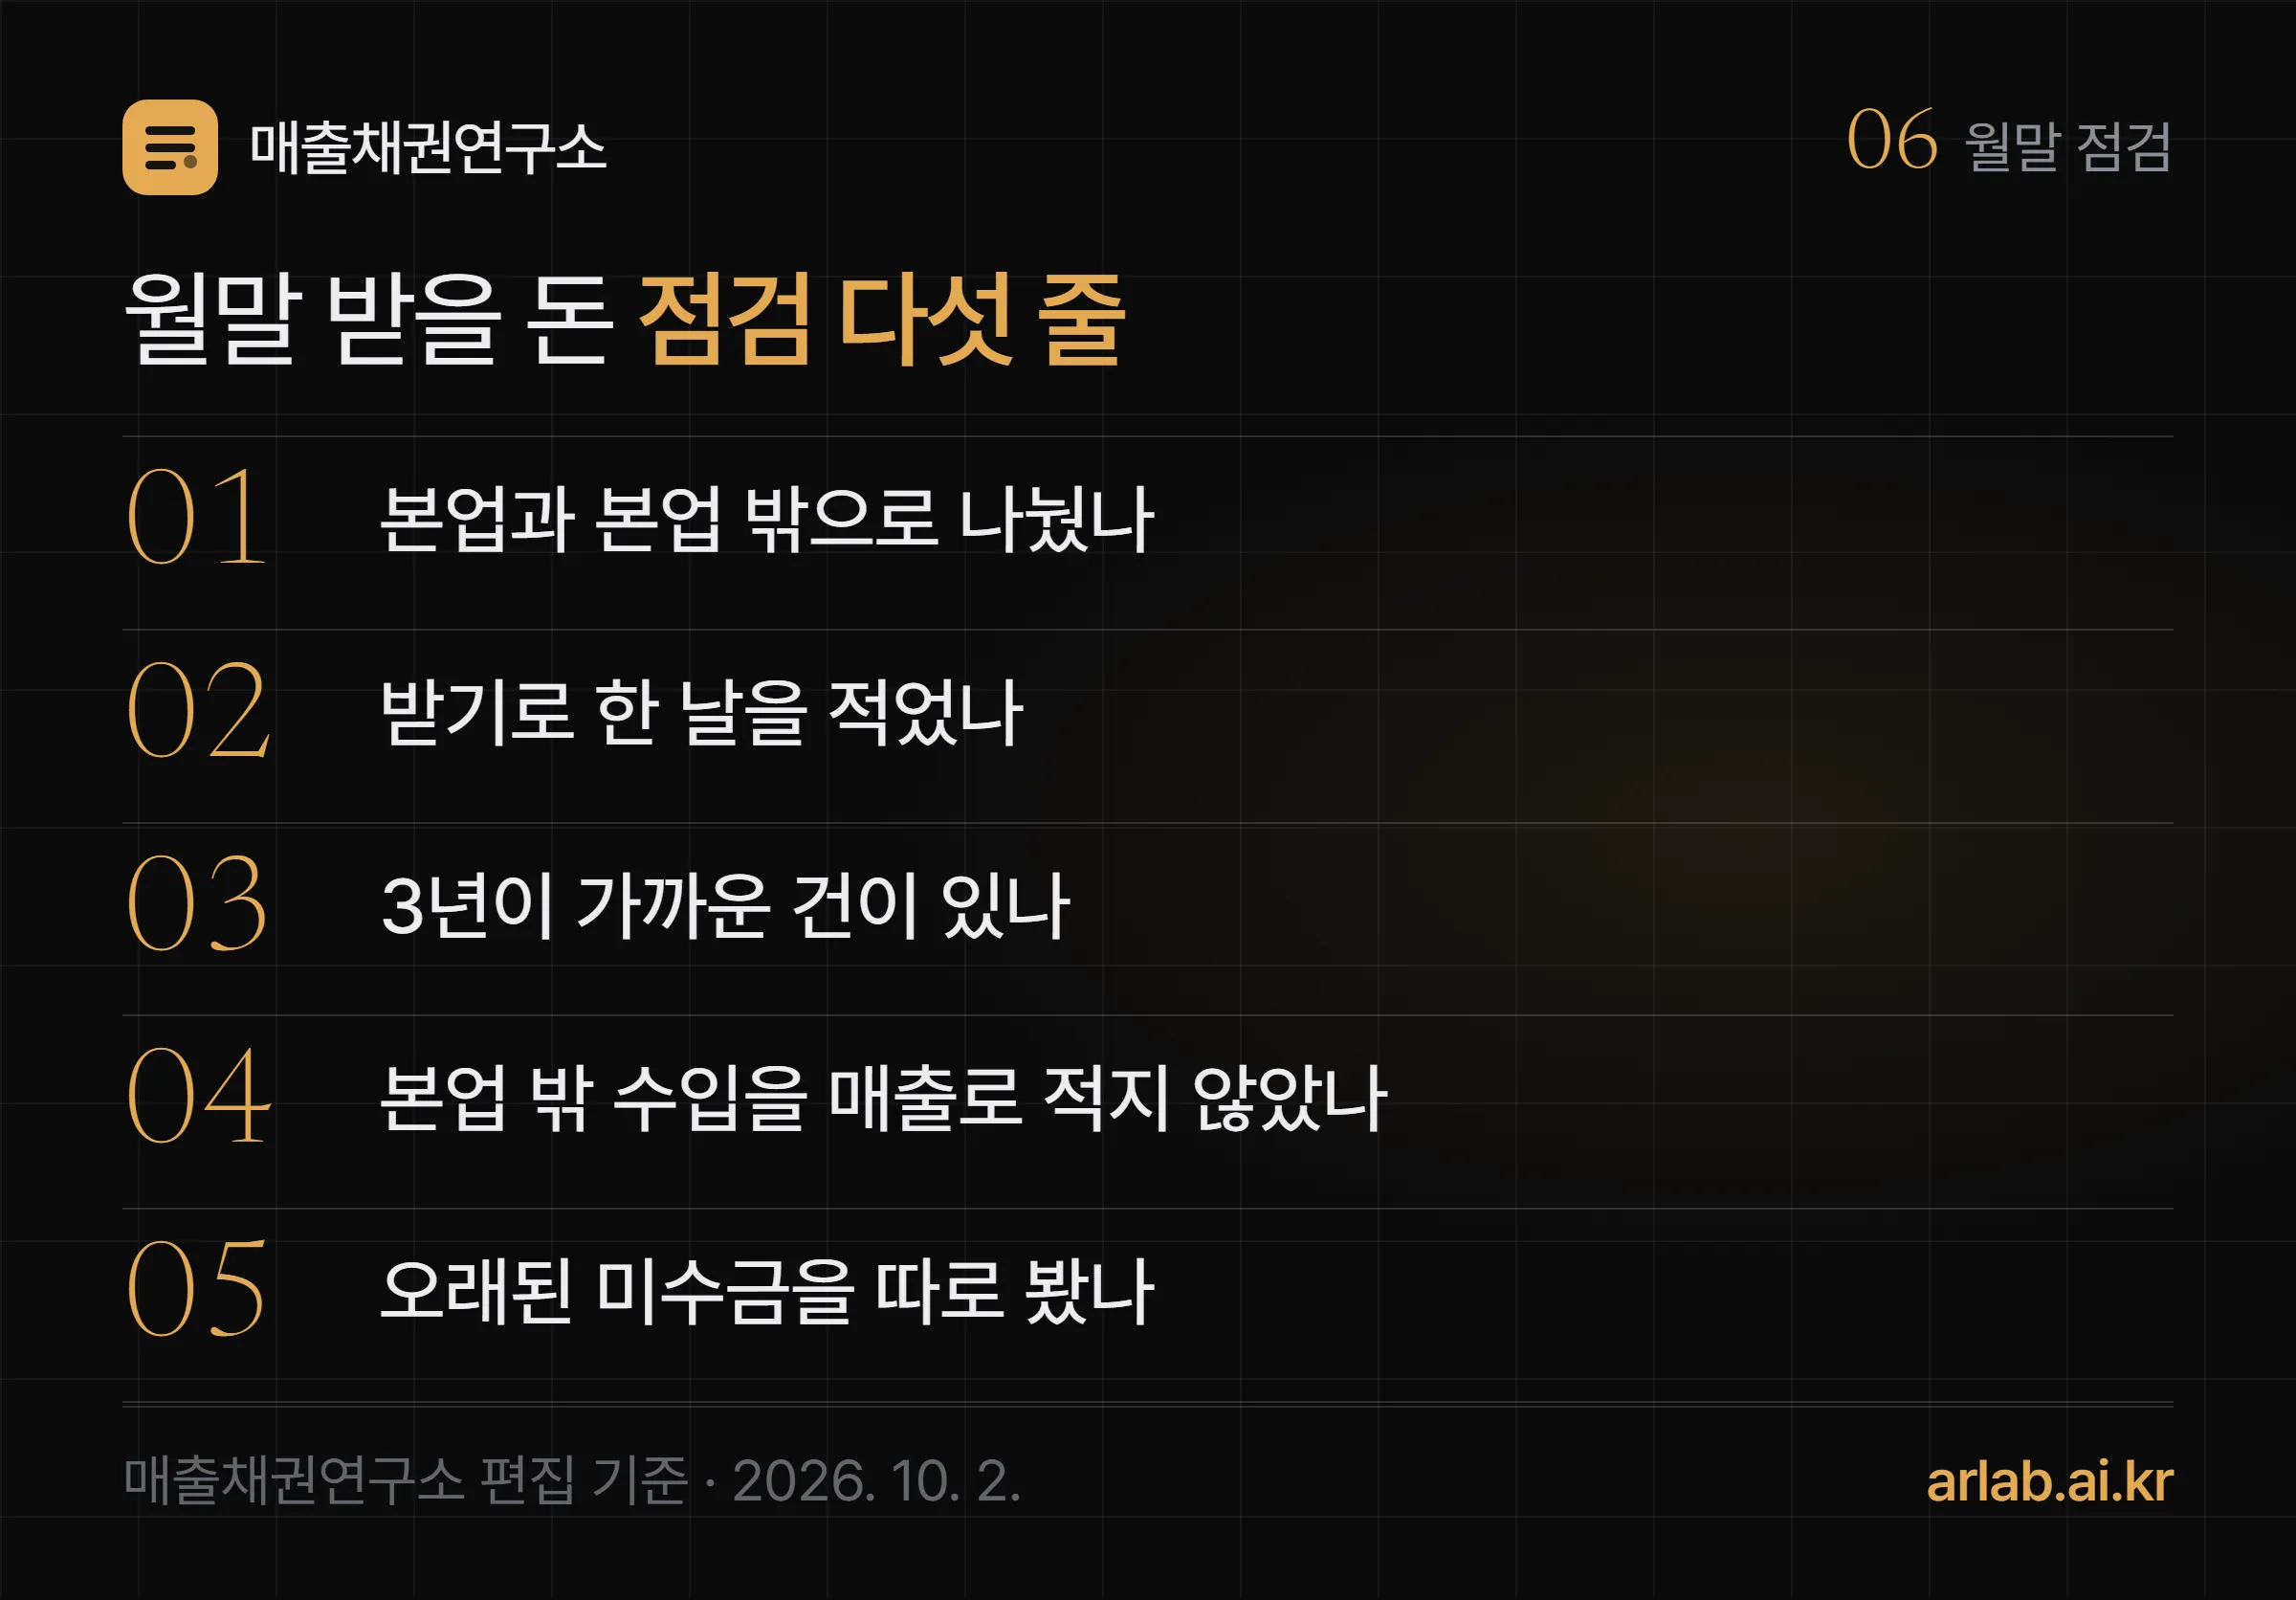
그래서 한국에서는 받기로 한 날부터 날짜를 세는 장부가 중요해요. 받기로 한 날을 기준으로 구간을 나누는 법은 미수금 연령분석표 글에, 오래 묵은 돈이 회사 자금을 흔드는 구조는 흑자도산 뜻과 원인에 정리했어요.
이 해설을 읽을 때 한계는?
freee 해설은 일본 회계 실무를 쓰는 독자를 위한 글이에요. 계정 이름과 처리 방식이 한국과 거의 같지만, 근거로 삼은 기준은 일본 것입니다. 그래서 이 글은 구분 원리만 freee에서 가져오고, 한국 기준은 중소기업회계기준 원문으로 다시 확인했어요.
해설에는 자사 회계 소프트웨어 안내도 들어 있어요. 이 글은 그 부분을 옮기지 않았습니다. 대손충당금 세법 한도와 부가가치세 대손세액공제처럼 세금 쪽 차이도 다루지 않아요. 그 부분은 경리연구소의 매출채권 뜻과 미수금 차이가 법인세법·부가가치세법 기준으로 자세히 풀었어요.
상장사·외부감사 대상 회사는 한국채택국제회계기준이나 일반기업회계기준을 따르므로 표시 방법이 다를 수 있어요. 결산 때 실제 분류는 담당 회계사와 확인하세요.
자주 묻는 질문
미수금 뜻이 뭔가요?
두 가지로 써요. 일상에서는 거래처에서 아직 못 받은 돈 전부를 미수금이라고 부릅니다. 회계 장부의 미수금은 범위가 좁아서, 차량·비품을 팔고 못 받은 돈처럼 본업 밖 거래에서 생긴 받을 돈만 가리켜요.
매출채권 뜻은 무엇이고 미수금과 어떻게 다른가요?
매출채권은 본업으로 물건을 팔거나 일을 해 주고 아직 못 받은 돈이에요. 외상매출금과 받을어음이 여기에 들어갑니다. 같은 받을 돈이라도 본업 거래에서 생기면 매출채권, 본업 밖 거래에서 생기면 미수금으로 나눠요.
거래처가 안 준 납품 대금은 장부에 미수금으로 적나요?
아니요. 본업으로 납품한 대금이라 외상매출금(매출채권)으로 적어요. 사장님이 말하는 미수금과 장부의 미수금 계정이 여기서 갈립니다.
미수금과 미수수익은 같은 건가요?
달라요. 미수금은 거래가 끝났는데 돈만 아직 안 들어온 상태이고, 미수수익은 이자·임대료처럼 시간이 흐르며 생긴 수익을 기간에 맞춰 미리 잡아 둔 것입니다. freee 해설은 「거래가 끝났는가」를 가르는 질문으로 제시해요.
매출채권과 미수금을 잘못 나누면 무엇이 문제인가요?
손익계산서의 모양이 바뀌어요. 중소기업회계기준 제40조 제5항은 매출채권의 대손상각비는 판매비와관리비로, 그 밖의 채권은 영업외비용으로 나눕니다. 그래서 같은 돈이 떼여도 영업이익에 들어가는지가 달라지고, 본업 밖 수입을 매출로 적으면 매출이 부풀어 보여요.
매출채권의 소멸시효는 몇 년인가요?
상인이 판 상품의 대가는 민법 제163조 제6호에 따라 3년이에요. 일본은 2020년 민법 개정으로 원칙 5년으로 맞췄다고 freee가 정리했지만, 한국은 아직 3년 단기 시효가 남아 있습니다. 거래마다 기간이 다를 수 있어 큰 금액은 법률 전문가와 확인하세요.
이 글의 freee 해설 내용은 2026년 10월 2일 원문에서 다시 확인했습니다. 한국 기준 대조와 1,000만원 예시는 편집부 설명이에요.