회수기간·지표
미수금 연령분석표를 30·60·90일로 나누면 세법과 안 맞습니다
연령분석표의 구간은 회수 관리용입니다. 세법이 보는 눈금은 회수기일 6개월·2년과 소멸시효, 그리고 공급일부터 10년입니다. 두 눈금을 한 표에 같이 두는 법을 조문으로 정리했습니다.
- 6개월 30만원 이하 채권의 회수기일 경과
- 2년 중소기업 외상매출금의 회수기일 경과
- 10년 대손세액공제 창이 닫히는 기한
이 글의 수치는 2026년 9월 11일 법인세법 시행령 제19조의2·제61조, 부가가치세법 제45조·시행령 제87조, 민법 제163조 원문에서 확인했습니다.
미수금 연령분석표는 대개 정상 · 1~30일 · 31~60일 · 61~90일 · 90일 초과 다섯 칸으로 만듭니다. 회수 관리용으로는 맞는 구간이에요.
그런데 이 표를 그대로 들고 결산에 가면 아무것도 판정하지 못합니다. 세법이 보는 눈금에는 30일도 60일도 90일도 없기 때문입니다.
연령분석표는 어떤 표인가요
거래처별로 남은 미수금을 경과 기간 구간에 나눠 담은 표입니다. 한 줄이 거래처, 한 칸이 구간, 칸 안의 숫자가 그 구간에 걸린 금액이에요.
| 거래처 | 정상 | 1~30일 | 31~60일 | 61~90일 | 90일 초과 | 합계 |
|---|---|---|---|---|---|---|
| 가나상사 | 1,200 | 430 | — | — | — | 1,630 |
| 대한물산 | 300 | 210 | 180 | — | — | 690 |
| 서일유통 | — | — | 90 | 120 | 540 | 750 |
| 한빛테크 | 450 | — | — | — | 28 | 478 |
| 합계 | 1,950 | 640 | 270 | 120 | 568 | 3,548 |
| 비율 | 55% | 18% | 7.6% | 3.4% | 16% | 100% |
표를 이렇게 만들면 금액이 아니라 위치로 위험이 보입니다. 총액이 비슷한 두 거래처라도 오른쪽 칸에 몰려 있으면 다른 대응이 필요해요.
여기까지가 회수 관리의 용도입니다. 문제는 이 표를 들고 결산 자리에 가면 쓸 칸이 하나도 없다는 것이에요.
세법은 며칠을 보나요
6개월과 2년, 그리고 소멸시효입니다. 법인세법 시행령 제19조의2 제1항이 대손금으로 인정되는 사유를 열세 갈래로 열거하는데, 그중 기간이 적힌 것은 셋뿐입니다.
| 사유 | 기간 | 조건 | 근거 |
|---|---|---|---|
| 소액 채권 | 회수기일 6개월 | 채무자별 채권가액 합계 30만원 이하 | 제1항 제11호 |
| 중소기업 외상매출금 | 회수기일 2년 | 특수관계인 거래는 제외 | 제1항 제9호의2 |
| 부도 어음·수표 | 부도발생일 6개월 | 저당권을 설정한 경우 제외 | 제1항 제9호 |
| 소멸시효 완성 | 채권 종류마다 | 외상매출금·미수금·어음·수표·대여금 | 제1항 제1호~제4호 |
🔴 세 사유 중 둘의 기산점이 「회수기일」입니다. 제9호의2와 제11호가 모두 「회수기일이 ~ 지난」이라고 적어요. 세금계산서를 언제 끊었는지, 물건을 언제 넘겼는지가 아니라 언제까지 받기로 했는지가 시계의 출발점입니다.
- 거래 당사자가 약정한 대금 지급 기한. 법인세법 시행령 제19조의2 제1항 제9호의2·제11호의 기산점이다.
30만원 기준도 읽는 법이 있습니다. 제11호 괄호가 「채무자별 채권가액의 합계액을 기준으로 한다」라고 못 박아요. 한 거래처에 25만원짜리 두 건이 남아 있으면 합계 50만원이라 해당하지 않습니다.
왜 30·60·90일로는 판정이 안 되나요
구간의 눈금이 세법의 눈금과 겹치지 않기 때문입니다. 90일 초과 칸에는 91일짜리와 800일짜리가 같이 들어 있어요.
91일과 800일은 회수 관리에서는 둘 다 「오래됐다」지만 세법에서는 전혀 다릅니다. 800일짜리는 제9호의2의 2년에 거의 닿아 있고, 91일짜리는 30만원 이하가 아닌 한 아직 아무 사유에도 해당하지 않아요.
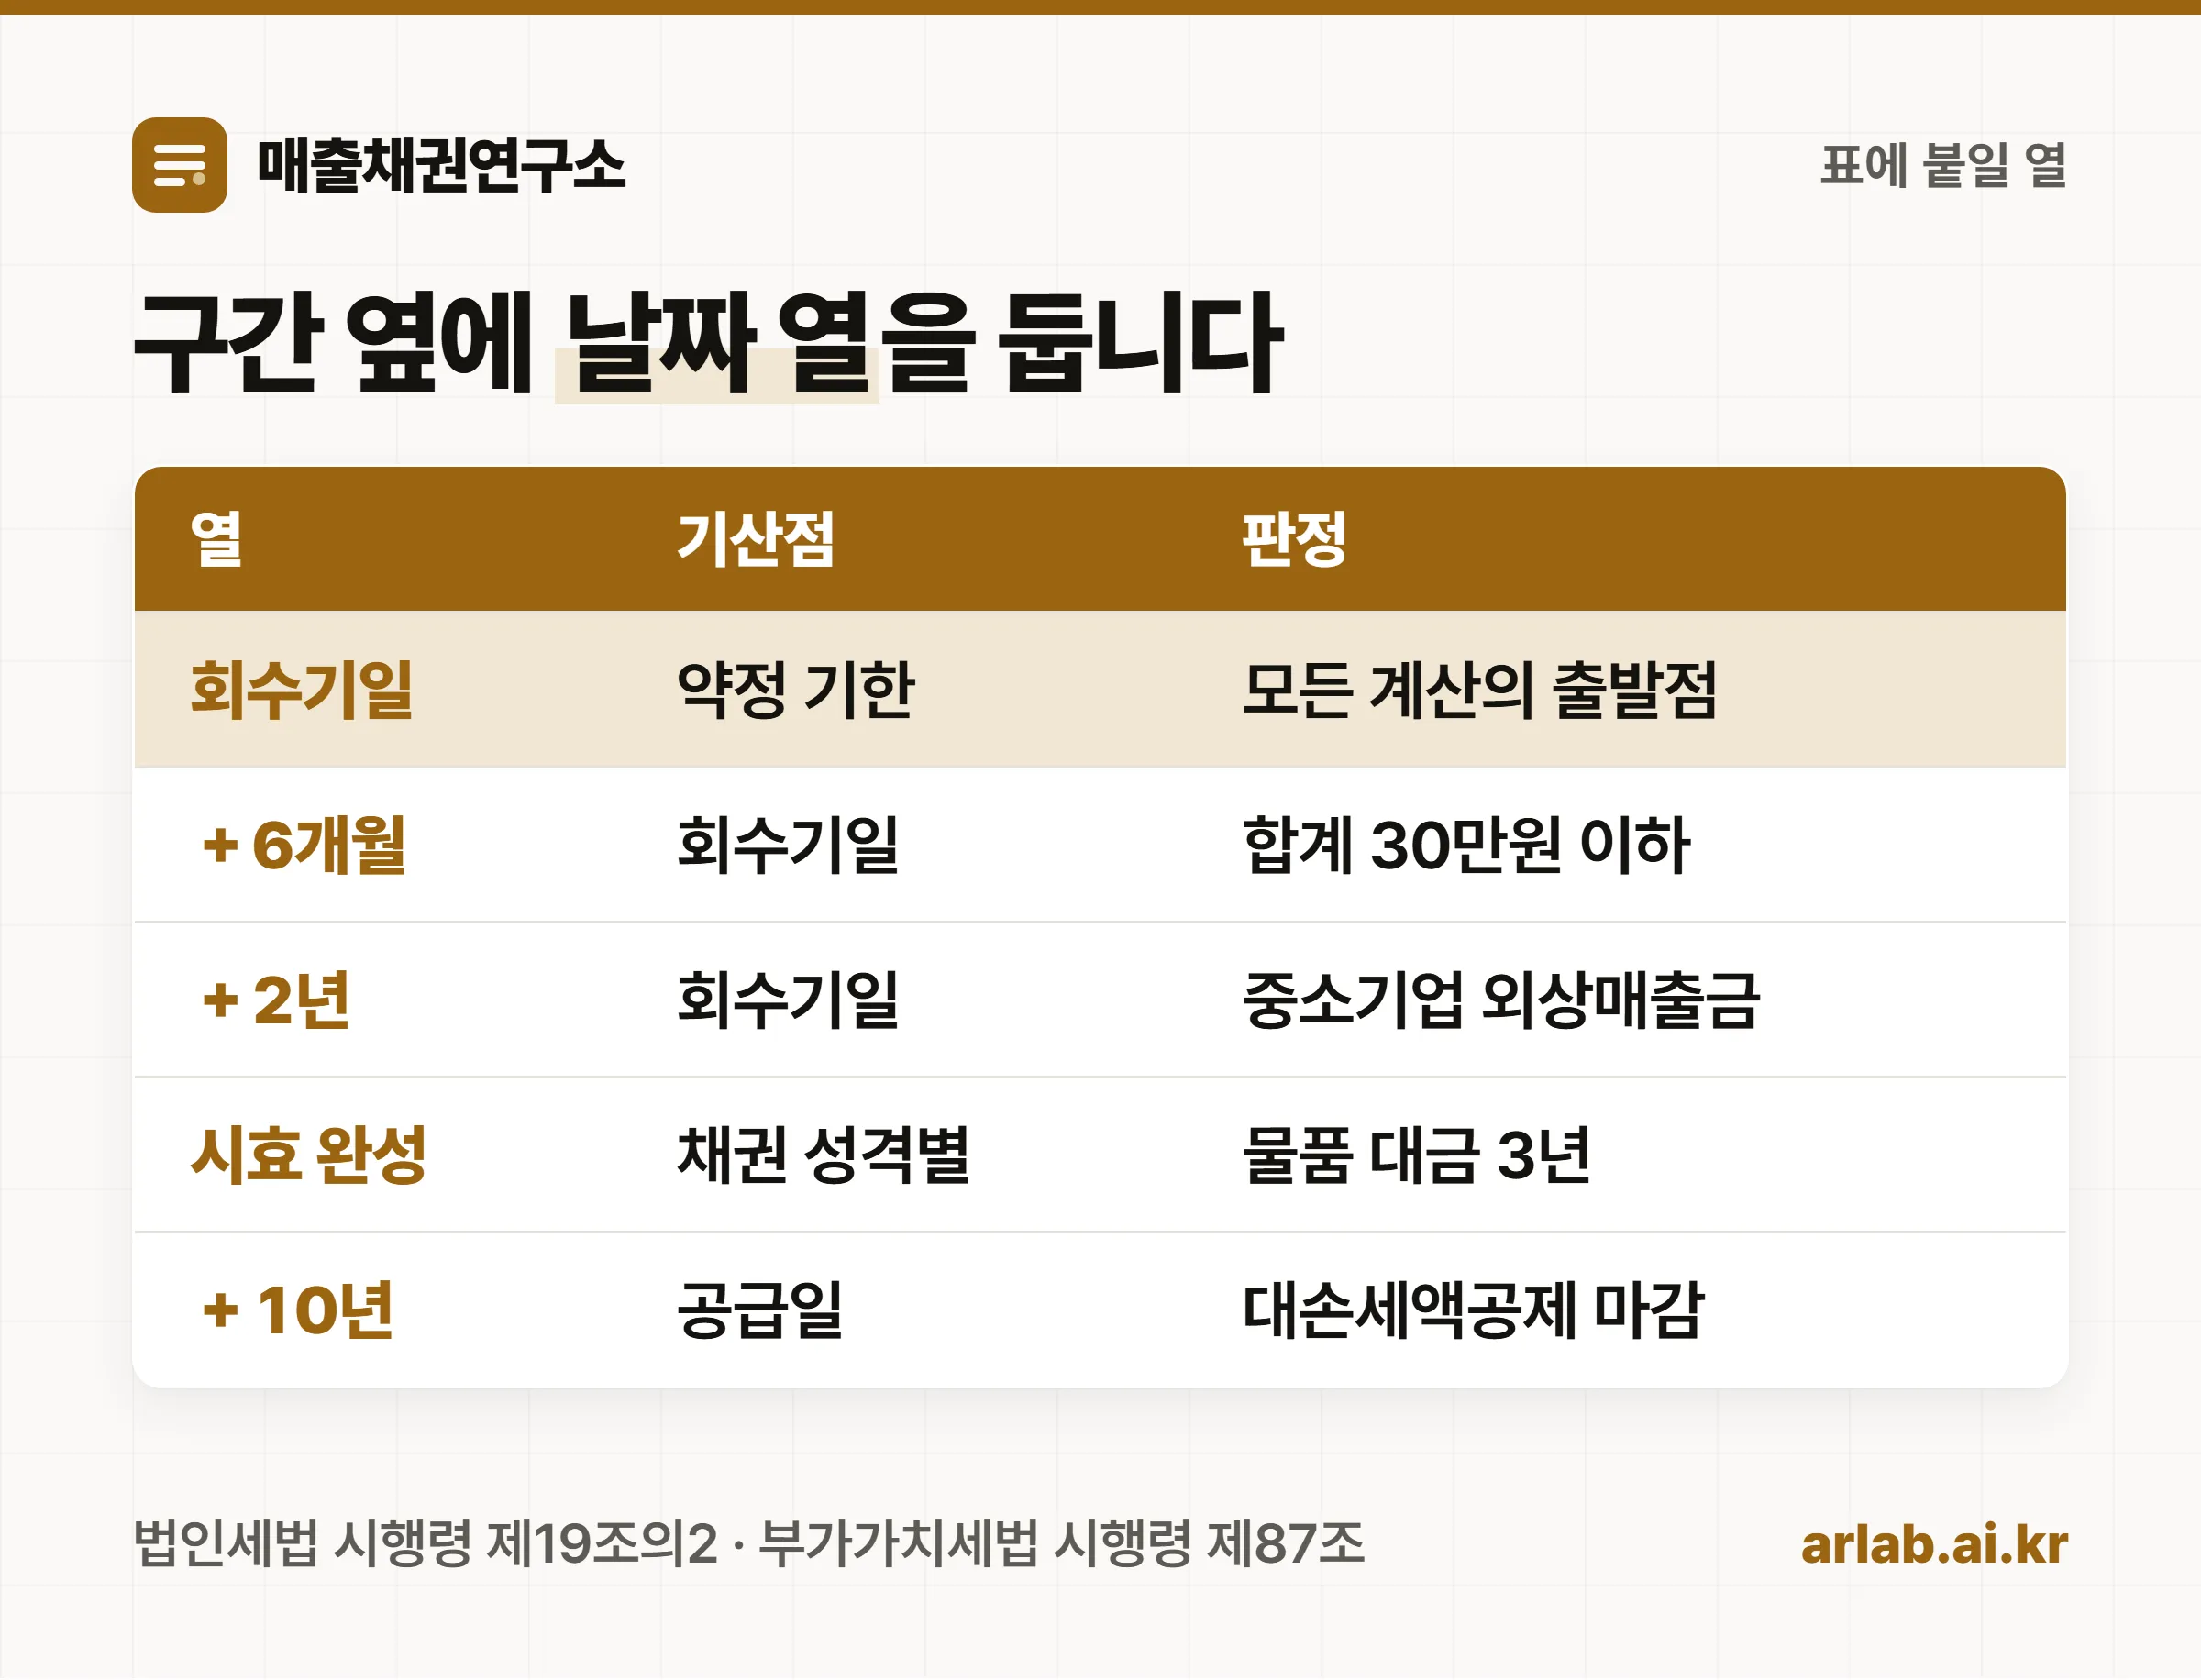
그래서 표에 열을 더합니다. 구간은 그대로 두고 날짜 열을 붙이는 방식이에요.
- 회수기일 — 모든 계산의 기산일
- 회수기일 + 6개월 — 채무자별 합계가 30만원 이하로 내려온 순간 이 날짜가 의미를 갖는다
- 회수기일 + 2년 — 중소기업 외상매출금·미수금(특수관계인 제외)
- 소멸시효 완성 예정일 — 채권 종류별로 계산
- 공급일 + 10년 — 부가가치세 대손세액공제 창이 닫히는 날
소멸시효는 몇 년으로 잡나요
물품 대금은 3년입니다. 민법 제163조 제6호가 「생산자 및 상인이 판매한 생산물 및 상품의 대가」를 3년의 단기소멸시효로 정합니다.
같은 조 제3호는 도급받은 자와 공사의 설계·감독에 종사하는 자의 공사에 관한 채권을 3년으로 두고, 제162조 제1항은 일반 채권을 10년으로 둡니다. 어느 호에 들어가느냐로 몇 배가 갈려요.
표에는 채권 성격 열을 하나 더 둡니다. 물품 대금인지, 용역 대금인지, 공사 대금인지에 따라 시효 계산이 갈리기 때문이에요.
대손 처리 시점은 우리가 고르나요
사유에 따라 갈립니다. 시행령 제19조의2 제3항이 손금 귀속시기를 두 갈래로 나눠 둡니다.
| 구분 | 해당 사유 | 귀속 사업연도 |
|---|---|---|
| 고를 수 없다 | 제1호~제5호, 제5호의2, 제6호 (소멸시효 완성·회생계획인가·면책결정·경매 취소 등) | 해당 사유가 발생한 날이 속하는 사업연도 |
| 고를 수 있다 | 그 밖의 사유 (제7호~제13호, 30만원·2년·부도 포함) | 손비로 계상한 날이 속하는 사업연도 |
앞줄은 그 해에 털지 않으면 그 사업연도의 손금 기회가 지나갑니다. 소멸시효가 완성된 해에 장부에서 정리하지 않으면 나중에 계상해도 그 해의 손금이 되지 않아요.
뒷줄은 반대로 계상하는 해가 곧 귀속 사업연도입니다. 요건은 이미 갖췄더라도 장부에 올리지 않으면 아직 손금이 아닙니다.
그래서 연령분석표의 오른쪽 끝에는 「올해 안에 반드시」 열이 하나 더 필요합니다. 소멸시효 완성 예정일이 그 사업연도 안에 들어오는 건이 여기 모입니다.
기산일이 흐려지면 이 판정이 전부 흔들립니다. 그래서 청구서를 만들 때 건마다 회수기일을 한 번 적어 두고, 이후 계산은 모두 그 날짜에서 시작해야 해요.
부가가치세는 별도의 시계입니다
공급일부터 10년입니다. 부가가치세법 시행령 제87조 제2항이 「공급일부터 10년이 지난 날이 속하는 과세기간에 대한 확정신고 기한까지」 확정되는 대손세액으로 공제 범위를 한정합니다.
기산점이 회수기일이 아니라 공급일이라는 점에 주의하세요. 법인세 쪽 날짜와 시작점이 다릅니다.
공제액은 법 제45조 제1항의 계산식대로 대손금액 × 110분의 10입니다. 대손이 확정된 날이 속하는 과세기간의 매출세액에서 뺍니다.
사유 목록은 법인세 쪽과 같습니다. 시행령 제87조 제1항 제1호가 「법인세법 시행령 제19조의2 제1항에 따라 대손금으로 인정되는 경우」를 그대로 끌어다 쓰거든요.
표를 실제로 어떻게 만드나요
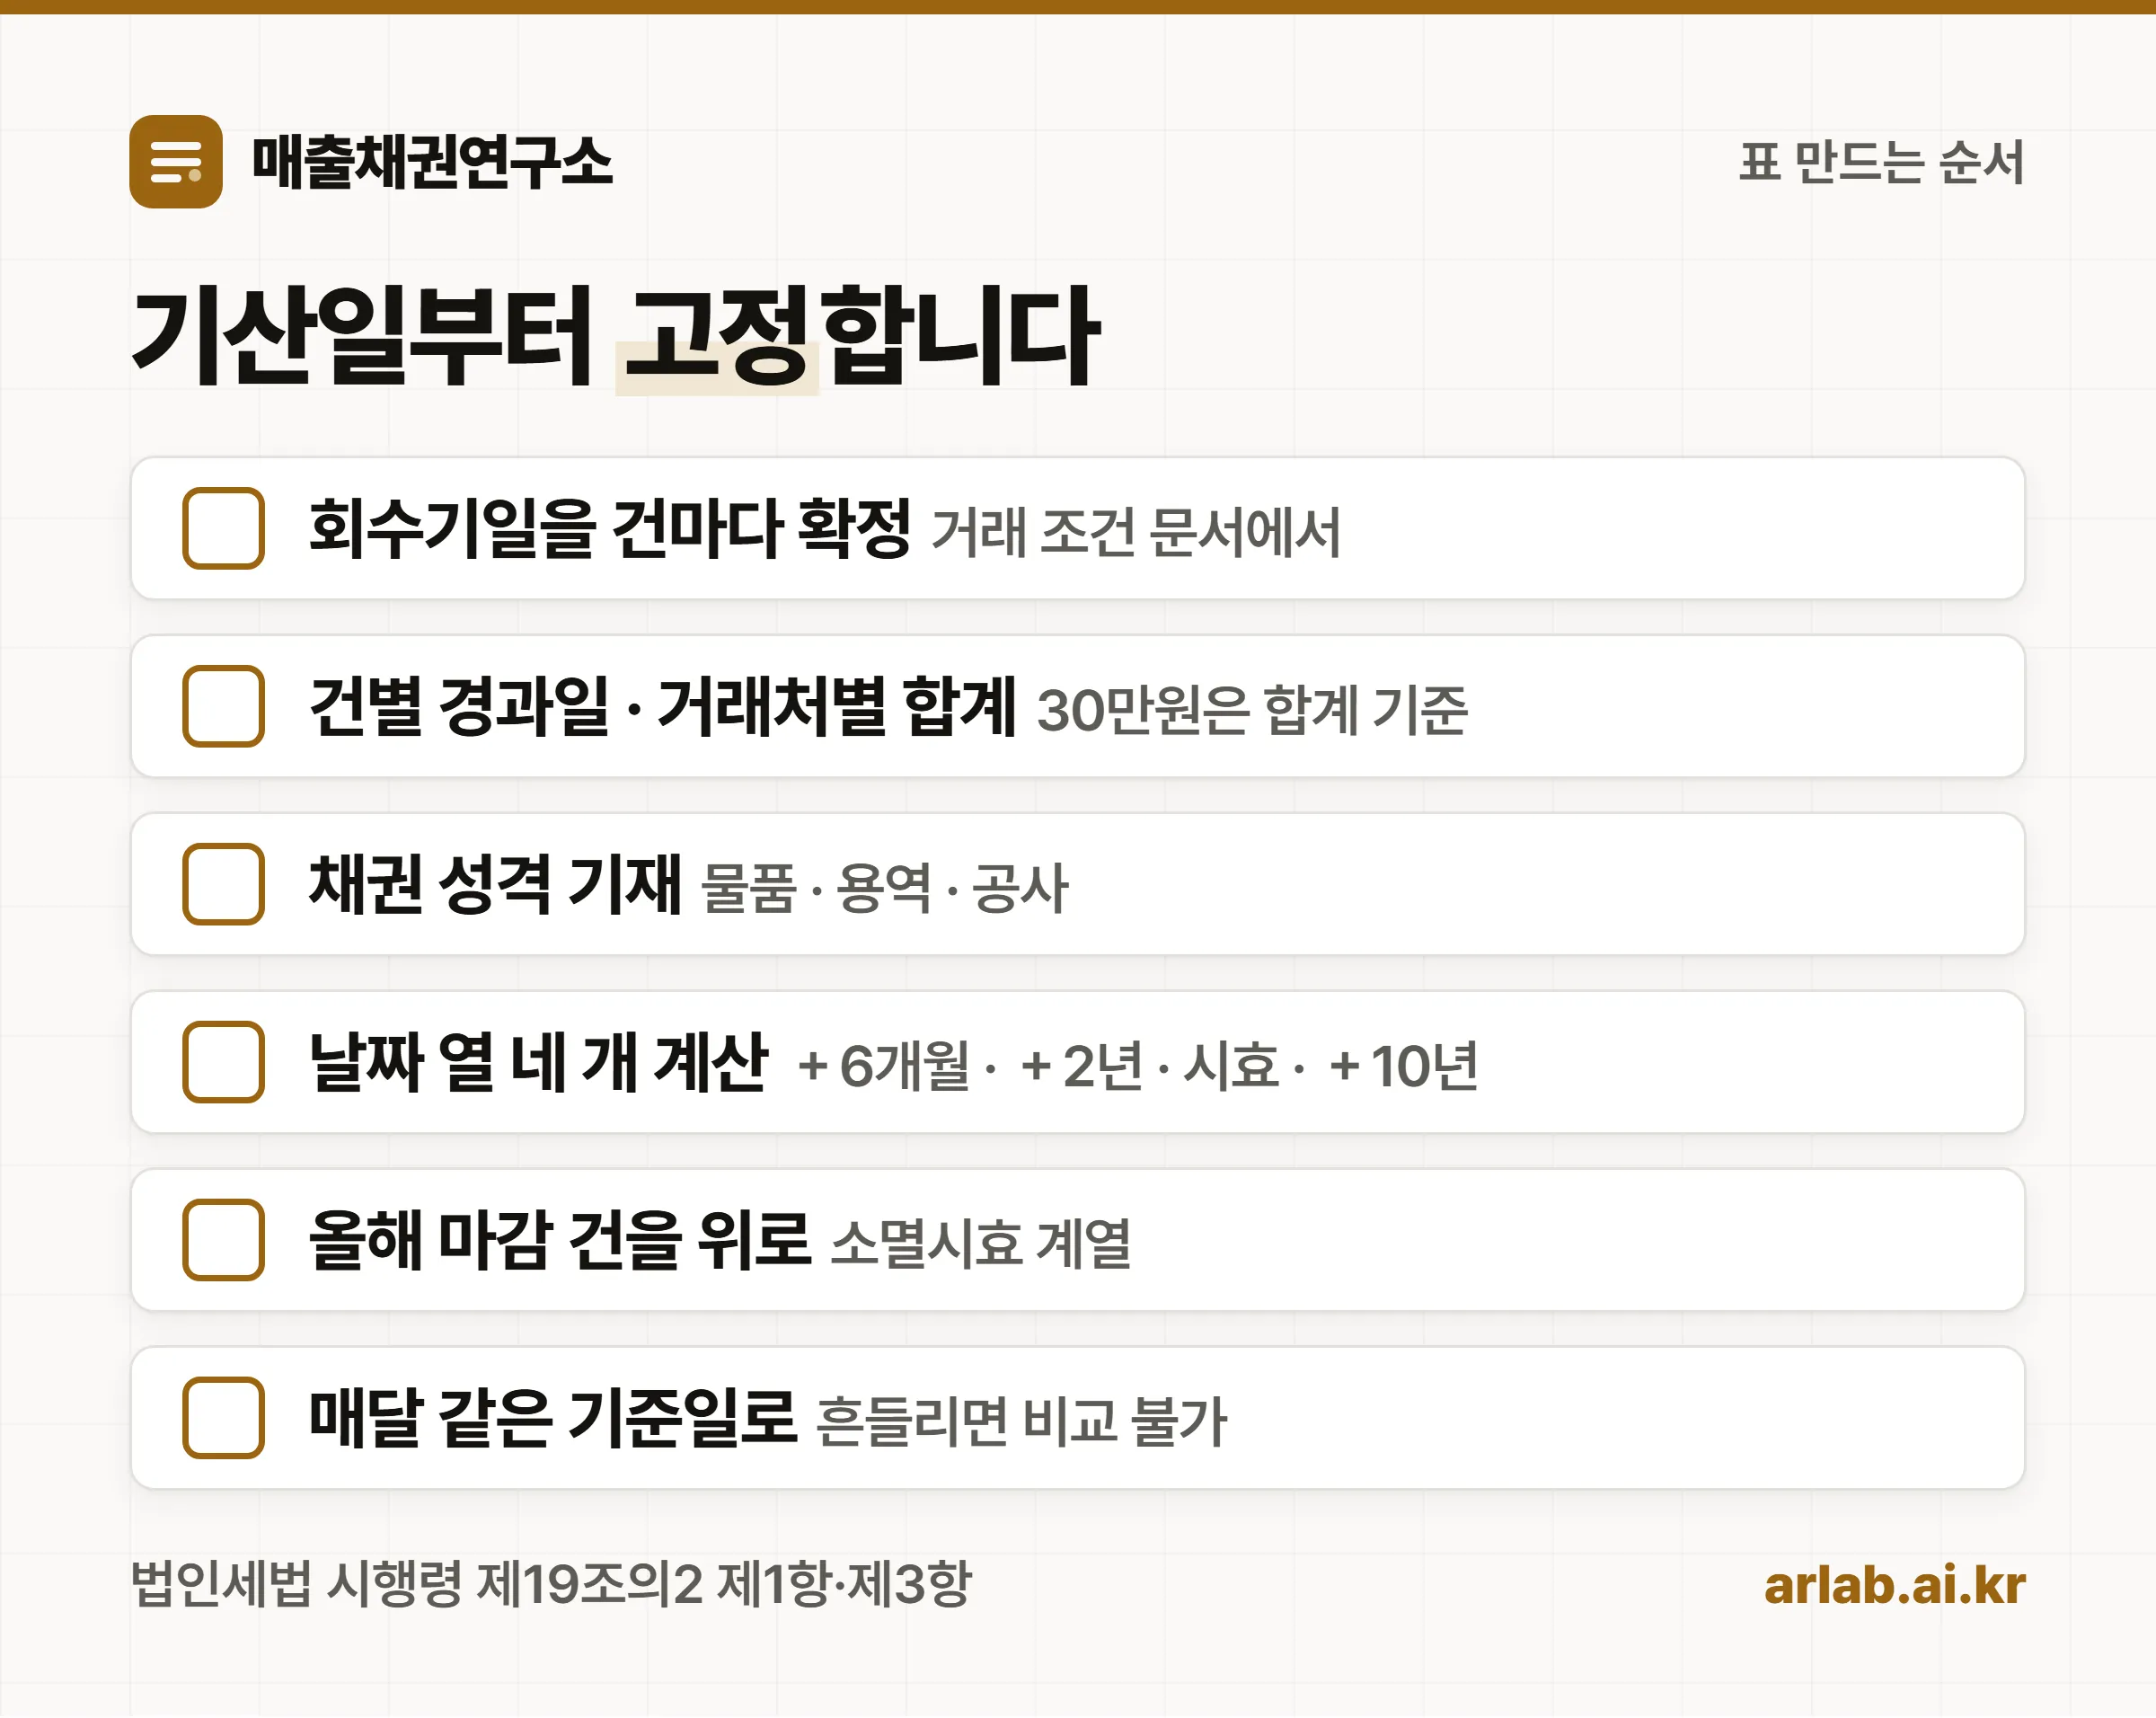
한 번에 다 만들지 않습니다. 기산일부터 고정하고 열을 하나씩 붙입니다.
- 회수기일을 건마다 확정합니다. 없는 건은 거래 조건 문서를 먼저 찾습니다. 이게 없으면 나머지 계산이 전부 성립하지 않습니다.
- 건별 경과일과 거래처별 합계를 같이 냅니다. 30만원 기준은 합계로, 회수기일 경과는 건별로 보기 때문입니다.
- 채권 성격을 적습니다. 물품·용역·공사에 따라 시효 계산이 갈립니다.
- 날짜 열 네 개를 계산해 둡니다. 회수기일+6개월, 회수기일+2년, 소멸시효 완성 예정일, 공급일+10년.
- 올해 안에 마감되는 건을 위로 올립니다. 제3항 앞줄(소멸시효 계열)에 해당하는 건이 여기 모입니다.
- 매달 같은 기준일로 다시 만듭니다. 기준일이 달마다 바뀌면 경과일 비교가 무의미해집니다.
대손충당금 설정액은 또 다른 계산입니다. 법인세법 시행령 제61조 제2항이 일반 법인의 손금산입 한도를 채권잔액의 100분의 1과 채권잔액에 대손실적률을 곱한 금액 중 큰 금액으로 정하는데, 여기에는 연체 기간이 들어가지 않아요. 연체 구간 자체가 무엇을 뜻하는지는 미수금 연체 90일이 임계점이라는 말에 정리해 두었습니다.
자주 묻는 질문
Q. 표를 엑셀로 계속 만들어도 되나요?
됩니다. 다만 기준일과 기산일 두 개를 사람이 매번 입력하는 구조라면 달마다 값이 흔들립니다. 어떤 달은 발행일로, 어떤 달은 마감일로 세면 6개월도 2년도 판정할 수 없어요.
Q. 90일 초과 칸을 더 잘게 나누면 되지 않나요?
도움이 됩니다. 다만 구간을 나누는 것과 날짜를 갖는 것은 다릅니다. 「180일 초과」 칸이 있어도 그 안의 건이 언제 2년에 닿는지는 회수기일을 알아야 나옵니다.
Q. 거래처가 폐업했으면 바로 대손인가요?
시행령 제19조의2 제1항 제8호가 채무자의 파산·강제집행·형의 집행·사업의 폐지·사망·실종·행방불명으로 회수할 수 없는 채권을 사유로 둡니다. 사업의 폐지가 목록에 있지만 「회수할 수 없는」이라는 요건이 함께 붙어 있으니 그 사실을 남겨 두는 편이 안전합니다.
Q. 표에 부가가치세를 포함한 금액을 적나요?
대손세액공제 쪽은 포함한 금액으로 봅니다. 법 제45조 제1항이 매출채권을 「부가가치세를 포함한 것을 말한다」로 정의해요. 회수 관리용 표와 세무용 계산의 금액 기준이 다를 수 있으니 열을 갈라 두세요.