입금 대사·결제
가상계좌 뜻, 거래처마다 번호가 다르면 대사가 끝나요
가상계좌 뜻은 법인 계좌 아래에 만든 입금 전용 번호예요. 거래처마다 번호를 하나씩 주면 들어온 순간 누가 보낸 돈인지 정해져요. 일본 산산 Bill One 해설로 종류·비용·언제 쓸 가치가 있는지와 남는 일을 정리했어요.
- 1곳 1번호 B2B에 맞는 배정 방식 — 거래처 하나에 번호 하나
- 100건+ 원문이 제시한 도입 검토 기준(한 달 입금 건수)
- 2가지 가상계좌의 종류(주문별·거래처별)
이 글의 수치는 Sansan Bill One 「バーチャル口座とは?」(2026-03-10 수정판)·민법 제476조·제477조(국가법령정보센터)에서 확인했습니다.
검수: 이연우 공인회계사 · 검수 확인일 2026-10-05
통장에 「김민수 1,100,000원」이 찍혔어요. 거래처 명단에 김민수는 없어요. 대표 개인 이름일까요, 경리 담당자일까요? 이 한 줄을 찾느라 전화를 돌리는 동안 다른 입금이 또 쌓입니다.
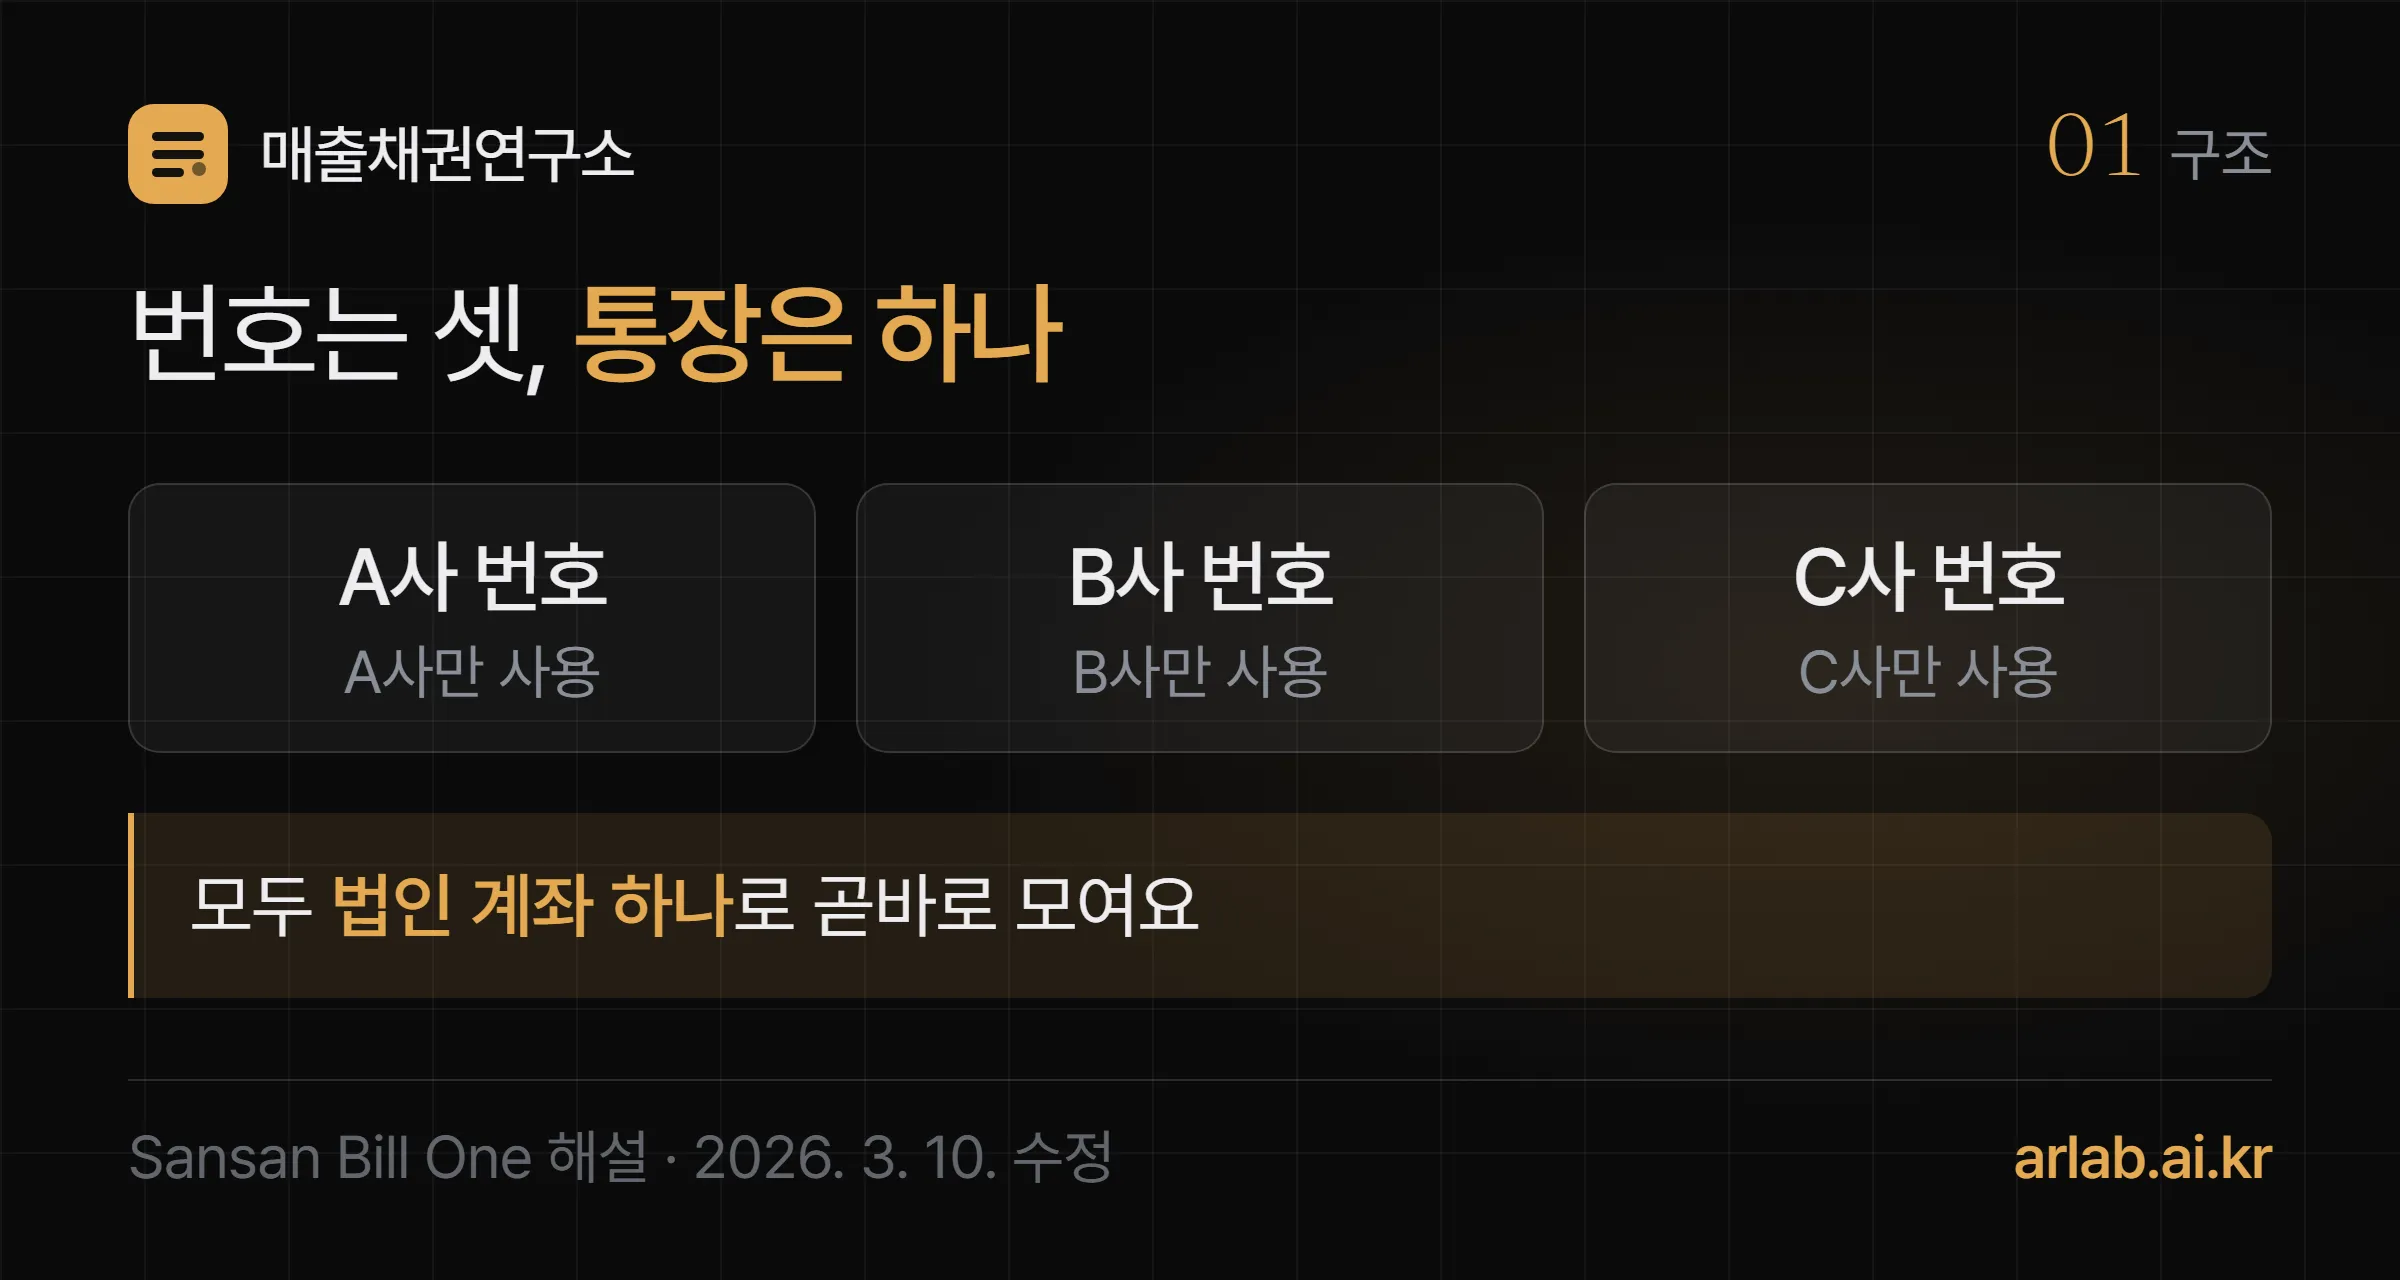
가상계좌 뜻은 법인 계좌 아래에 만든 입금 전용 번호예요. 거래처마다 번호를 하나씩 주면, 돈이 들어온 순간 누가 보낸 돈인지가 정해져요. 보낸 사람 이름이 무엇이든 상관없이요.
이 글은 일본 산산(Sansan)의 청구서 서비스 Bill One이 쓴 「バーチャル口座とは?」(가상계좌란?, 2026년 3월 10일 수정)를 뼈대로 썼어요. 일본의 バーチャル口座(가상계좌)는 국내 가상계좌와 구조가 같아요. 핵심은 고객마다 전용 번호를 청구서에 찍어 보내고, 그 번호로 들어온 돈을 청구 건에 바로 붙여 입금 확인을 사람 손에서 덜어내는 거예요.
가상계좌 뜻은 정확히 무엇인가요?
법인 계좌 아래에 붙인 입금 전용 번호예요. 원문은 은행이 사업자에게 빌려주는 입금 전용 계좌이고, 시스템 안에만 있어서 「가상」이라고 부른다고 설명해요.
- 가상계좌 Virtual account 계정과목 · 보통예금 · 매출채권 입금
- 실제 법인 계좌 아래에 연결한 입금 전용 번호. 이 번호로 들어온 돈은 곧바로 원래 법인 계좌로 옮겨지고, 번호로 보낸 사람과 거래를 알아본다.
아파트 우편함을 떠올려 보세요. 건물 주소는 하나지만 집마다 호수가 달라서, 편지가 도착하면 누구 것인지 바로 알죠. 가상계좌에서 건물 주소가 법인 계좌, 호수가 거래처마다 준 번호예요.
비유가 깨지는 지점도 있어요. 우편함은 집마다 따로 쌓이지만, 가상계좌로 들어온 돈은 곧바로 한 통장으로 합쳐져요. 원문도 돈이 가상계좌에 잠깐 들어왔다가 바로 연결된 법인 계좌로 들어간다고 설명해요.
새 통장을 여러 개 만드는 것과도 달라요. 원문은 목적별로 실제 계좌를 따로 열면 서류와 통장 관리가 늘지만, 가상계좌는 관리할 계좌가 하나뿐이라고 짚어요.
주문마다 줄까요, 거래처마다 줄까요?
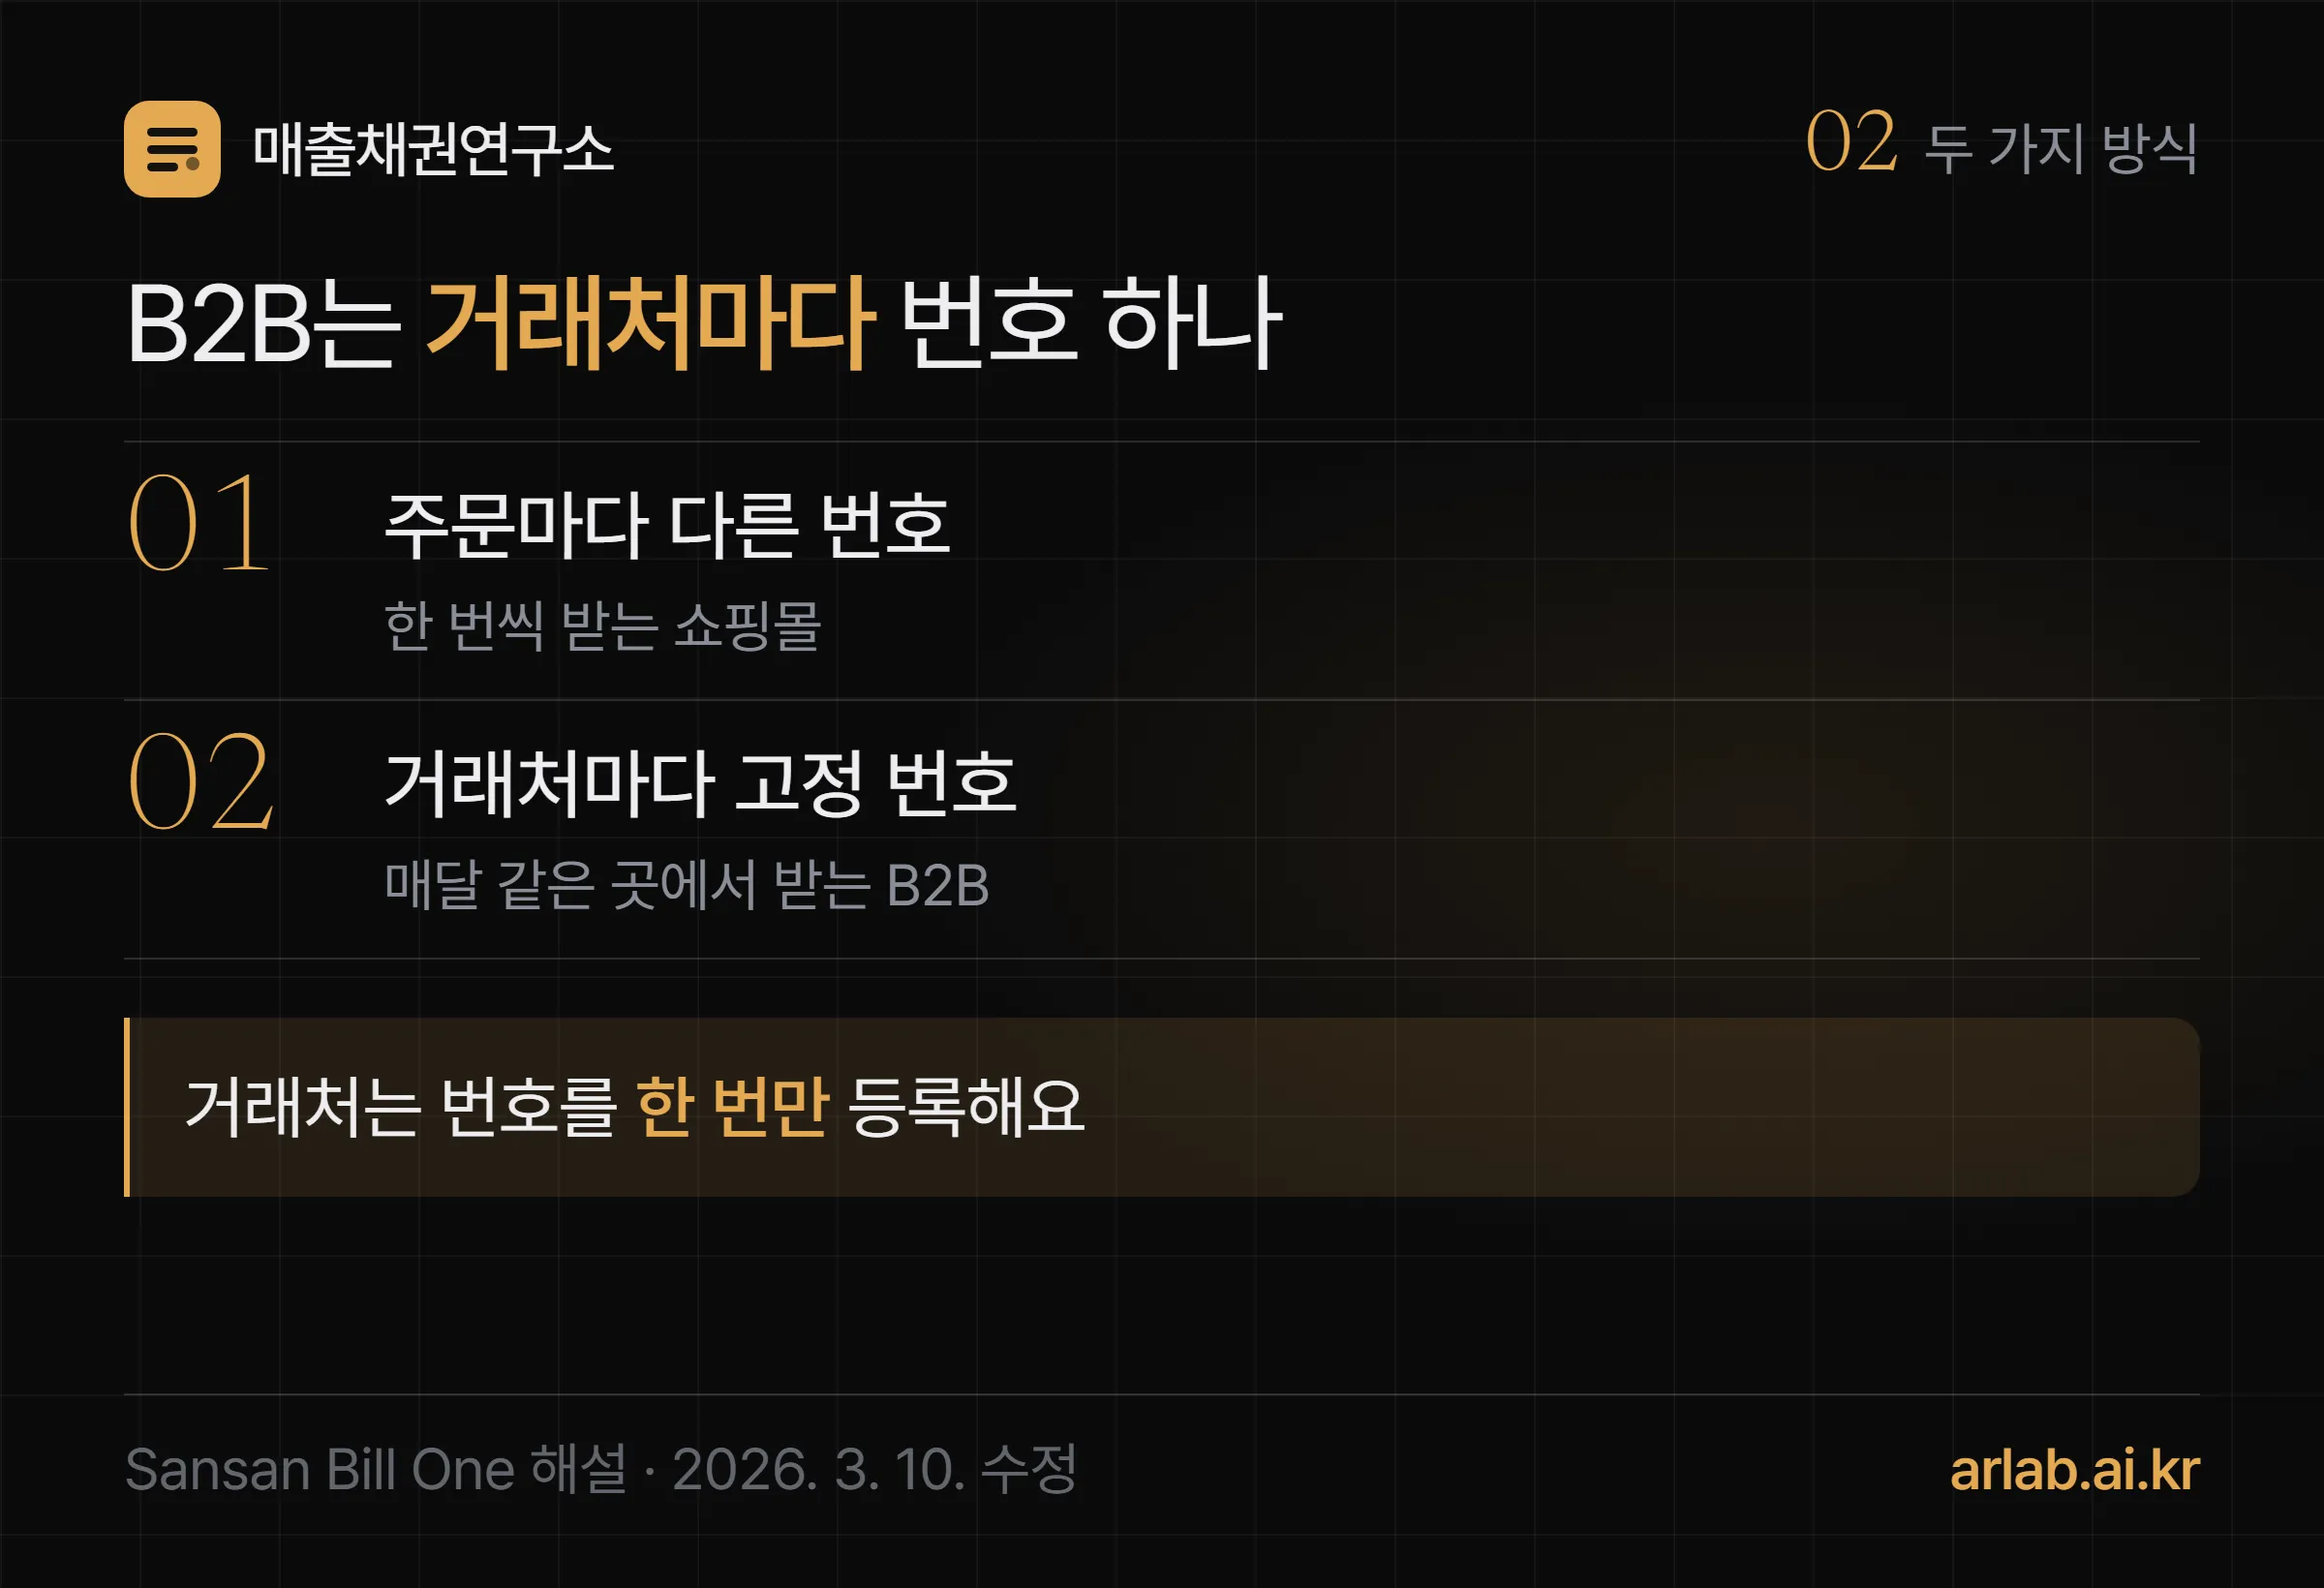
B2B라면 거래처마다 주는 쪽이 맞아요. 원문은 가상계좌를 쓰는 방법을 두 가지로 나눠요.
주문마다 다른 번호
- 한 번의 주문·거래에 번호 하나
- 번호로 주문 내용까지 특정
- 불특정 다수에게 받는 쇼핑몰에 맞음
- 같은 금액 주문이 많을 때 유리
거래처마다 고정 번호
- 거래처 하나에 번호 하나
- 두 번째 거래부터도 같은 번호
- 같은 거래처가 매달 보내는 B2B에 맞음
- 상대는 번호를 새로 저장할 필요 없음
원문이 B2B에 거래처별 번호를 권한 이유는 보내는 쪽의 수고예요. 거래처 경리는 한 번 등록한 계좌로 매달 보내면 끝이고, 우리는 번호만 보고 누구 돈인지 알아요.
혹시 매달 같은 거래처 수십 곳에서 돈을 받으시나요? 그렇다면 주문별 번호는 오히려 일을 늘려요. 거래처가 청구서마다 계좌를 새로 등록해야 하니까요.
보내는 쪽은 무엇이 달라지나요?
아무것도 달라지지 않아요. 이 글의 놀람 포인트예요. 원문은 인터넷뱅킹·ATM·창구 이체 모두 일반 계좌와 똑같고, 보내는 쪽에서는 그 번호가 가상계좌인지 구별할 방법이 없다고 설명해요.
그래서 가상계좌는 거래처에 부탁할 일이 거의 없어요. 「입금자명에 회사명을 꼭 적어 주세요」 같은 요청은 상대가 잊으면 그만이죠. 가상계좌는 상대가 무엇을 적든 번호가 주인을 대신 말해 줘요.
맨 처음의 「김민수 1,100,000원」으로 돌아가 볼게요. 그 돈이 A사에 준 번호로 들어왔다면, 김민수가 누구든 A사 입금이에요. 전화를 돌릴 일이 사라지죠.
가상계좌로 바꾸면 무엇이 좋아지나요?
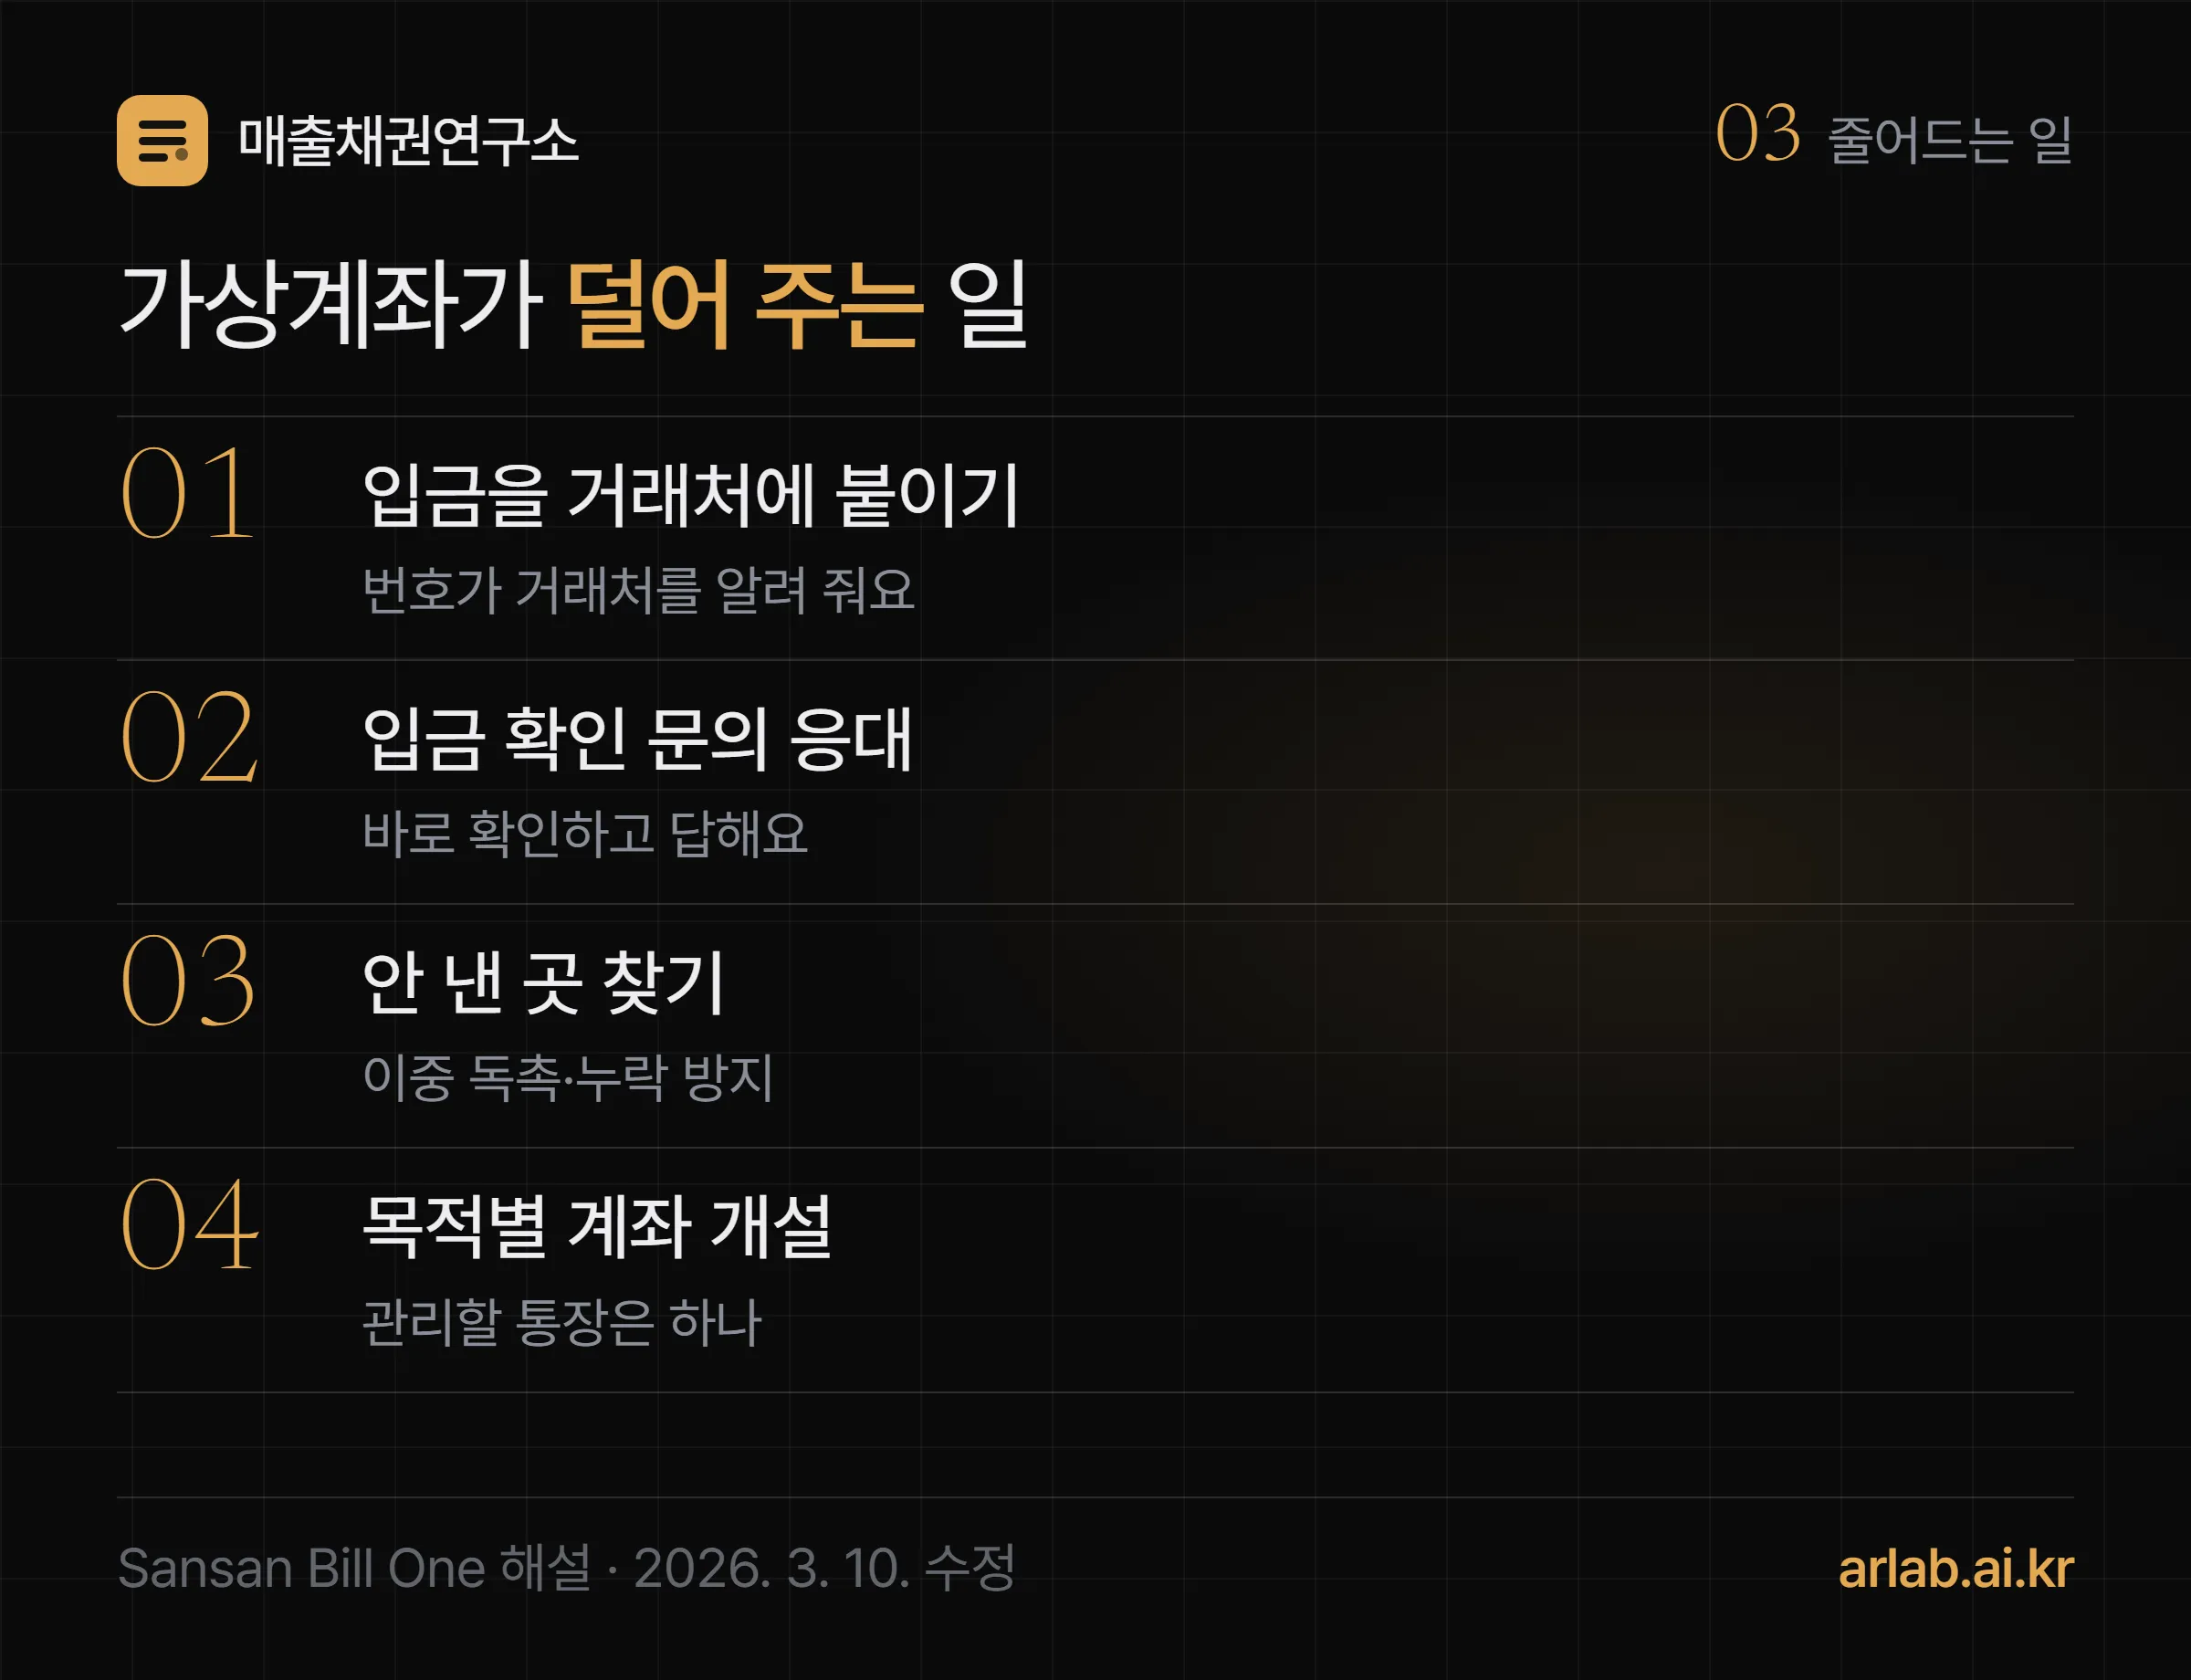
입금을 거래처에 붙이는 일이 줄어요. 원문은 이 일을 입금 소거(入金消込)라고 불러요. 들어온 돈이 어느 거래 몫인지 맞춰 보고, 받을 돈 잔액을 지우는 작업이에요.
원문이 꼽은 장점은 네 가지예요.
- 입금 소거가 가벼워져요. 한 통장에 모든 입금이 섞이면 한 줄씩 확인해야 하지만, 번호가 다르면 거래처가 바로 정해져요.
- 거래처 응대가 빨라져요. 입금을 바로 확인하니 「입금했는데 확인되셨나요?」에 기다리게 하지 않아요.
- 안 낸 곳이 바로 보여요. 원문은 독촉을 두 번 보내거나 빠뜨리는 실수도 줄어든다고 짚어요.
- 계좌를 새로 열 필요가 없어요. 번호만 늘고 관리할 통장은 하나예요.
세 번째가 특히 중요해요. 누가 냈는지 늦게 알면 이미 낸 거래처에 독촉이 나가는 사고가 생기거든요. 독촉을 순서대로 보내는 법은 독촉장, 60일에 걸쳐 7번 나눠요에서 다뤘어요.
가상계좌는 공짜인가요?
아니요, 비용이 들어요. 원문은 일본 기준으로 두 가지 비용을 짚어요. 첫째는 이용료예요. 초기 비용은 무료인 곳이 많지만 월 이용료가 수천~수만 엔 수준이라고 해요.
둘째는 수수료예요. 일반 계좌 이체는 보내는 쪽이 이체 수수료를 내고 받는 쪽은 내지 않아요. 원문은 가상계좌에서는 받는 쪽에 결제 수수료가 생긴다고 설명해요. 손에 남는 돈은 입금액에서 그 수수료를 뺀 금액이죠.
그래서 원문이 제시한 기준이 한 달 입금 100건 이상이에요. 그보다 적으면 비용이 이득보다 클 수 있다는 거예요. 국내 요금은 은행·결제대행사마다 다르니 신청할 곳의 요금표로 같은 셈을 해 보세요.
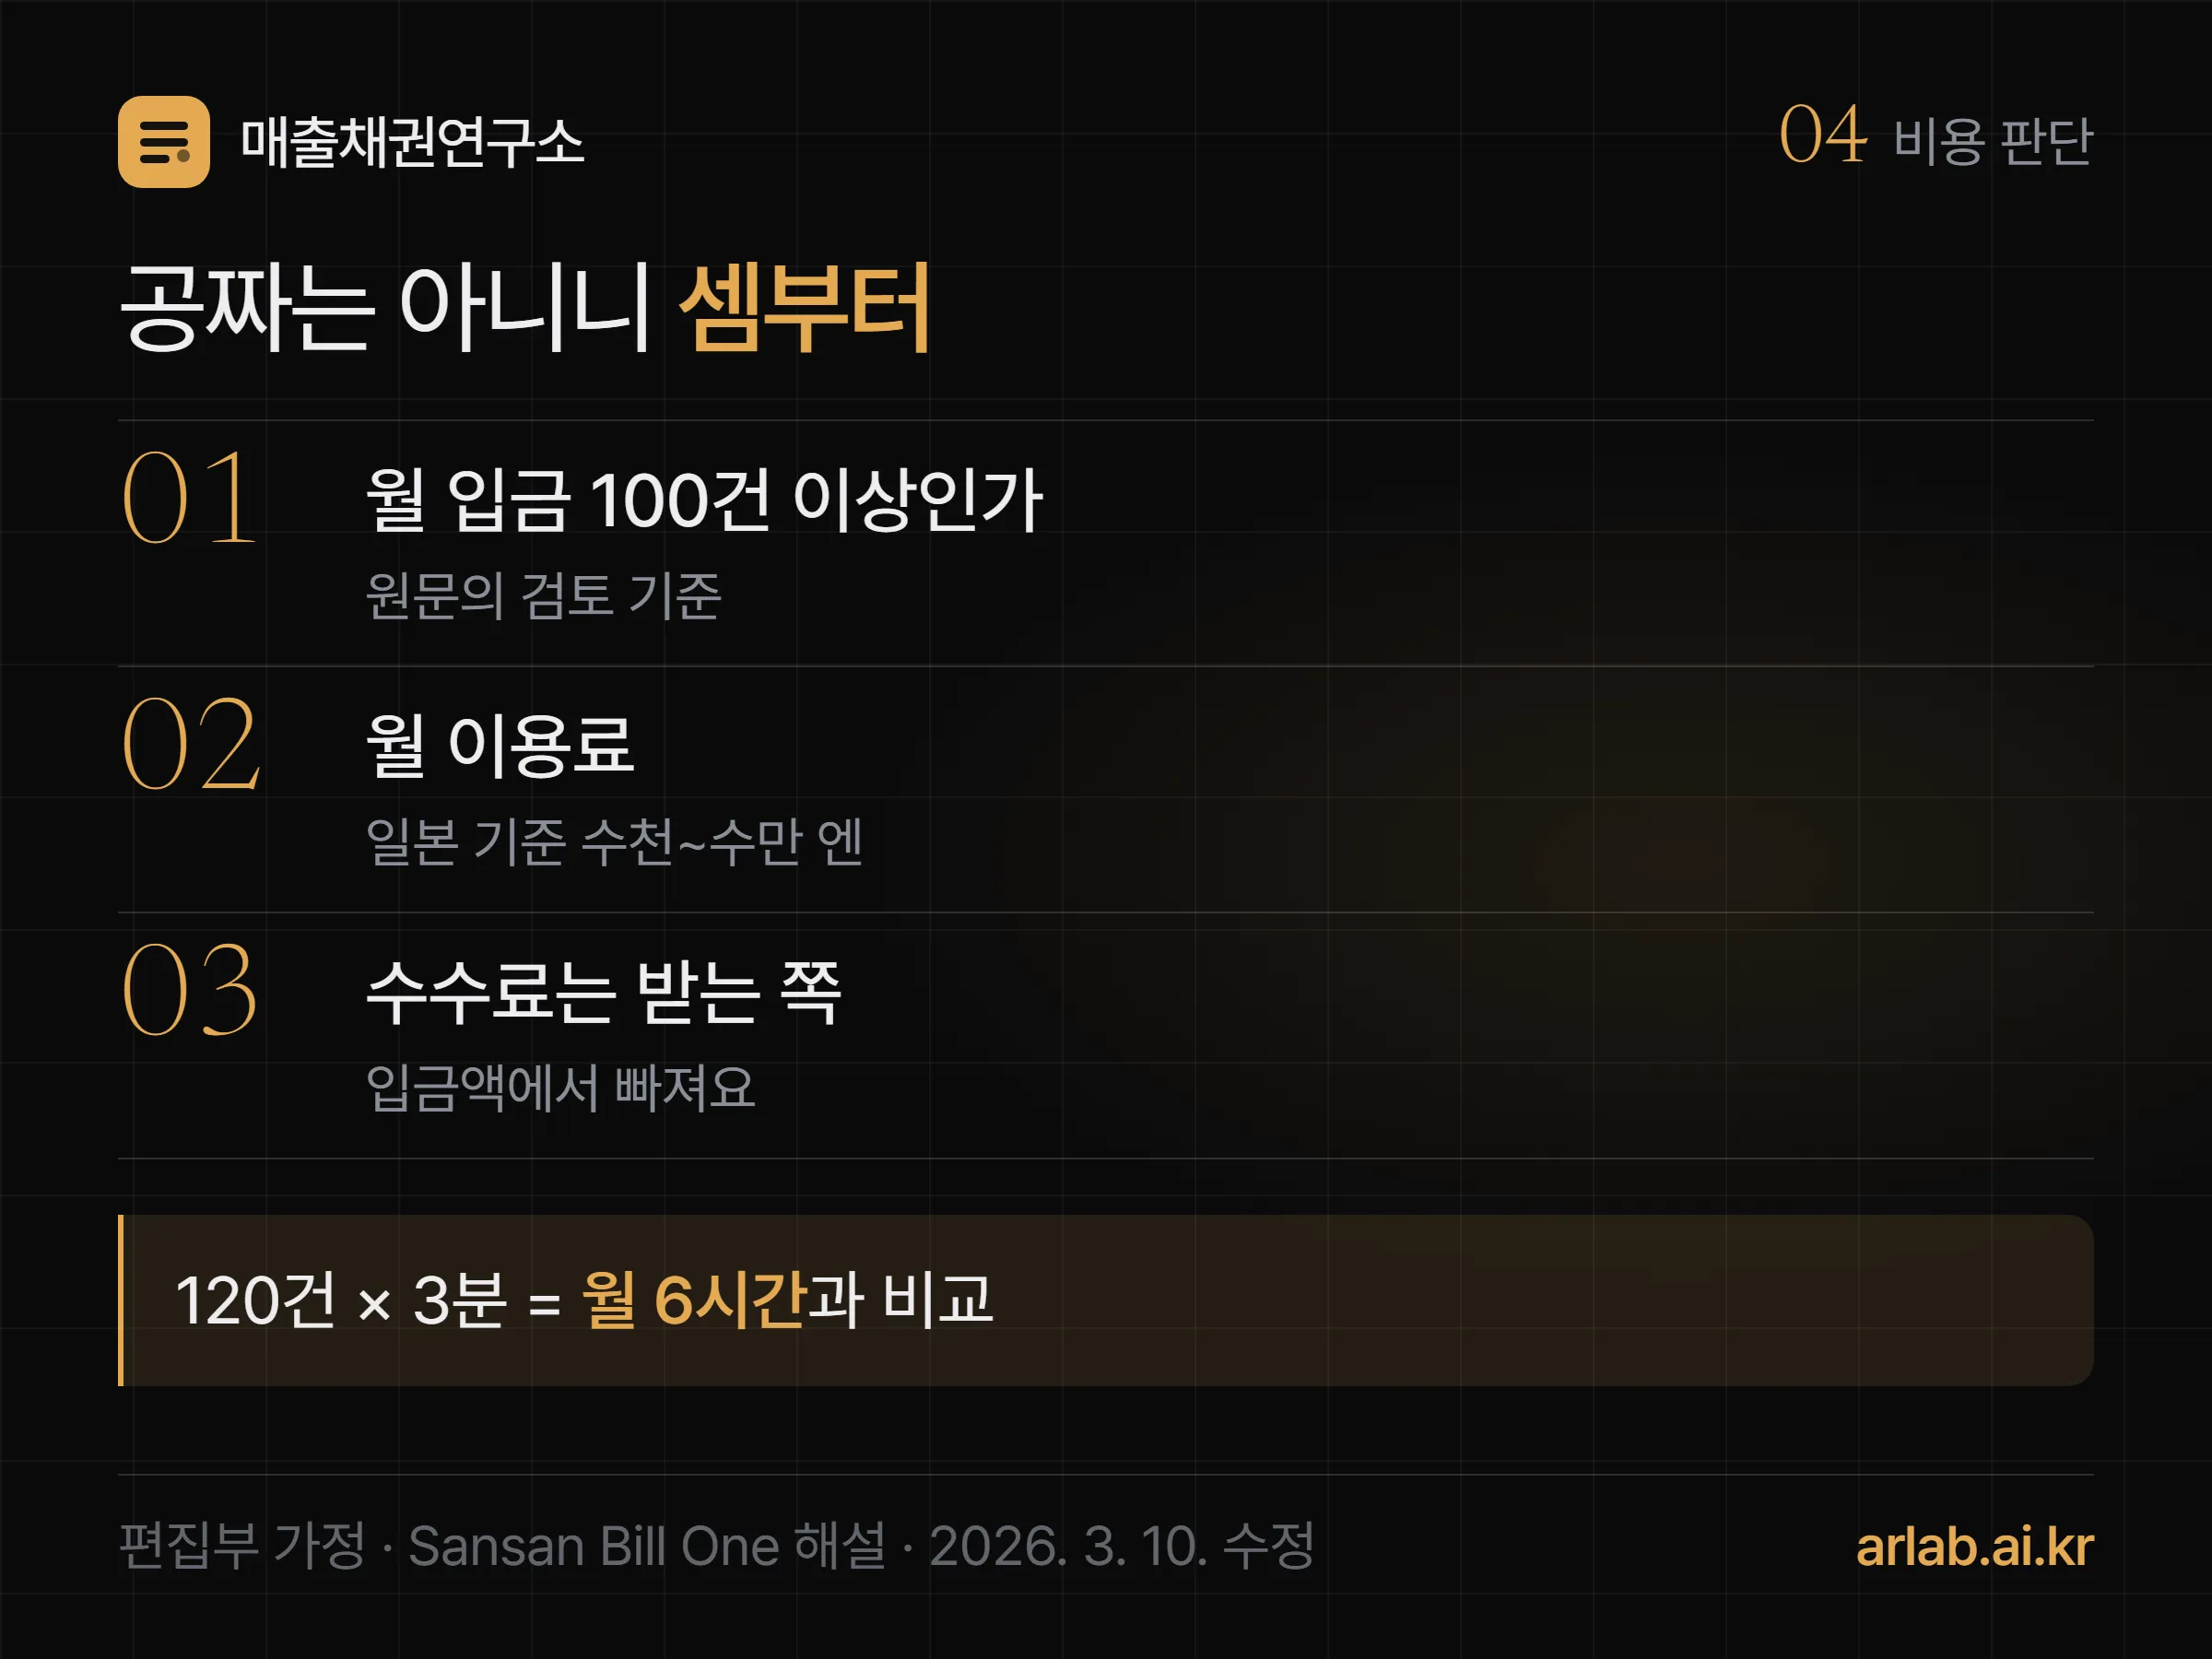
간단히 셈해 볼게요(편집부 가정). 한 달 입금이 120건이고 한 건을 찾고 붙이는 데 평균 3분이 걸린다면 한 달 6시간이에요. 이 6시간과 월 이용료·수수료를 나란히 놓고 보면 답이 나와요.
가상계좌로도 안 풀리는 일은 무엇인가요?
누가 보냈는지는 풀리지만, 어느 청구서 몫인지는 남을 수 있어요. 번호는 거래처를 알려 줄 뿐이에요. 한 거래처에 청구서가 여러 장 열려 있으면 그다음 판단은 여전히 필요해요.
자주 생기는 경우는 세 가지예요(편집부 정리).
- 합쳐서 보낸 돈 — 9월분 110만원과 10월분 110만원을 220만원 한 번에.
- 일부만 보낸 돈 — 110만원 청구에 100만원만.
- 조금 다른 금액 — 이체 수수료를 빼고 보내 몇백 원이 모자란 경우.
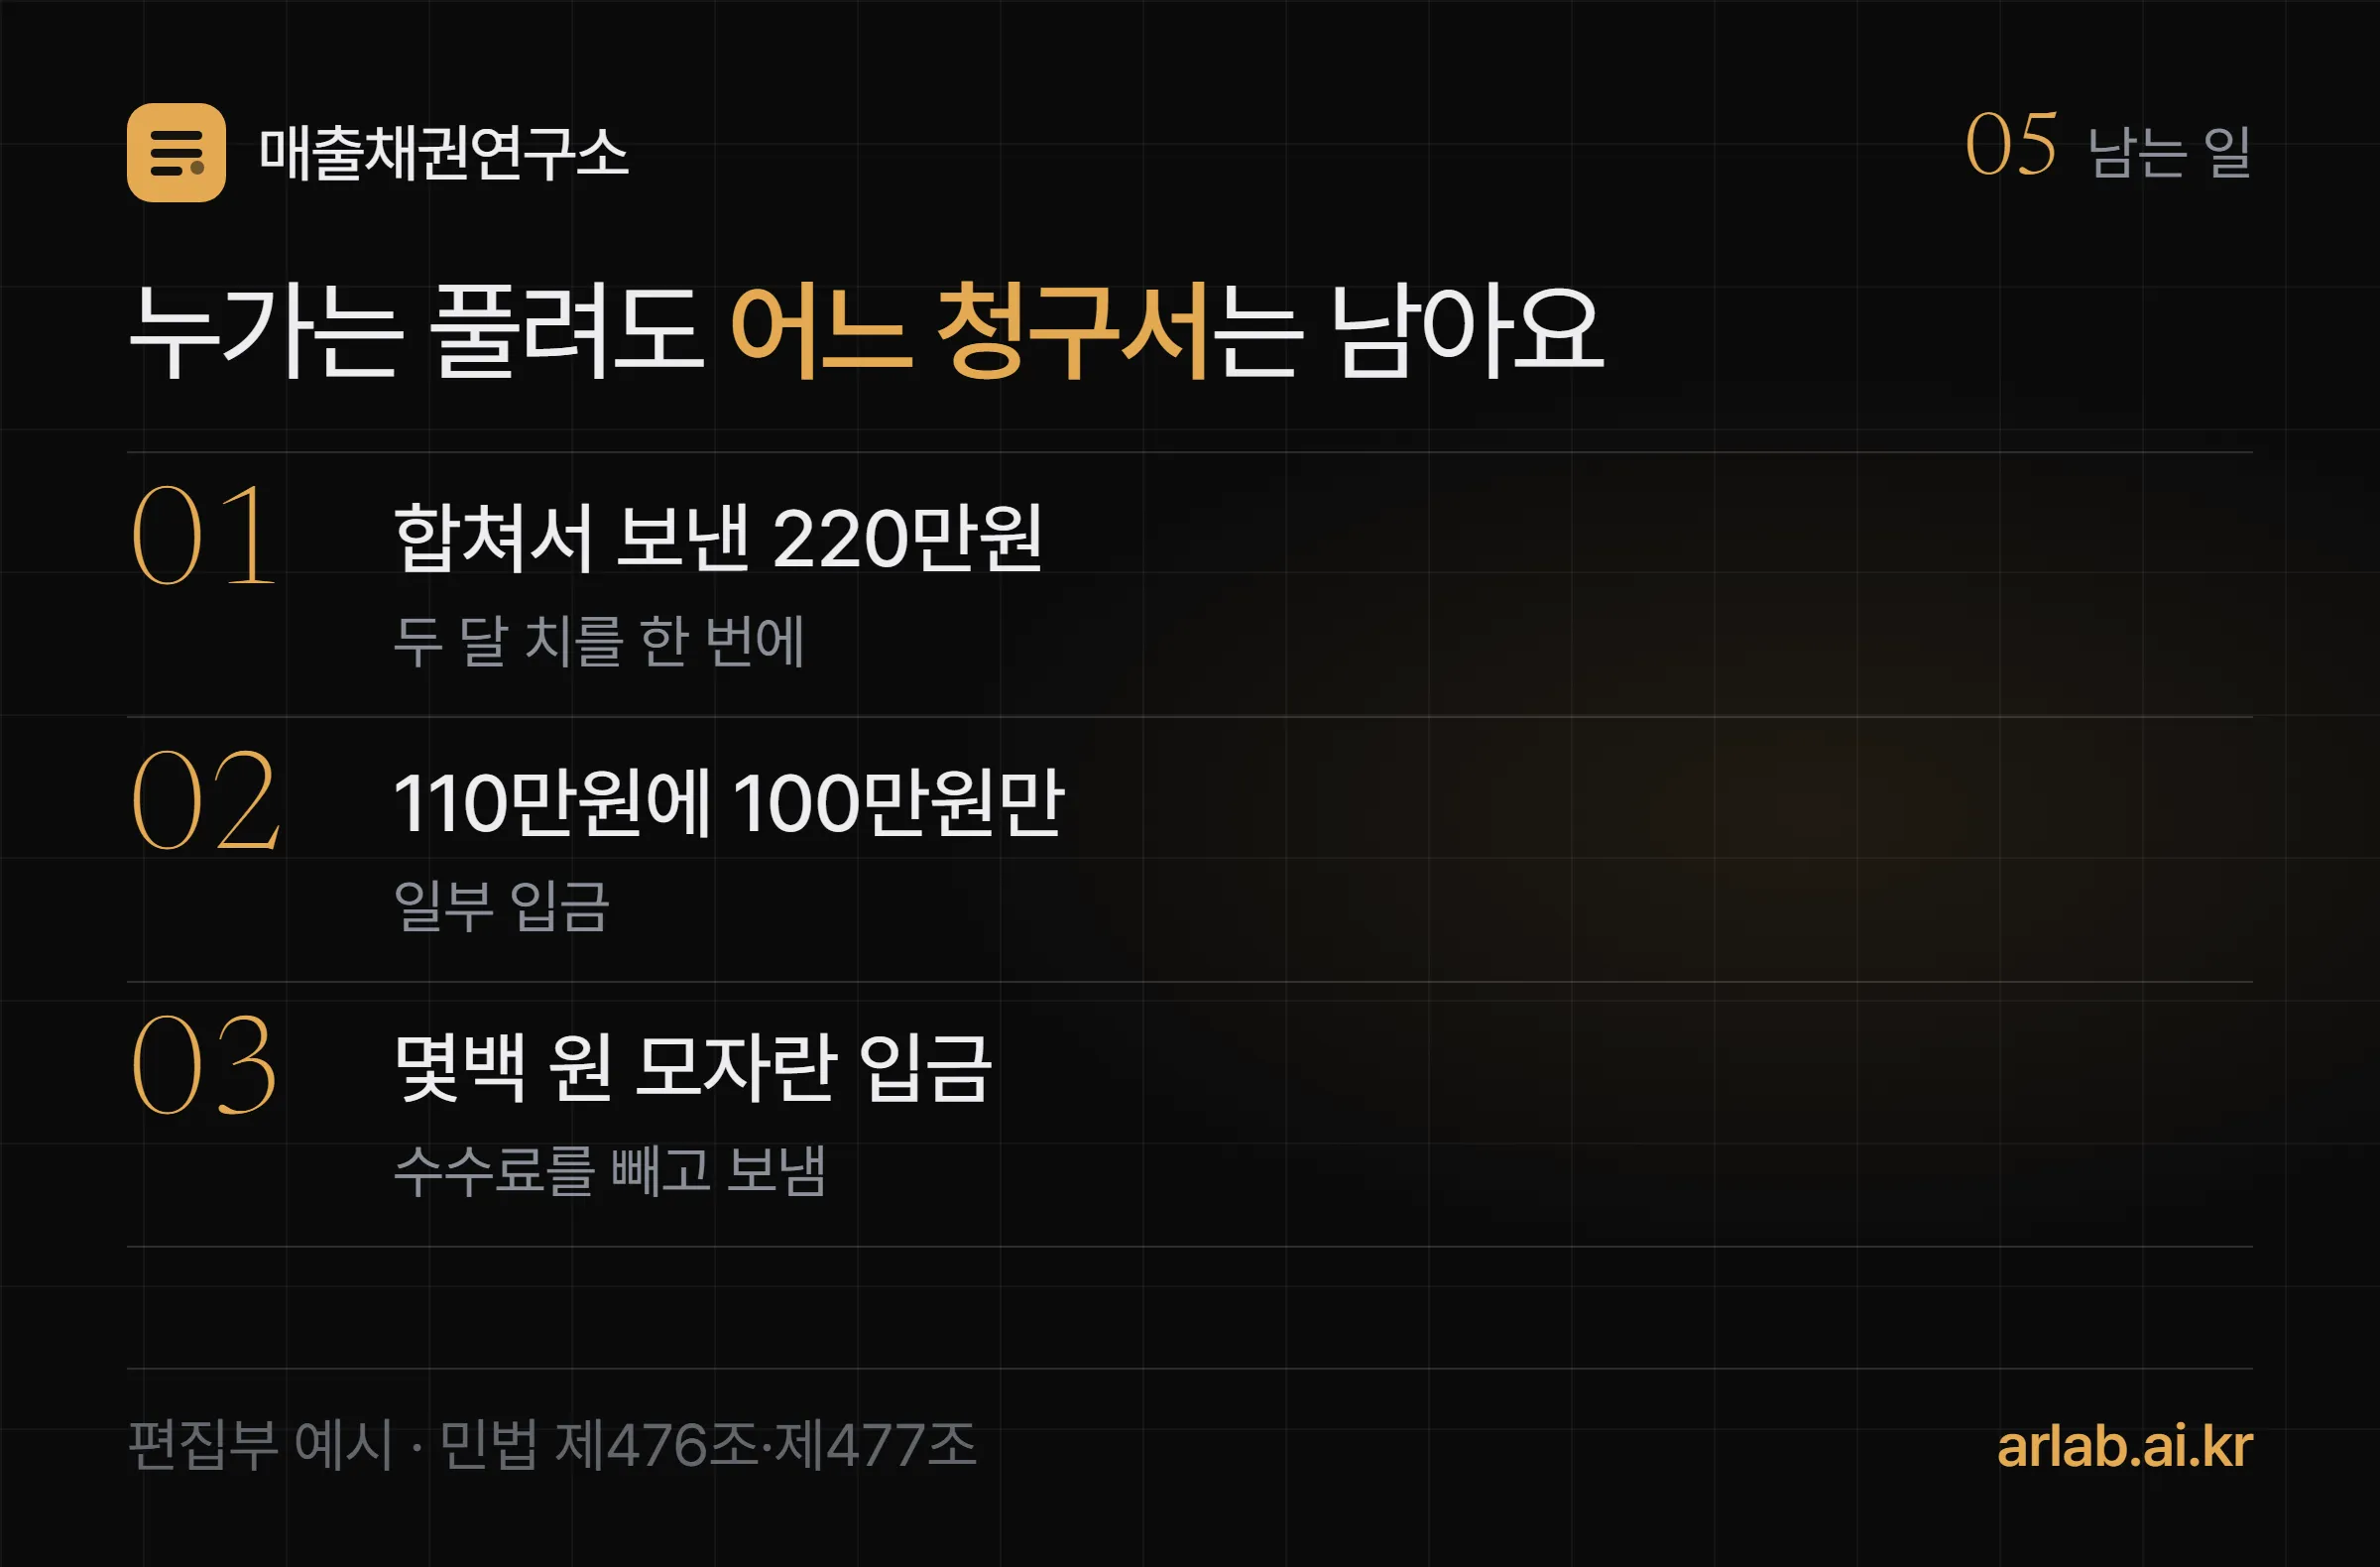
합쳐 보냈는데 일부만 왔다면 어느 청구서부터 지울까요? 보낸 쪽이 지정하면 그대로, 지정이 없으면 받는 쪽이 지정할 수 있어요. 그것도 없으면 기한이 먼저 온 빚부터 채우는 순서를 따르고요. 근거는 민법 제476조와 제477조예요.
원문의 Bill One 소개에도 이름이 달라도, 여러 청구를 합쳐 보내도 자동으로 소거한다는 기능이 따로 적혀 있어요. 가상계좌 하나만으로는 그 일이 끝나지 않는다는 뜻이기도 해요. 같은 거래처에서 늘 막히는 예외는 미수금 입금확인, 늘 같은 거래처에서 막힙니다에서 211곳 조사로 봤어요.
어떤 회사에 가상계좌가 맞나요?
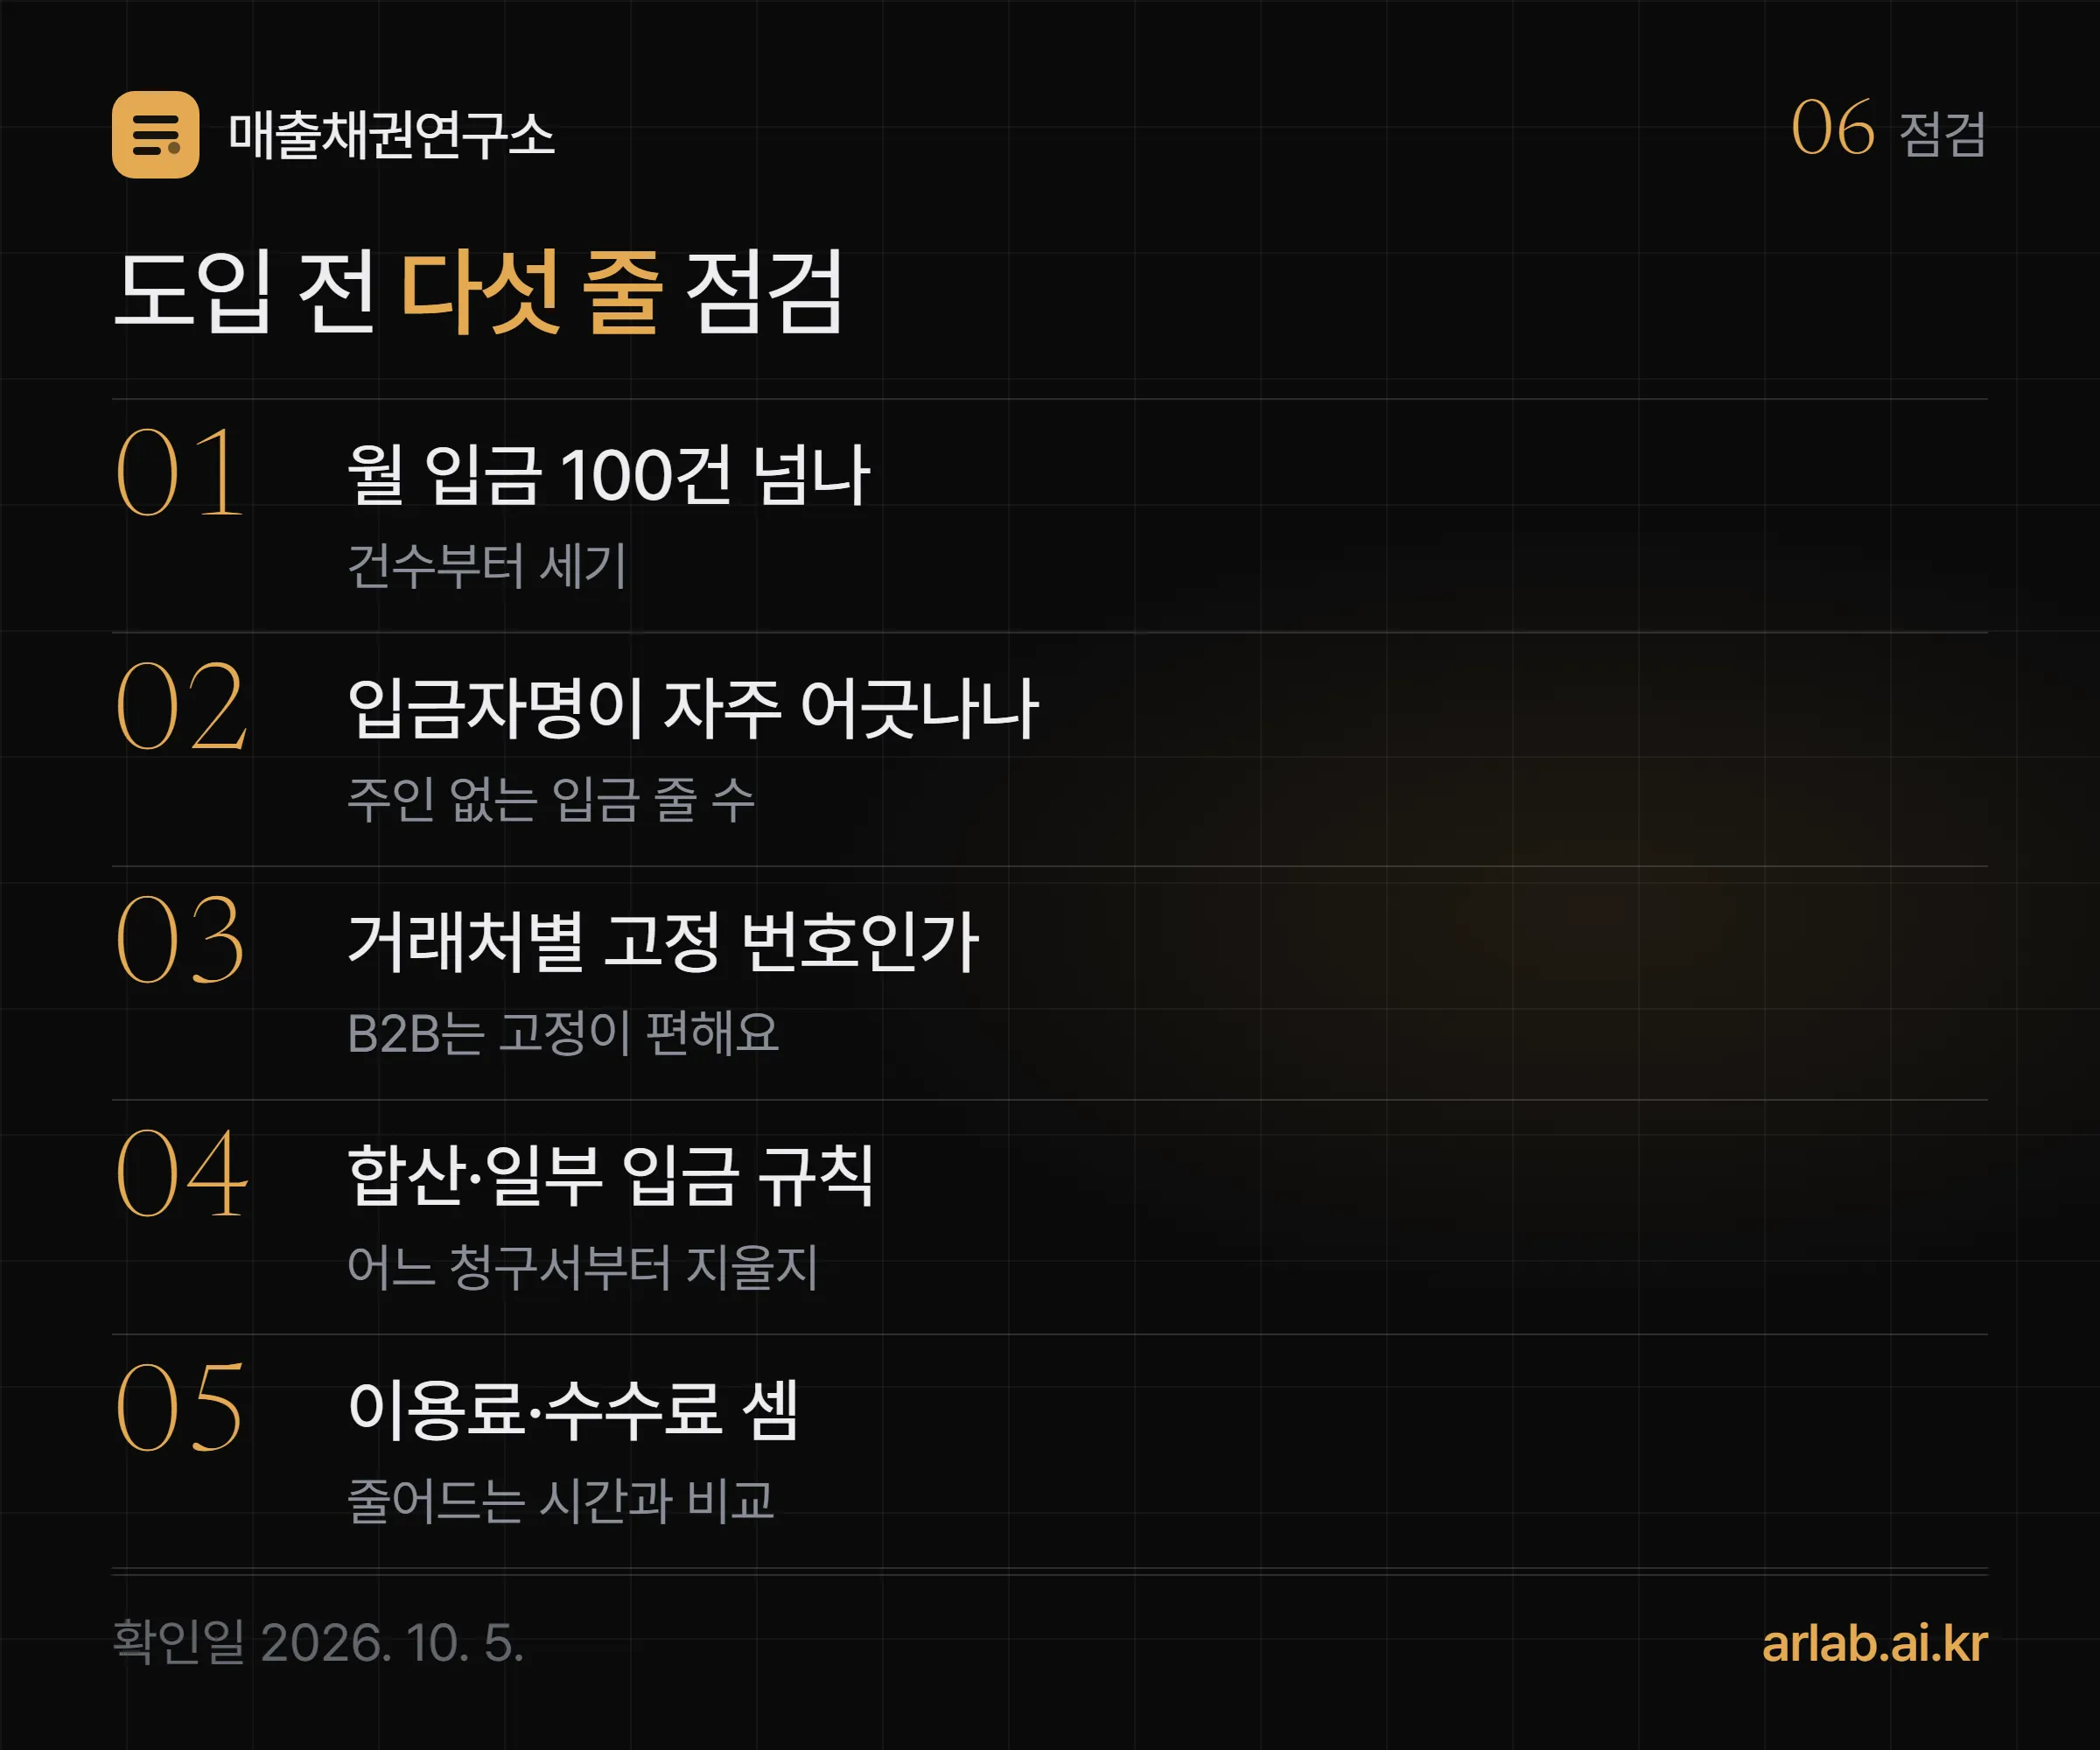
입금 건수가 많고 입금자명이 자주 어긋나는 회사예요. 원문은 쇼핑몰, 전화 주문이 많은 통신판매, 그리고 거래처와 입금이 많아 입금 관리가 복잡해진 사업자를 꼽아요.
B2B로 옮기면 이런 회사예요. 매달 같은 거래처 수십 곳에서 받는 회사, 거래처 대표 개인 이름이나 지점 이름으로 돈이 들어오는 회사, 월마감 때 「주인 없는 입금」이 늘 몇 줄 남는 회사요.
반대로 거래처가 열 곳 남짓이고 입금자명이 늘 회사명과 같다면 지금 방식으로 충분할 수 있어요. 결제수단 전체를 놓고 무엇을 열지는 결제수단, 카드 비중 40% 넘은 곳은 입금 지연이 1일이었어요에서 비교했어요. 은행과 결제대행사 중 어디서 만들지는 경리연구소의 법인 가상계좌 만들기에 정리돼 있어요.
이 원문을 읽을 때 한계는?
Bill One 원문은 일본 국내 제도를 설명한 해설 글이에요. 통계나 조사 표본은 없고, 「월 100건」도 원문이 제시한 경험적 기준이에요. 이용료 「수천~수만 엔」은 일본 서비스의 대략적인 범위예요.
원문을 쓴 산산은 가상계좌를 쓰는 청구 관리 서비스(Bill One 채권관리)를 팔아요. 원문 끝의 서비스 소개는 이 글에서 장점 근거로 쓰지 않았어요. 원문은 2024년에 게시돼 2026년 3월에 고쳐졌어요.
이 글의 120건·3분·6시간 셈과 「가상계좌로도 남는 일」 세 가지 정리는 편집부 예시예요. 국내 가상계좌의 요금·수수료·입금 기한 같은 조건은 은행과 결제대행사마다 달라요.
자주 묻는 질문
가상계좌 뜻이 뭔가요?
회사의 실제 법인 계좌 아래에 만든 입금 전용 번호예요. 번호만 따로 있을 뿐 들어온 돈은 곧바로 원래 법인 계좌로 모입니다. 그래서 통장은 하나인데 받는 번호는 여러 개를 쓸 수 있어요.
가상계좌로 보내는 쪽은 뭔가 다르게 해야 하나요?
아니요. 인터넷뱅킹·ATM·창구 이체 모두 일반 계좌와 똑같이 보내면 돼요. 일본 Bill One 해설은 보내는 쪽에서는 그 번호가 가상계좌인지 구별할 방법도 없다고 설명해요.
주문마다 번호를 주는 것과 거래처마다 주는 것은 뭐가 다른가요?
주문별 번호는 불특정 다수에게 한 번씩 받는 쇼핑몰에 맞고, 거래처별 번호는 같은 거래처가 매달 보내는 B2B에 맞아요. 거래처별로 주면 상대는 늘 같은 번호로 보내니 번거롭지 않고, 우리는 번호만 보고 누가 보냈는지 압니다.
가상계좌는 비용이 드나요?
보통 들어요. 원문은 일본 기준으로 초기 비용은 무료인 곳이 많지만 월 이용료가 수천~수만 엔이고, 일반 이체와 달리 받는 쪽이 결제 수수료를 낸다고 설명해요. 국내 요금은 은행·결제대행사마다 다르니 신청할 곳에서 확인하세요.
가상계좌를 쓰면 입금 대사가 완전히 자동이 되나요?
누가 보냈는지는 해결되지만 어느 청구서 몫인지는 남을 수 있어요. 한 거래처가 두 달 치를 합쳐 보내거나 일부만 보내면 금액을 청구서에 나눠 붙여야 해요. 보낸 쪽이 지정하지 않으면 민법 제476조·제477조의 순서를 따릅니다.
이 글의 Bill One 원문 내용은 2026년 10월 5일 원문에서, 민법 제476조·제477조는 같은 날 국가법령정보센터에서 다시 확인했습니다. 120건·3분 셈은 편집부 예시예요.