입금 대사·결제
CMS 자동이체 뜻, 거래처가 거는 이체와 우리가 빼 오는 출금
CMS 자동이체는 거래처의 출금동의를 받아 우리가 정한 날 거래처 계좌에서 돈을 빼 오는 방식이에요. Paystand 가이드와 미국 Nacha 2025 통계로 거래처가 거는 자동이체와의 차이, 고르는 기준, 장부 반영 시점까지 쉽게 정리했어요.
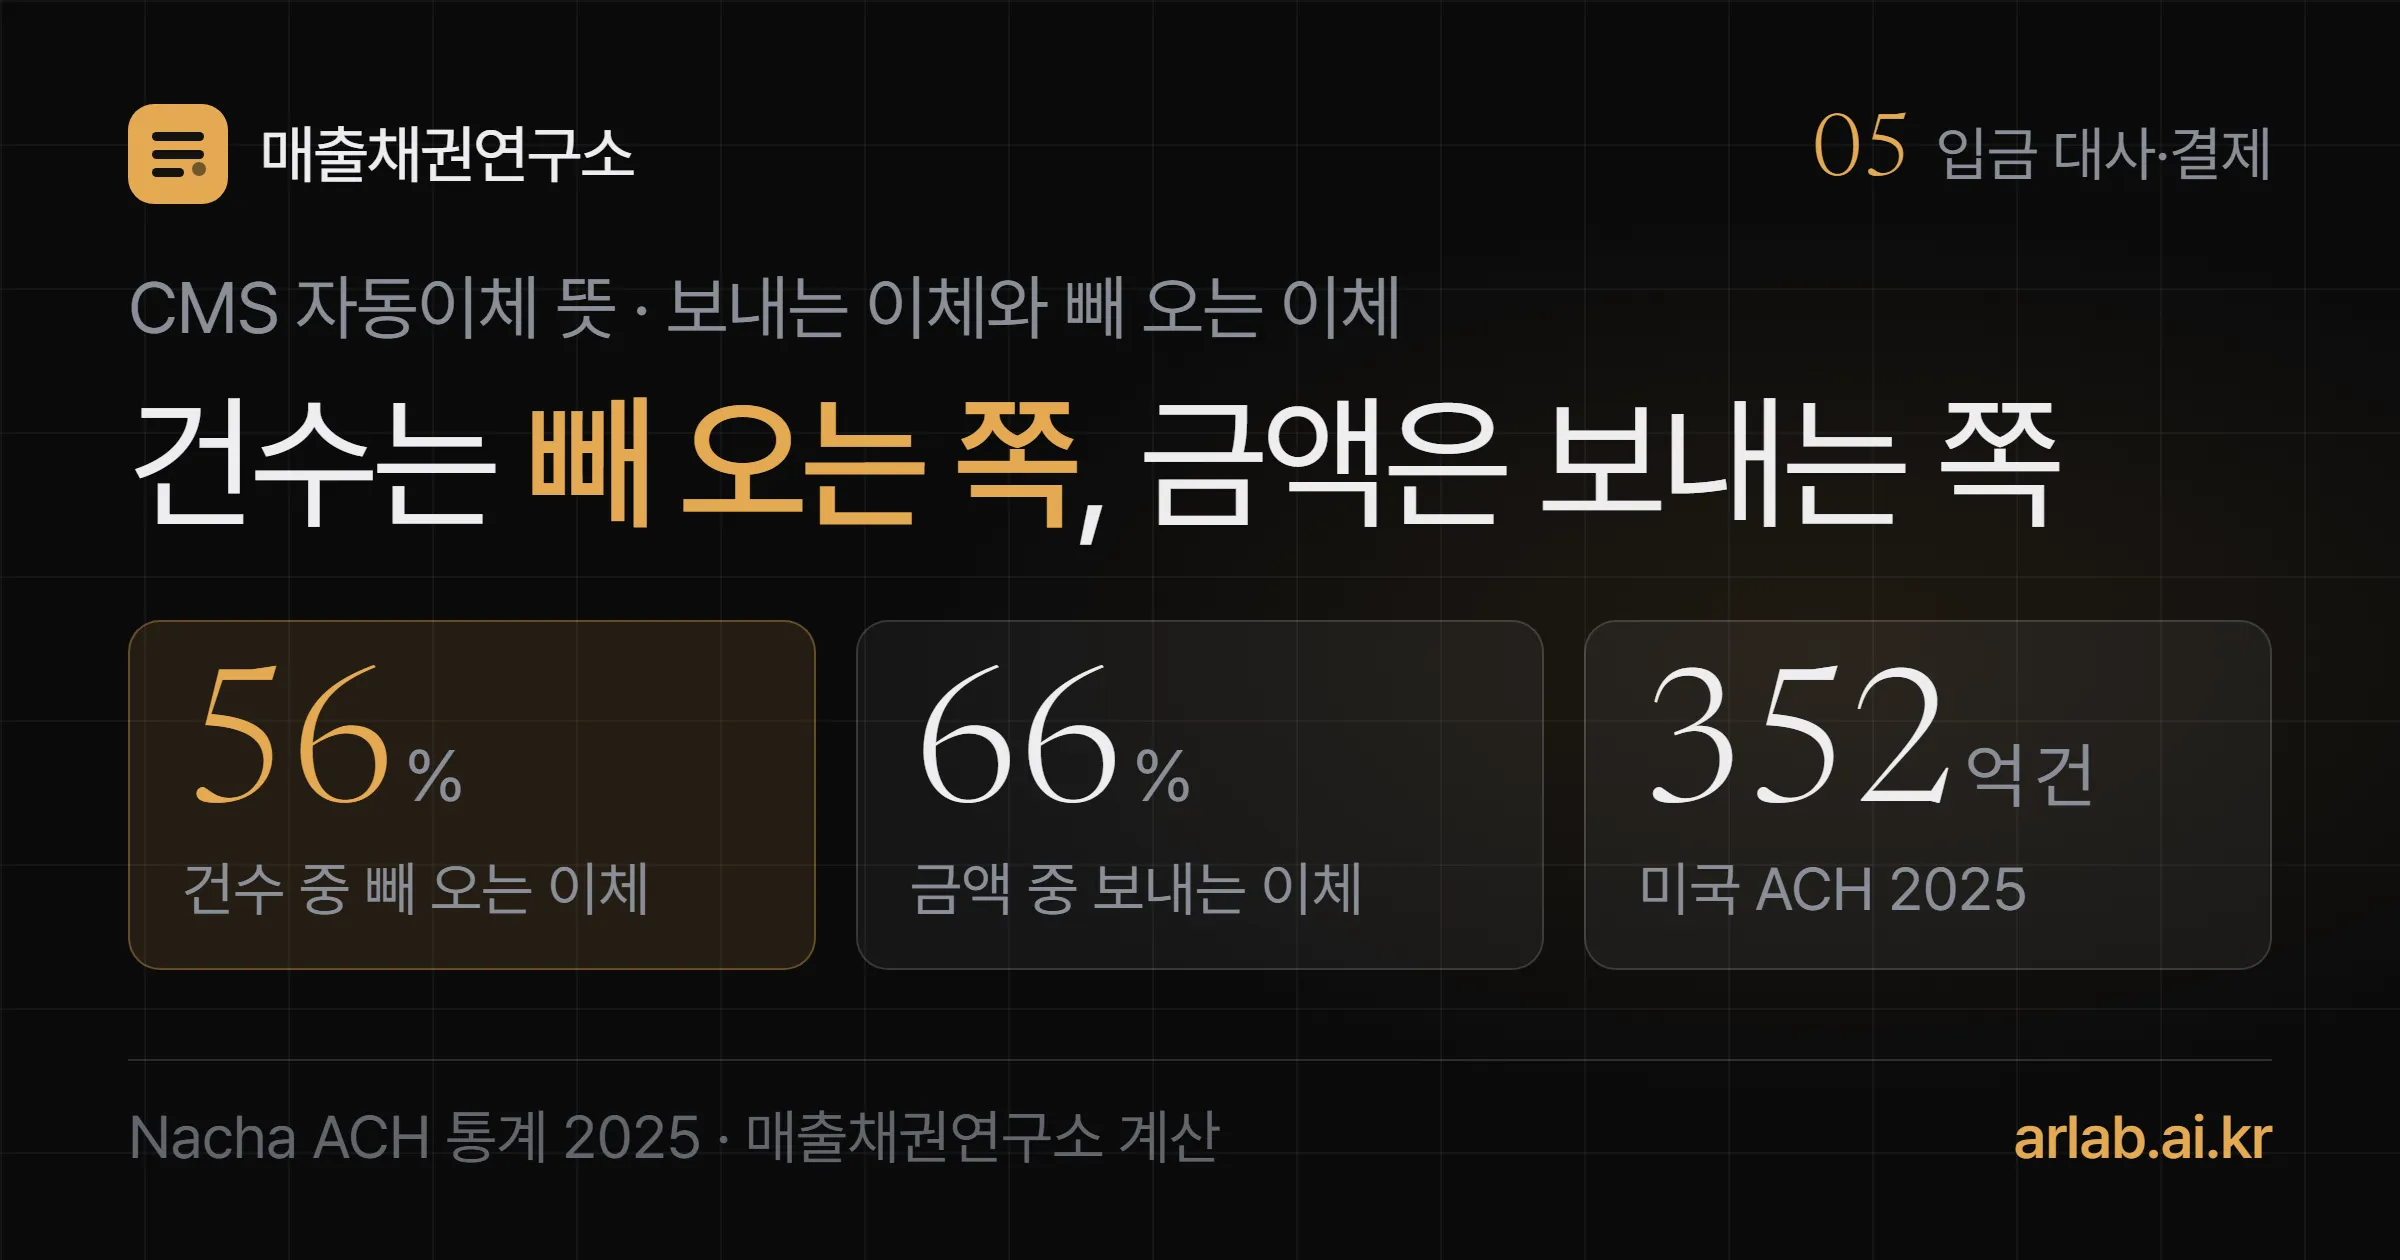
- 56% 미국 ACH 건수 중 빼 오는 이체(2025)
- 66% 미국 ACH 금액 중 보내는 이체(2025)
- 352억 건 미국 ACH 연간 처리 건수(2025)
이 글의 수치는 Paystand 「What is Automatic Bill Payment?」(Zazil Martinez, 2024-09-23)·「The Complete Guide to ACH Payments」(2024-04-01), Nacha 「ACH Network Volume and Value Statistics」 2025년 수치, 국가법령정보센터 전자금융거래법 제2조 제12호·제15조에서 확인했습니다.
검수: 이연우 공인회계사 · 검수 확인일 2026-10-13
매달 25일, 거래처 스무 곳에서 관리비가 들어와야 해요. 그런데 세 곳이 비어 있습니다. 전화를 걸면 다들 같은 말을 해요. 「저희 자동이체 걸어 놨는데요?」
알고 보니 한 곳은 계좌를 바꿨고, 한 곳은 금액을 지난해 기준으로 걸어 뒀고, 한 곳은 담당자가 바뀌며 해지했어요. 거래처가 자기 은행에 건 자동이체는 거래처의 것이라, 받는 쪽은 돈이 안 들어온 뒤에야 알게 돼요.
미국 B2B 결제 회사 Paystand의 가이드 「What is Automatic Bill Payment?」도 자동 납부를 내는 쪽이 거는 것과 받는 쪽이 거는 것으로 나눠 설명해요. 한국에서 받는 쪽이 거는 자동이체가 바로 CMS 자동이체예요. 이 글은 출금동의부터 출금 결과 확인, 실패 뒤 재요청, 장부 반영까지를 순서대로 짚어요.
CMS 자동이체란 무엇인가요?
돈을 받는 회사가 거래처의 출금동의를 받아 두고, 정한 날 거래처 계좌에서 돈을 빼 오는 방식이에요. CMS는 여러 은행에 흩어진 거래처 계좌에서 한꺼번에 돈을 모아 오는 자금관리 서비스(Cash Management Service)의 줄임말이에요.
택배로 비유해 볼게요. 거래처가 거는 자동이체는 거래처가 직접 택배를 보내 주는 것이에요. 보낼지, 언제 보낼지는 보내는 사람 마음이죠. CMS는 우리가 방문 수거를 신청해 가져오는 것이에요. 수거가 실패하면 그 소식도 우리에게 와요.
이 비유가 깨지는 곳도 있어요. 방문 수거는 우리 마음대로 못 해요. 거래처가 미리 「가져가도 된다」고 동의한 범위 안에서만 가져올 수 있고, 거래처는 그 동의를 거둘 수 있어요.
그럼 법은 이 두 가지를 어떻게 나눌까요. 바로 보겠습니다.
거래처가 거는 자동이체와 무엇이 다른가요?
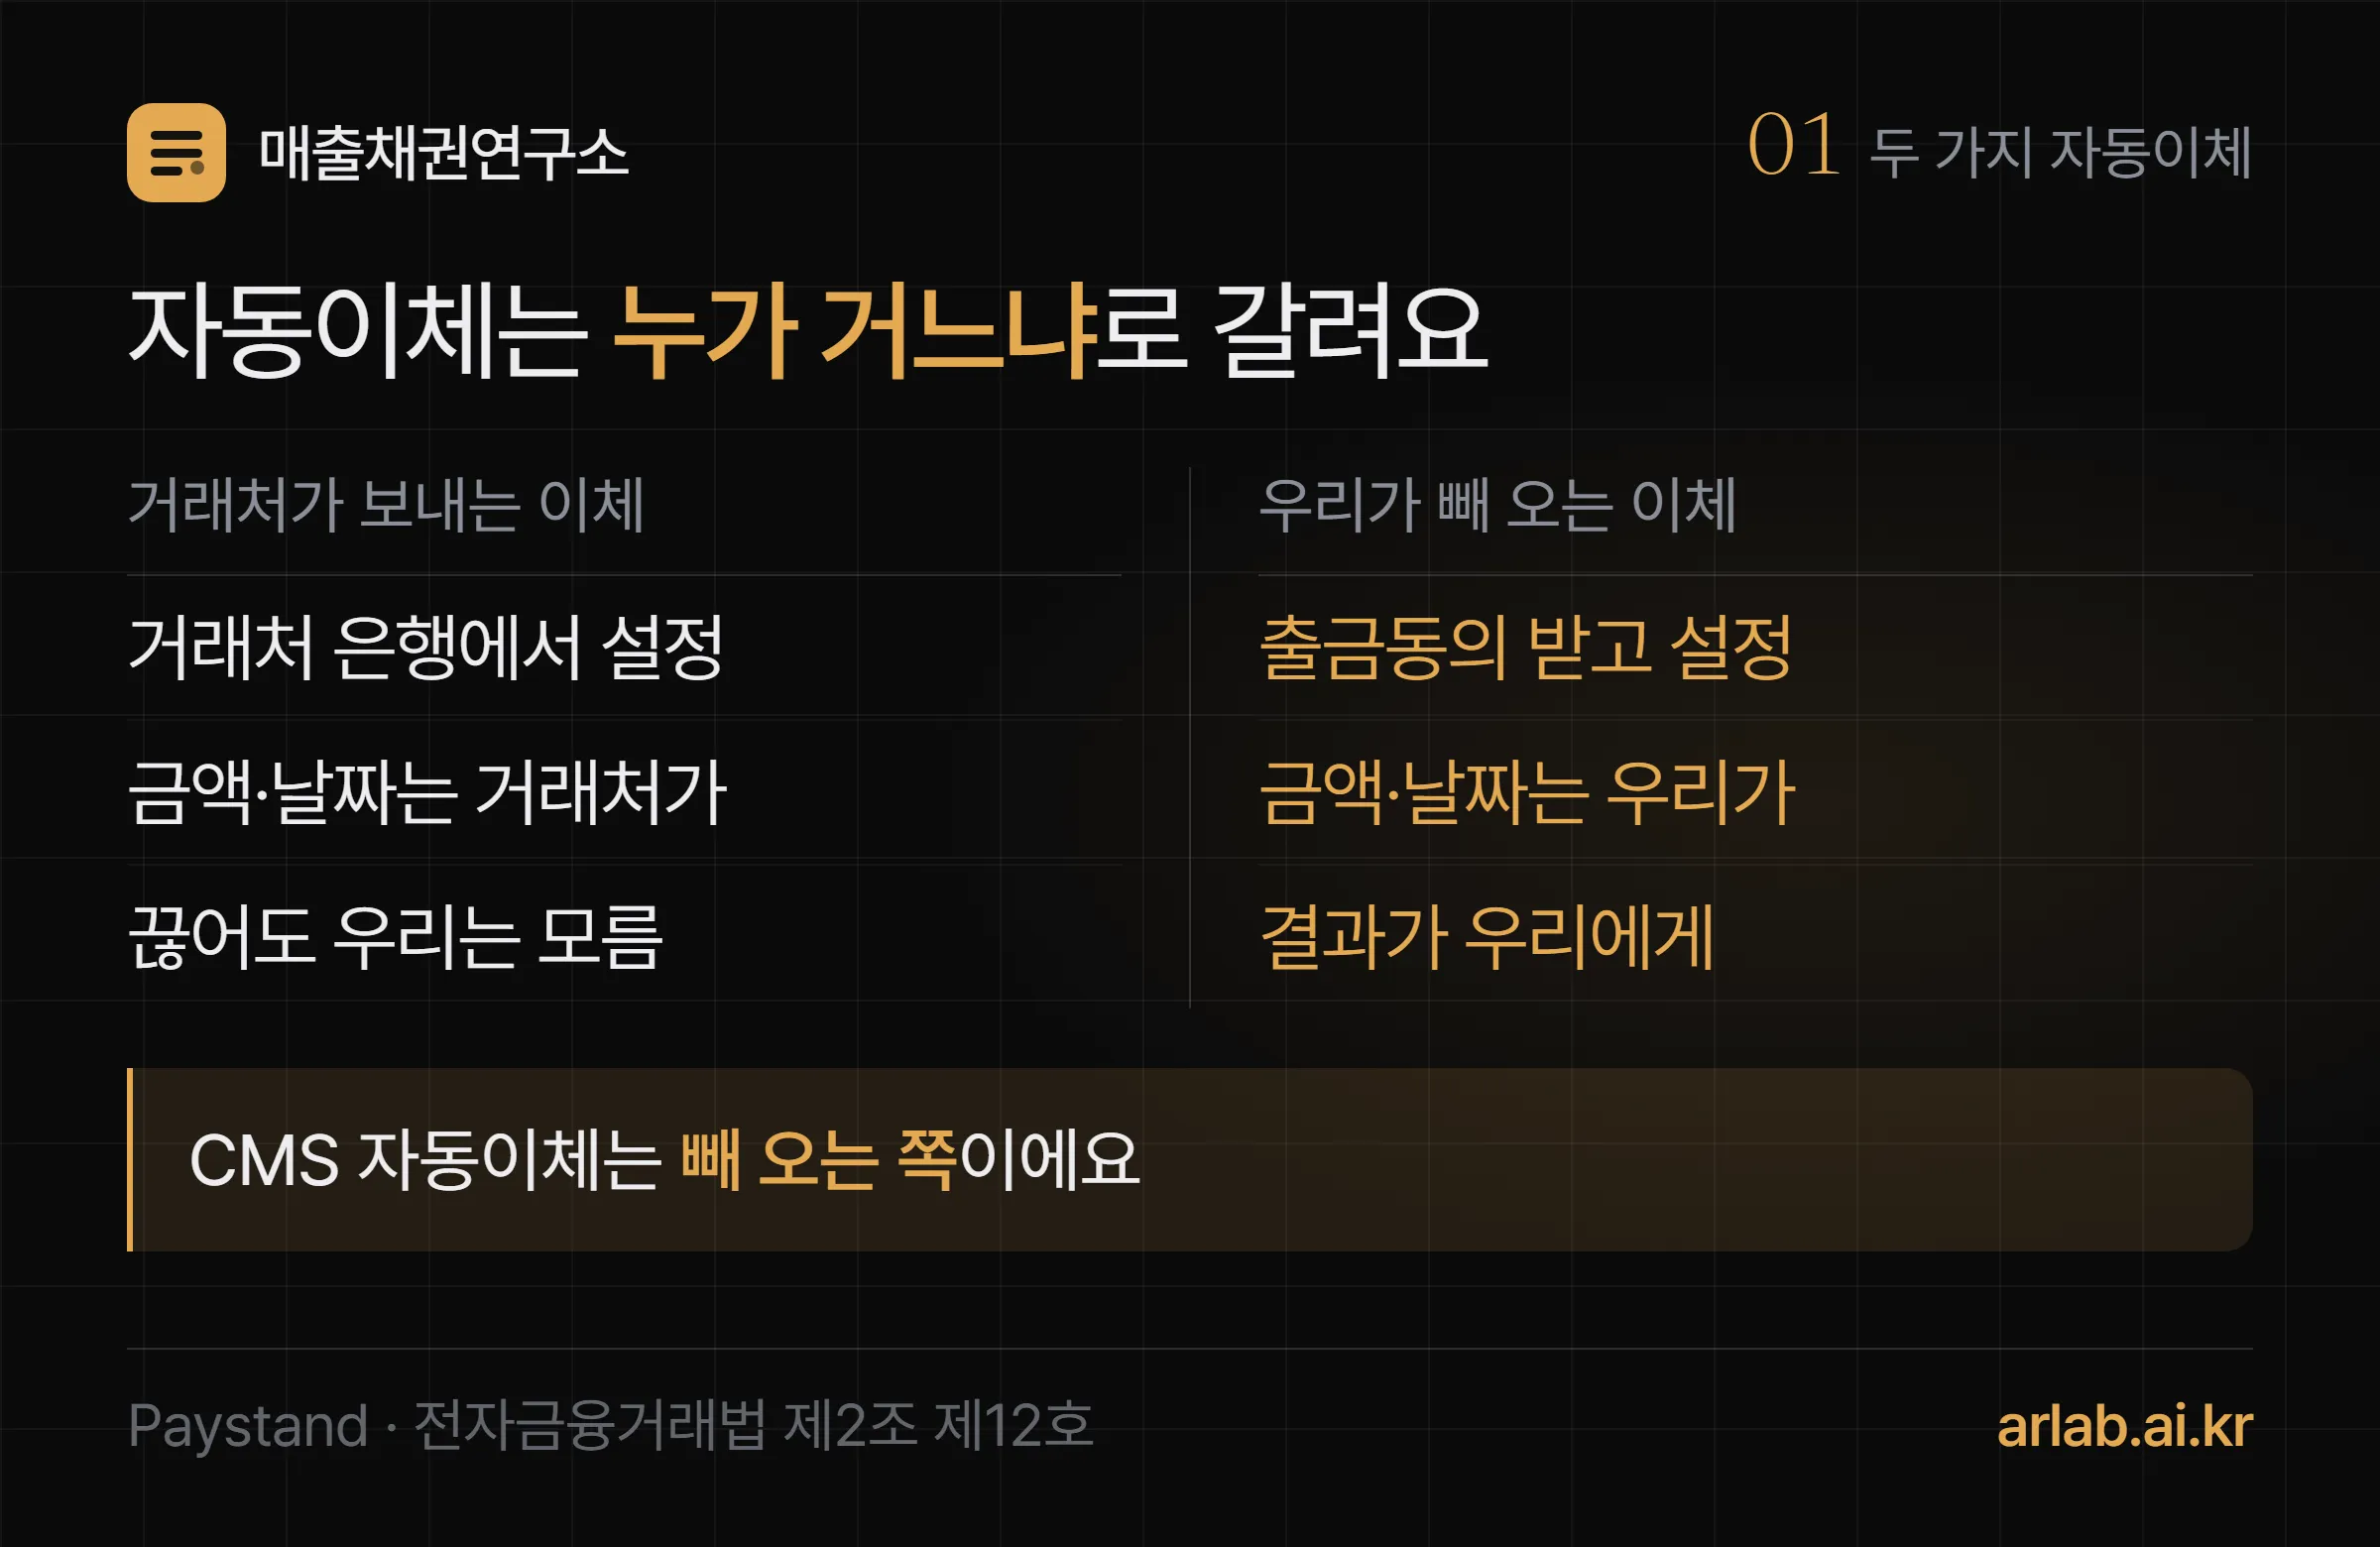
누가 이체를 지시하느냐가 달라요. 결론부터 말하면 거래처가 거는 것은 「지급지시」, CMS는 「추심지시」예요. 근거는 전자금융거래법 제2조 제12호로, 계좌 간 전자 이체를 이 두 갈래로 나눠 정의해요.
Paystand 가이드도 같은 선을 그어요. 내는 쪽이 은행에서 직접 거는 자동 납부(Automatic Bill Payment)는 날짜를 고르고 납부 전에 바꾸거나 취소할 수 있다고 해요. 받는 쪽이 설정하는 자동 결제(Auto-Pay)는 한번 걸리면 내는 쪽이 쥔 통제권이 작다고 설명해요.
| 구분 | 거래처가 거는 자동이체 | CMS 자동이체 |
|---|---|---|
| 누가 거나요 | 거래처가 자기 은행에서 | 우리가 출금동의를 받고 |
| 금액·날짜 | 거래처가 정하고 바꿔요 | 우리가 청구에 맞춰 정해요 |
| 실패·해지 | 돈이 안 들어온 뒤 알아요 | 출금 결과가 우리에게 와요 |
| 법의 이름 | 지급지시 이체 | 추심이체(제2조 제12호 나목) |
여러분 회사의 거래처 중에는 어느 쪽이 많나요? 「자동이체 해 놨어요」라는 말만 듣고 표를 채웠다면, 그 대부분이 왼쪽 칸일 수 있어요.
한 가지 짚을게요. 거래처가 거는 자동이체가 나쁜 건 아니에요. 금액이 고정이고 거래처가 성실하면 받는 쪽은 할 일이 거의 없어요. 문제는 바뀌었을 때 우리가 늦게 안다는 것이에요.
미국에서는 어느 쪽을 더 많이 쓰나요?
건수는 빼 오는 이체가, 금액은 보내는 이체가 더 많아요. 미국 은행 계좌 이체망 ACH를 운영 규칙으로 관리하는 Nacha의 2025년 통계를 보면 이래요.
- 전체 352억 건(35.19 billion), 93.00조 달러가 오갔어요. 건수는 전년보다 4.9%, 금액은 7.9% 늘었어요.
- 빼 오는 이체(Debits): 195.9억 건, 31.68조 달러
- 보내는 이체(Credits): 156.0억 건, 61.32조 달러
계산해 보면 빼 오는 이체가 건수의 약 56%인데, 금액은 보내는 이체가 약 66%예요. 보내는 이체의 금액이 빼 오는 이체의 약 1.9배예요(편집부 계산).
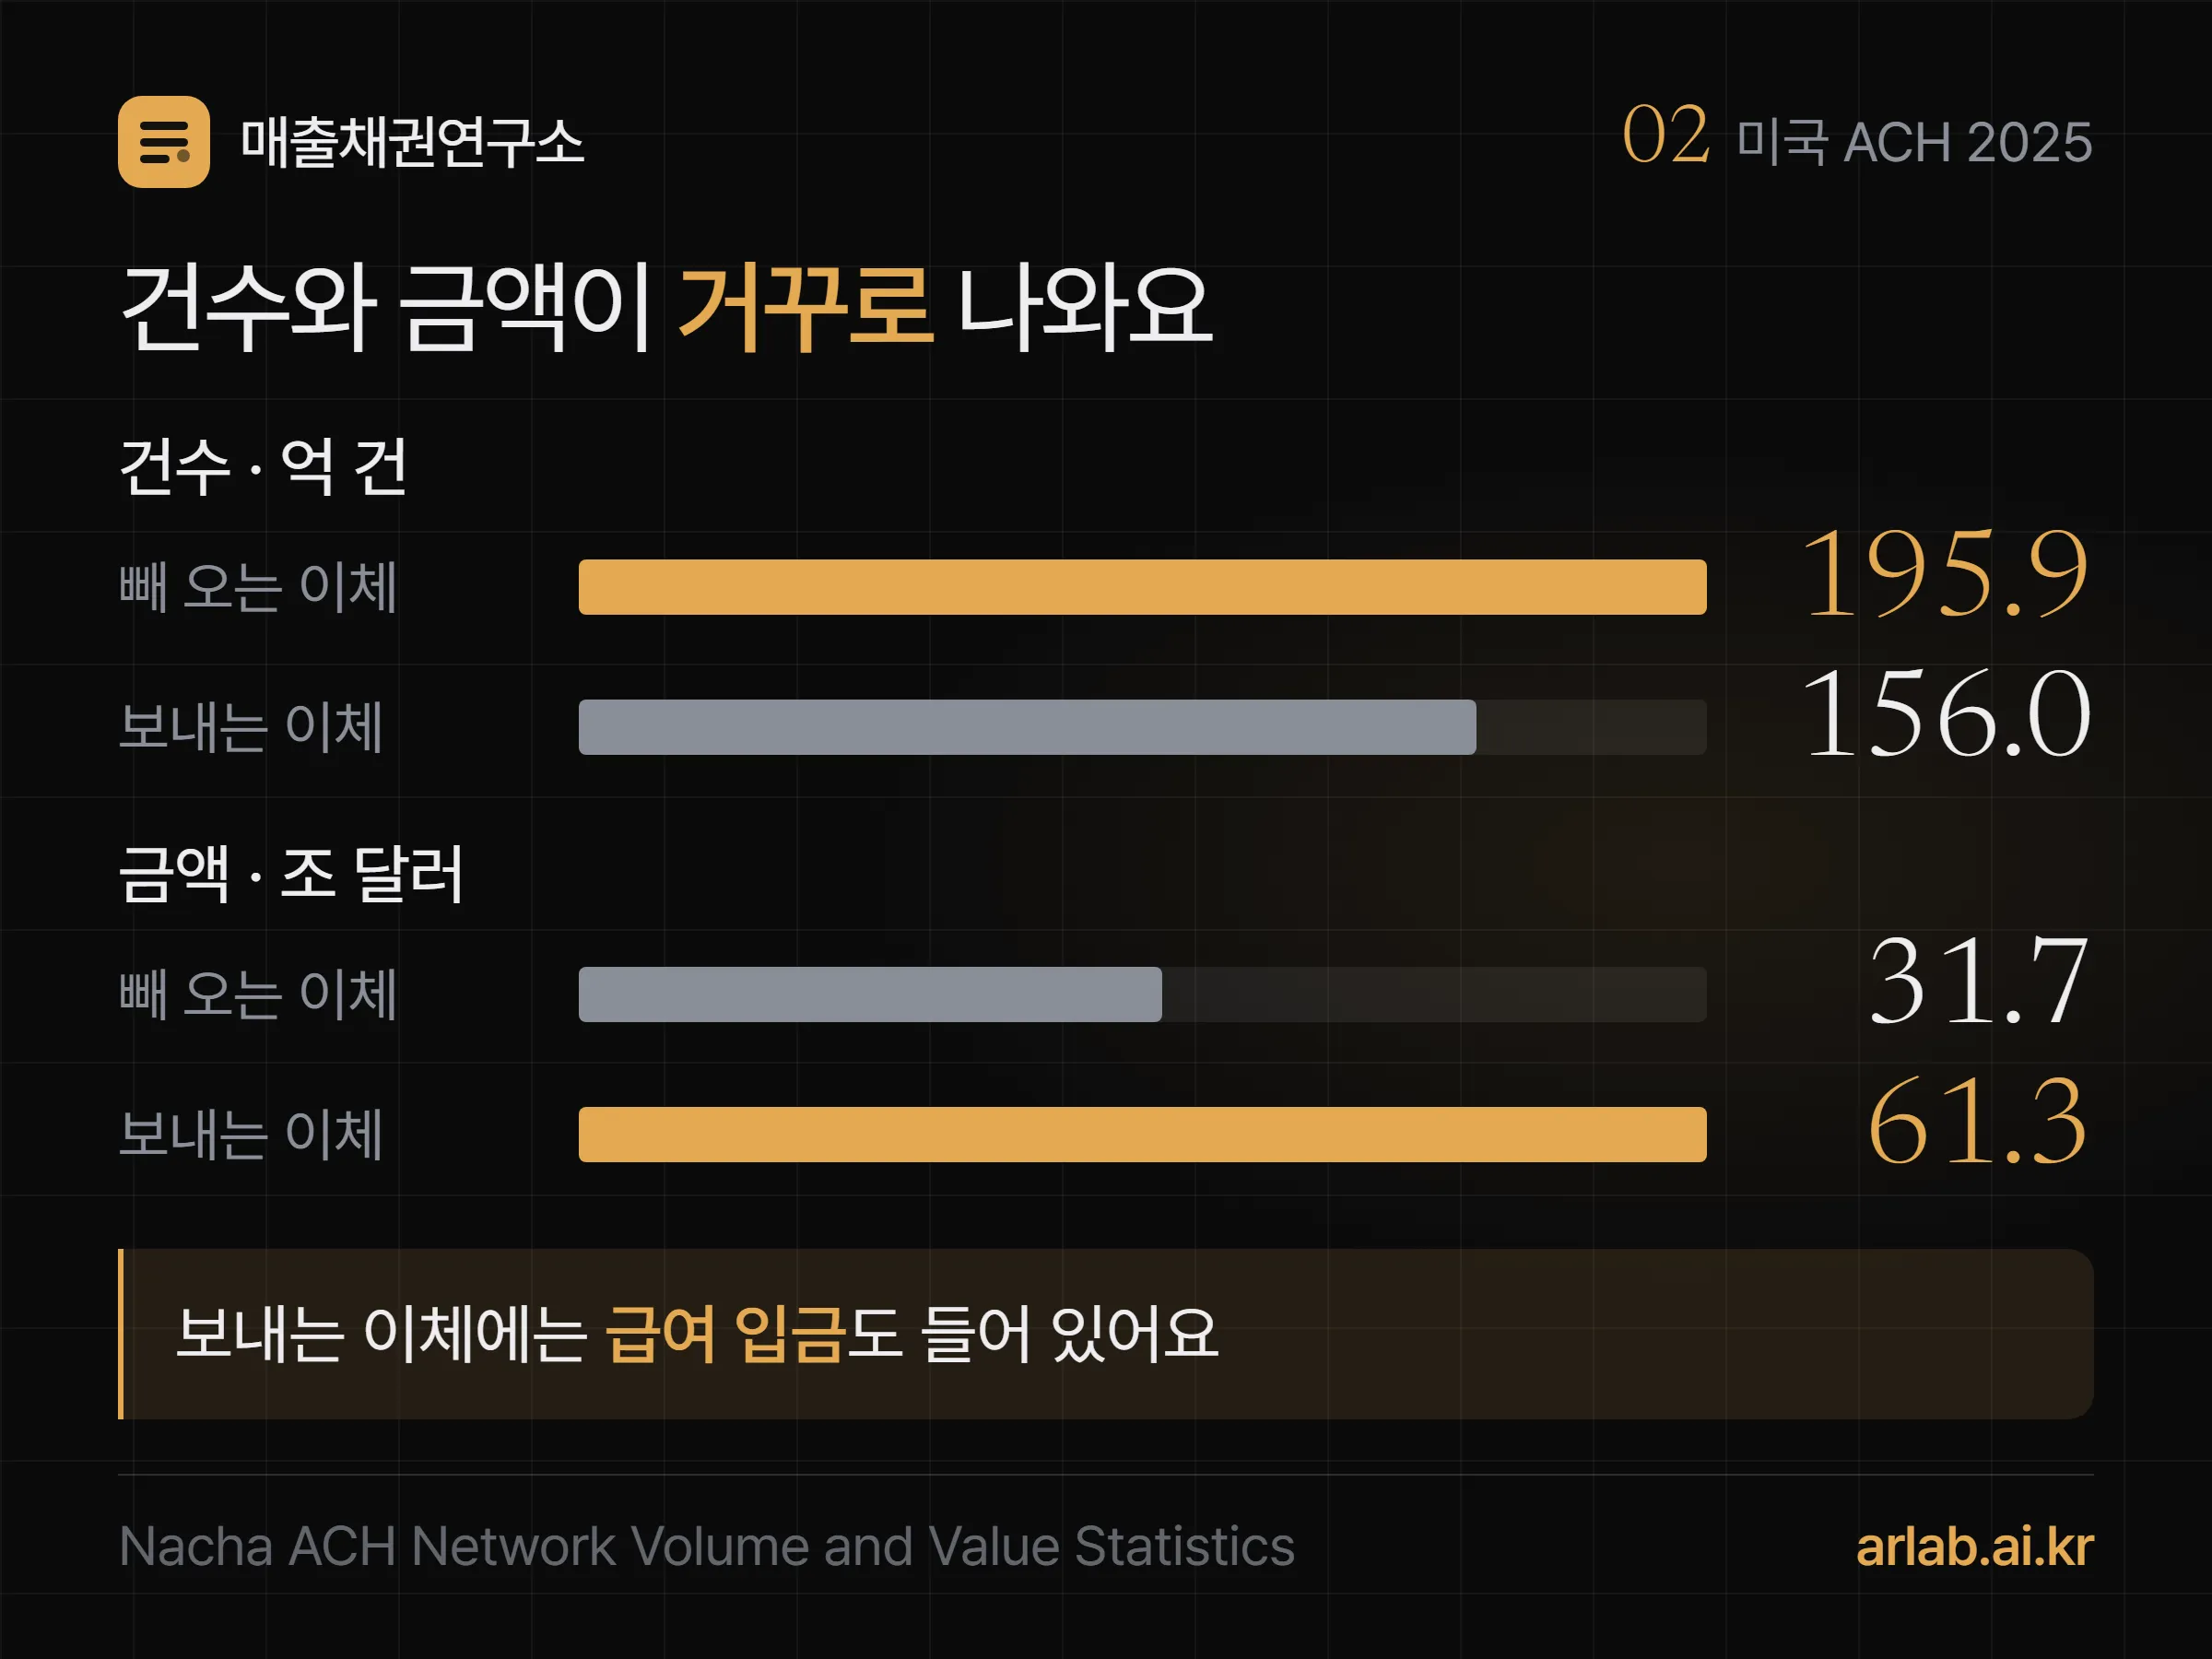
어? 하고 멈추셨다면 정상이에요. 한 건 평균으로 나누면 빼 오는 이체는 약 1,617달러, 보내는 이체는 약 3,931달러예요(편집부 계산). 작고 자주 받는 돈은 빼 오고, 크고 가끔 내는 돈은 보내는 그림으로 읽혀요.
다만 이 해석은 조심해야 해요. Nacha의 보내는 이체에는 급여 입금도 들어 있어요. 같은 표에서 기업 간(B2B) 이체만 따로 세면 80.8억 건, 63.11조 달러인데, 이 숫자는 방향을 나누지 않았어요. 그래서 「기업 간 거래는 보내는 쪽이 많다」고 단정할 수는 없어요.
우리 회사는 어느 쪽이 맞나요?
거래 모양을 보고 고르세요. 매달 같은 금액이면 CMS, 매달 금액이 바뀌면 청구서 먼저, 가끔 큰 금액이면 거래처가 보내는 이체가 자연스러워요. 아래는 편집부 기준이에요.
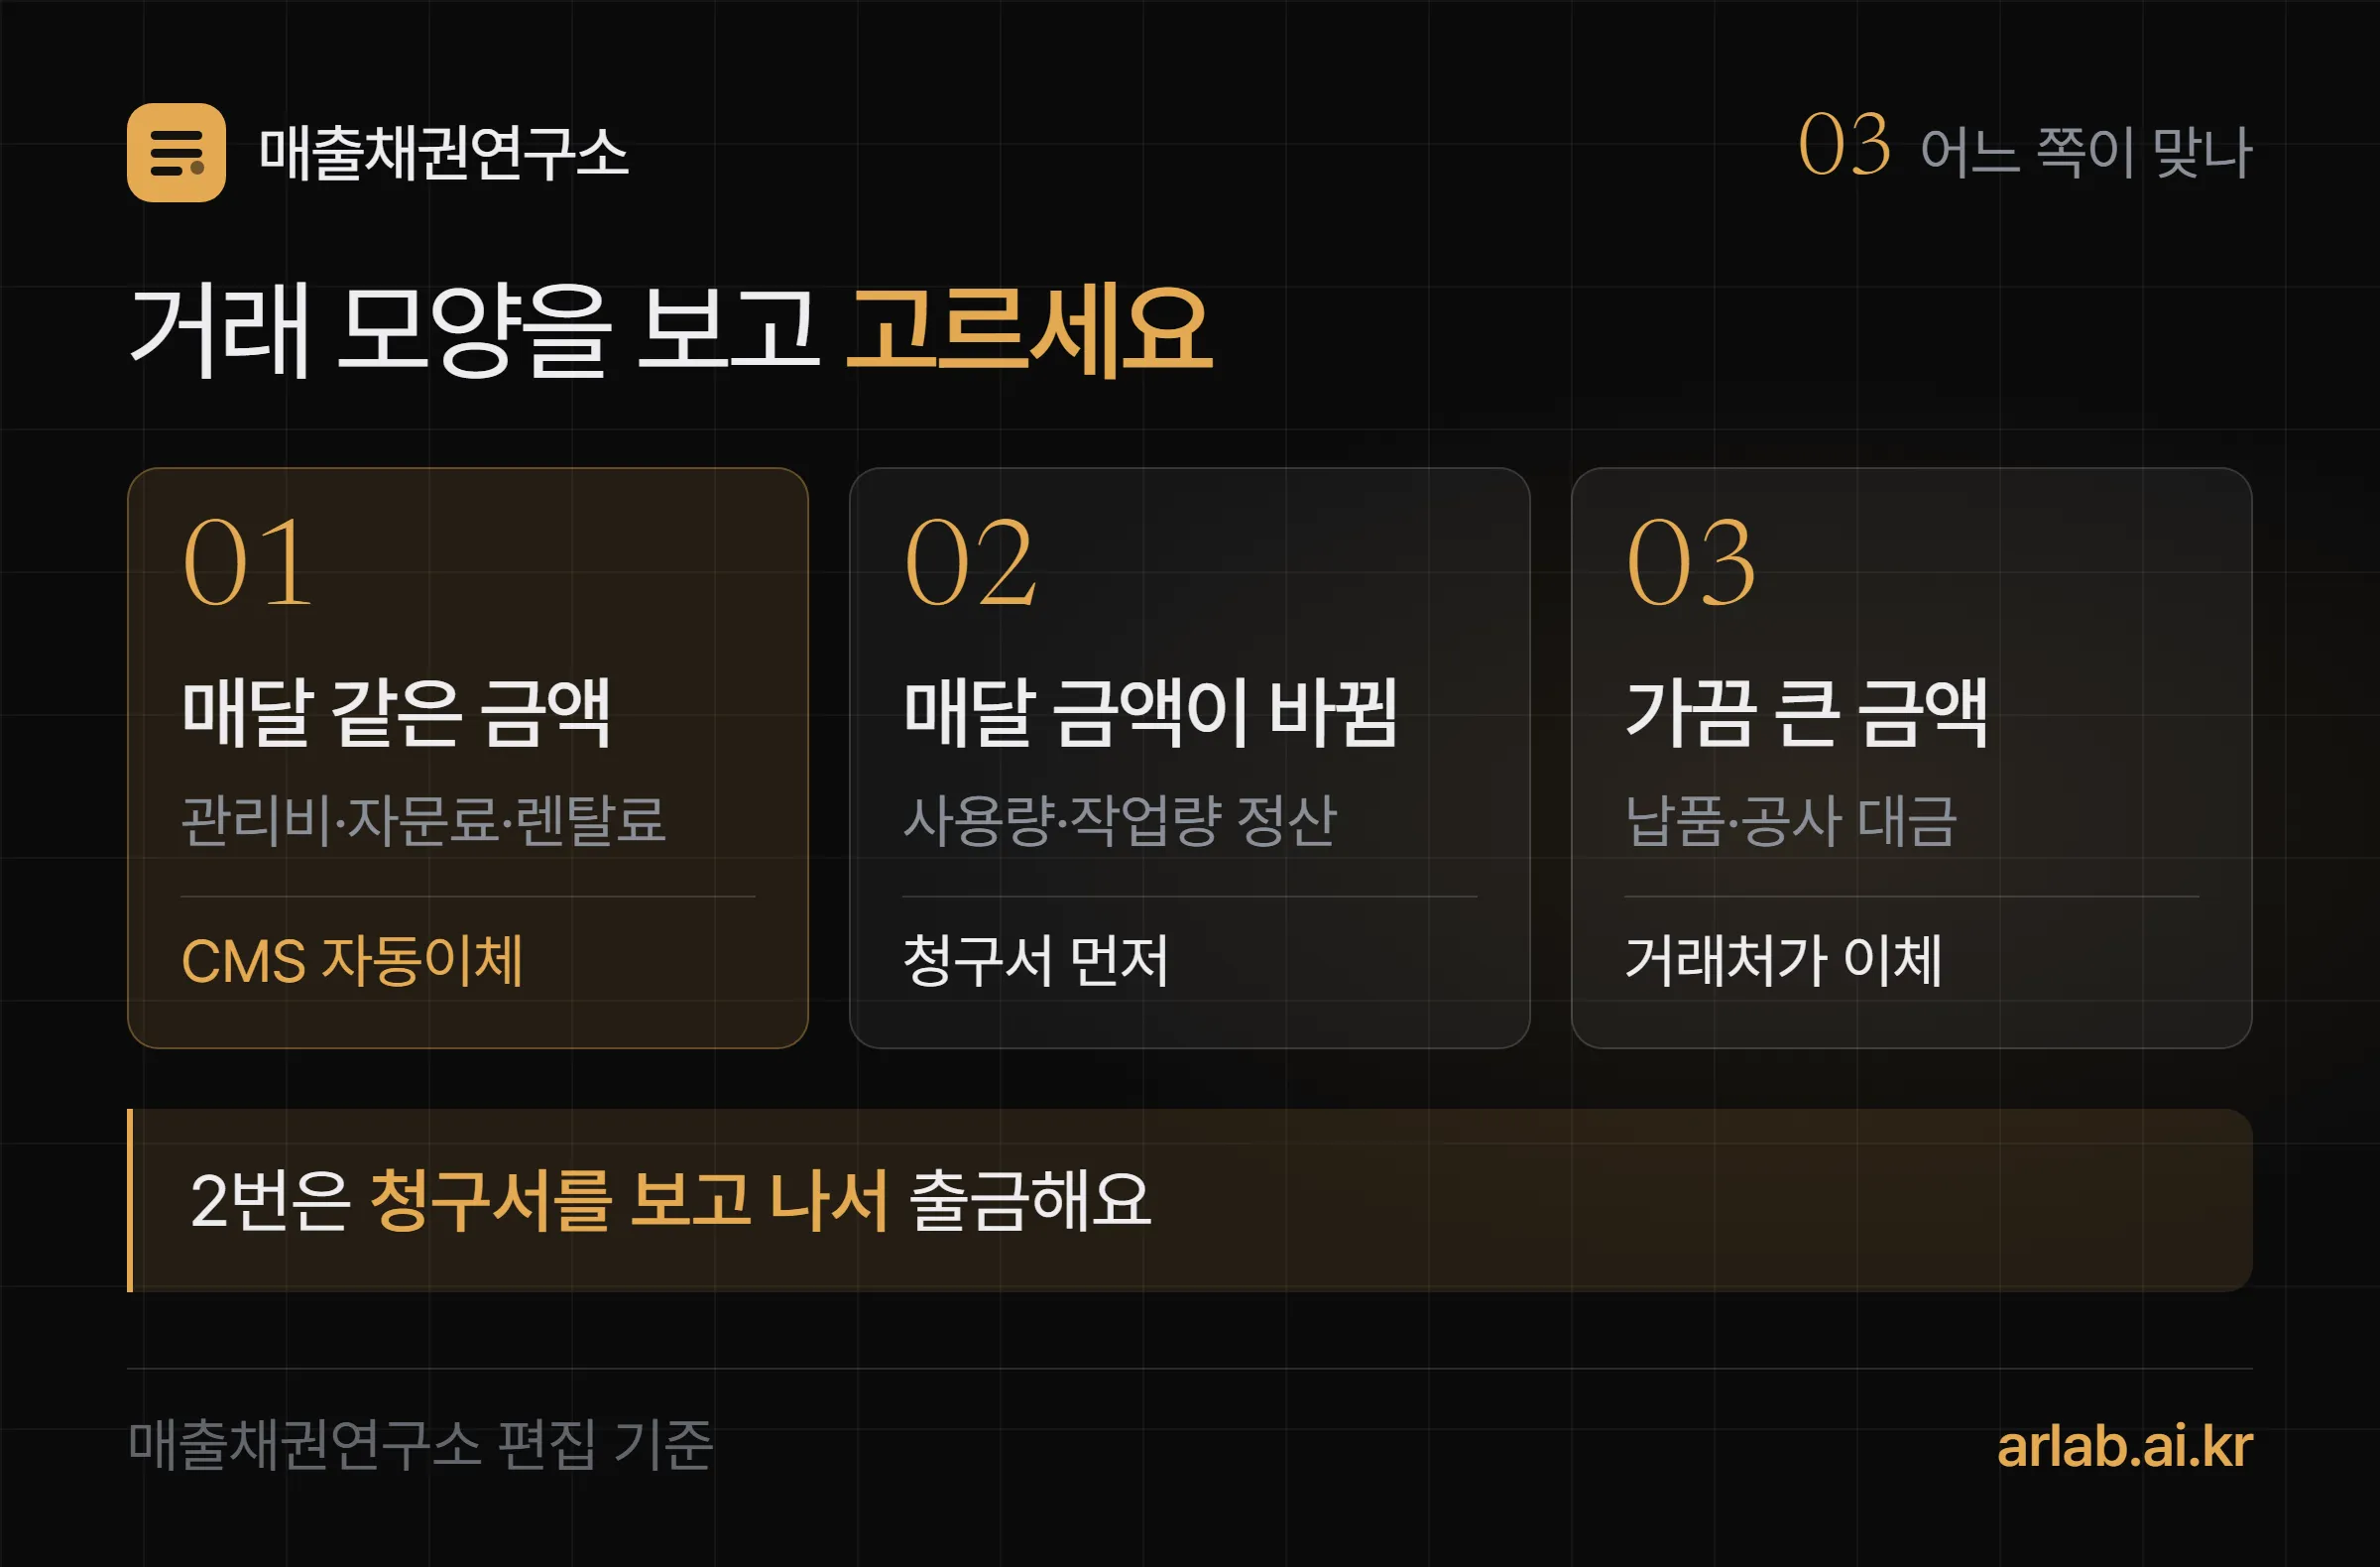
- 매달 같은 금액: 관리비·자문료·렌탈료·회비처럼 금액과 날짜가 일정한 거래예요. CMS가 가장 잘 맞아요.
- 매달 금액이 바뀜: 사용량이나 작업량으로 정산하는 거래예요. CMS를 써도 되지만 청구서를 먼저 보내 거래처가 금액을 알고 난 뒤 출금해야 문의와 철회가 줄어요.
- 가끔 큰 금액: 납품·공사 대금처럼 거래처 내부 결재가 필요한 거래예요. 거래처가 보내는 이체가 맞고, 누가 보낸 돈인지 맞추려면 거래처별 가상계좌가 편해요. 그 방법은 가상계좌 뜻, 거래처마다 번호가 다르면 대사가 끝나요에 있어요.
카드·계좌이체·CMS를 한 번에 비교한 데이터는 결제수단, 카드 비중 40% 넘은 곳은 입금 지연이 1일이었어요에서 이어 볼 수 있어요.
숫자로 보면 얼마나 차이 날까요
거래처 20곳에서 매달 55만원씩 받는 회사를 가정해 볼게요. 아래는 편집부 가상 예시예요.
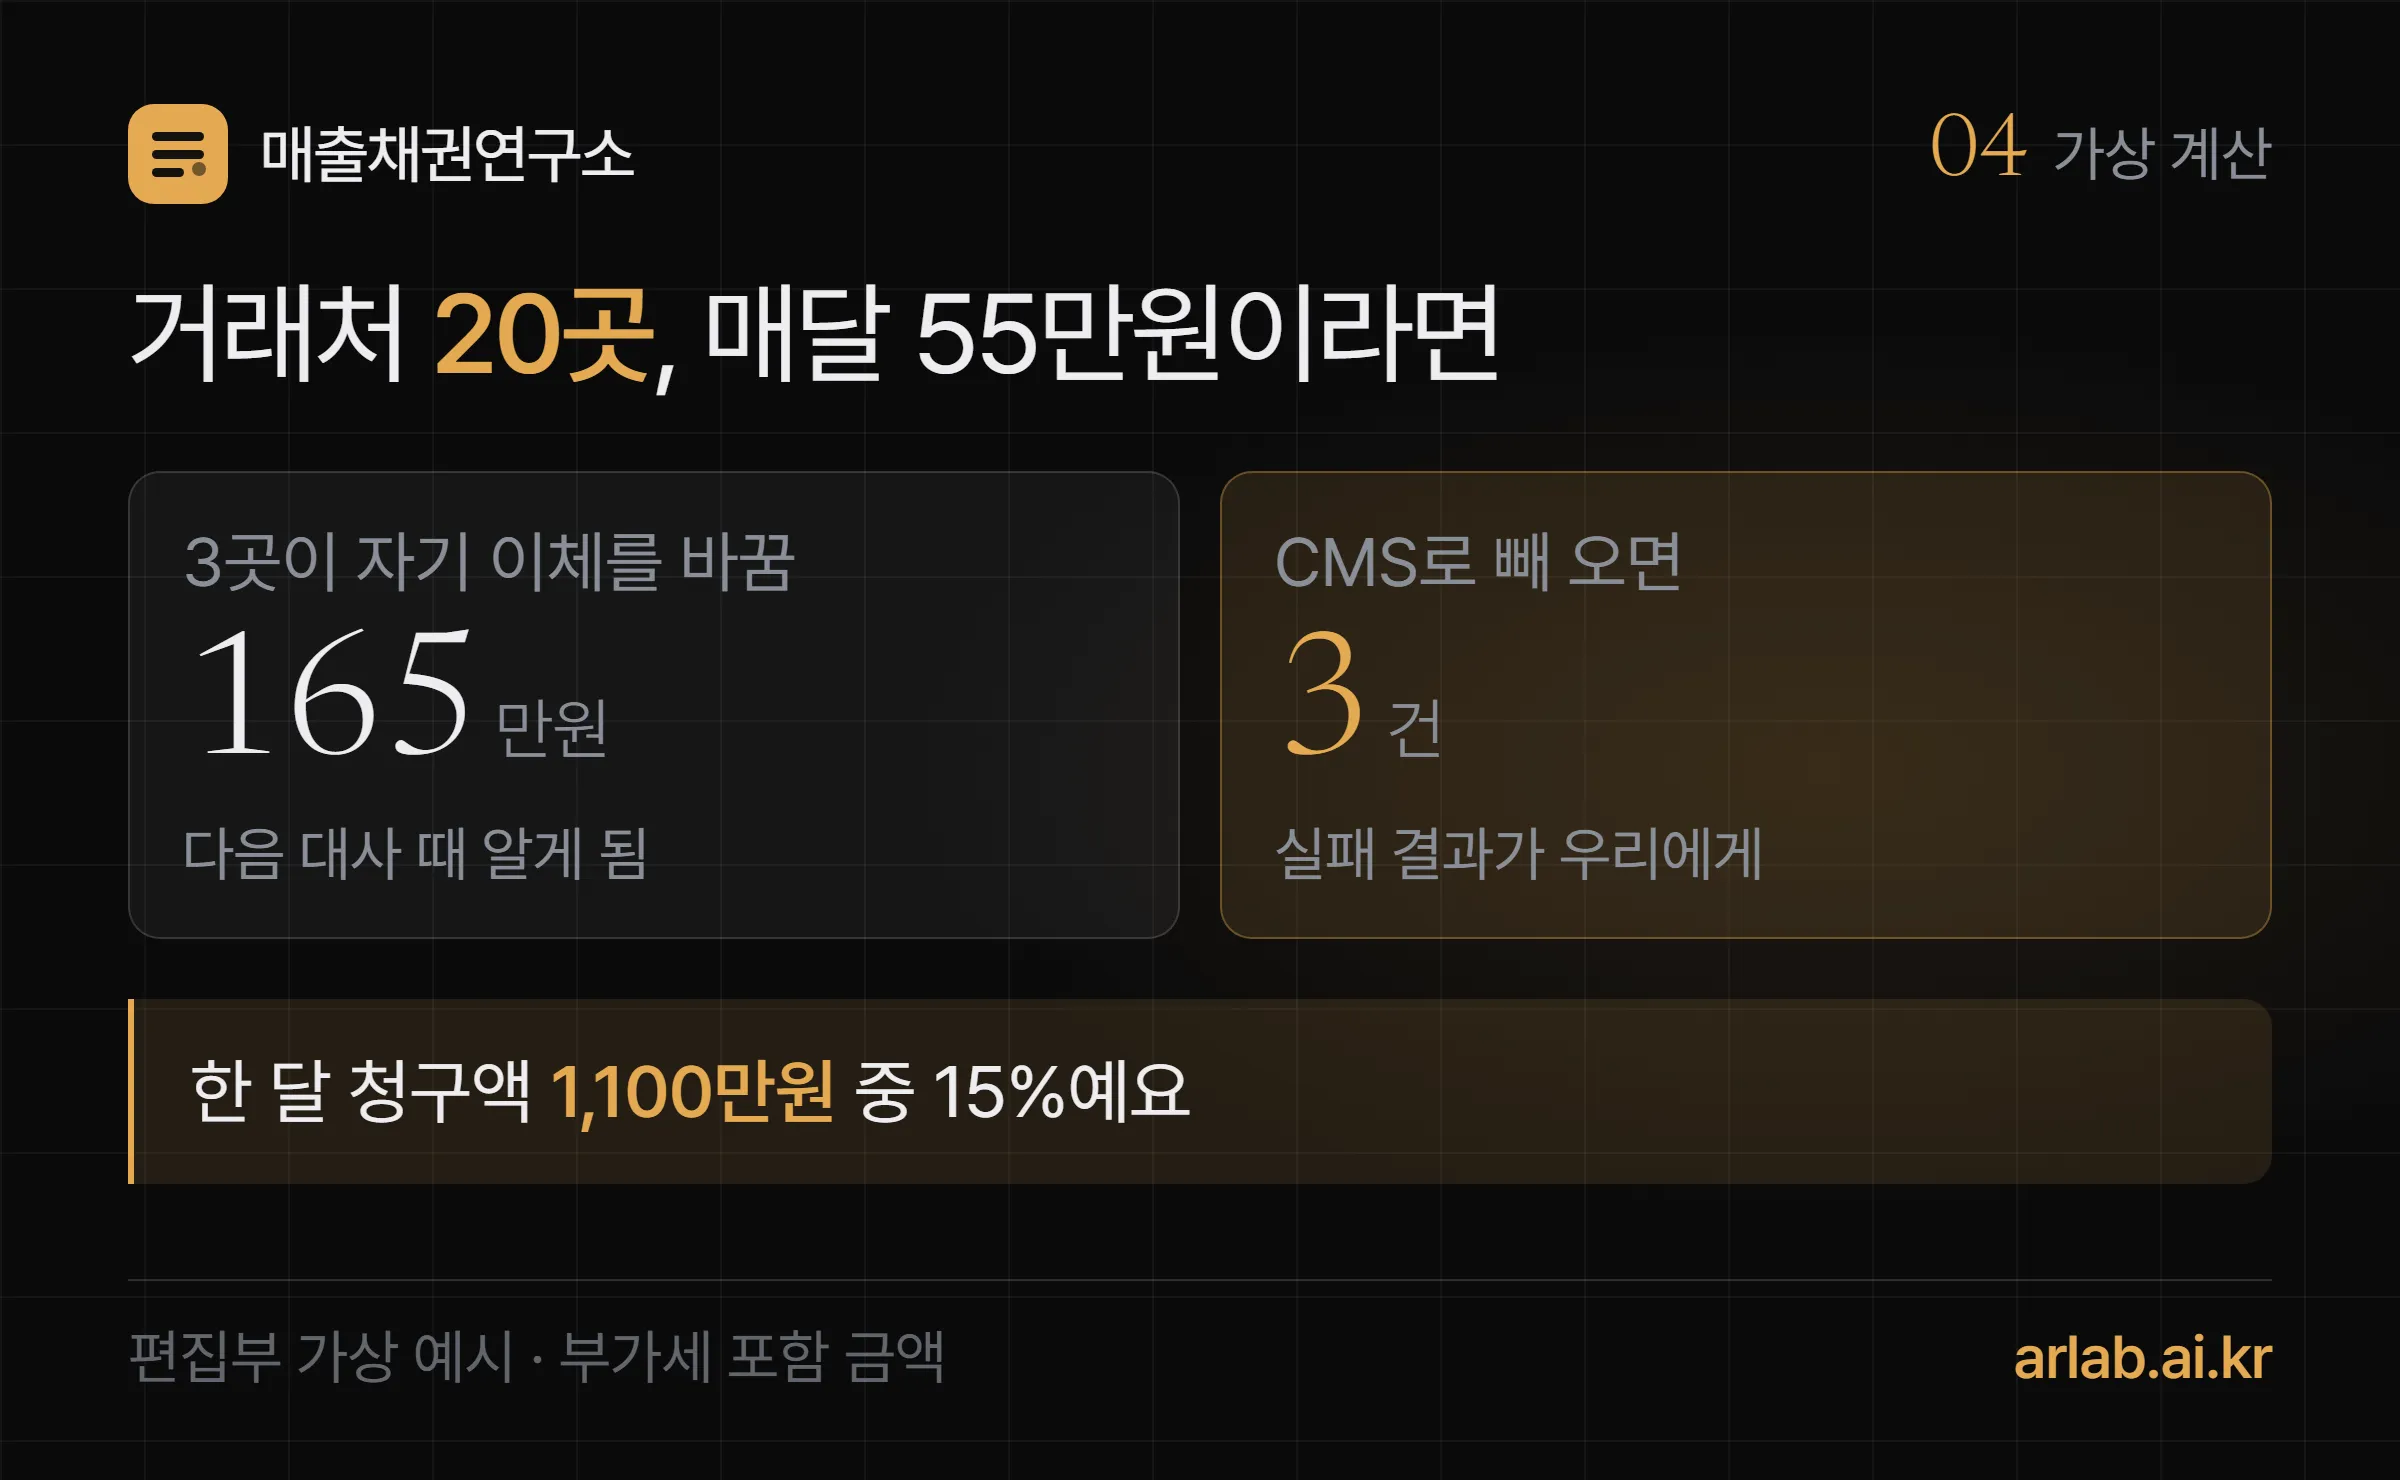
- 한 달 청구액은 55만원 × 20곳 = 1,100만원이에요.
- 세 곳이 자기 자동이체를 바꾸면 165만원(15%)이 비어요. 거래처가 거는 방식이면 이 사실을 다음 입금 대사 때 알게 돼요.
- CMS로 빼 오면 같은 세 곳이 실패해도 실패 3건의 결과가 우리에게 와요. 돈이 저절로 들어오진 않지만, 누구에게 연락할지는 출금 다음 날 알 수 있어요.
CMS 자동이체는 어떤 순서로 돌아가나요?
출금동의 → 출금 회원 등록 → 청구일 출금 요청 → 결과 확인·재요청 → 입금 확인 뒤 장부 반영 순서예요. 결론부터 말하면 첫 단계와 마지막 단계에서 가장 많이 틀려요.
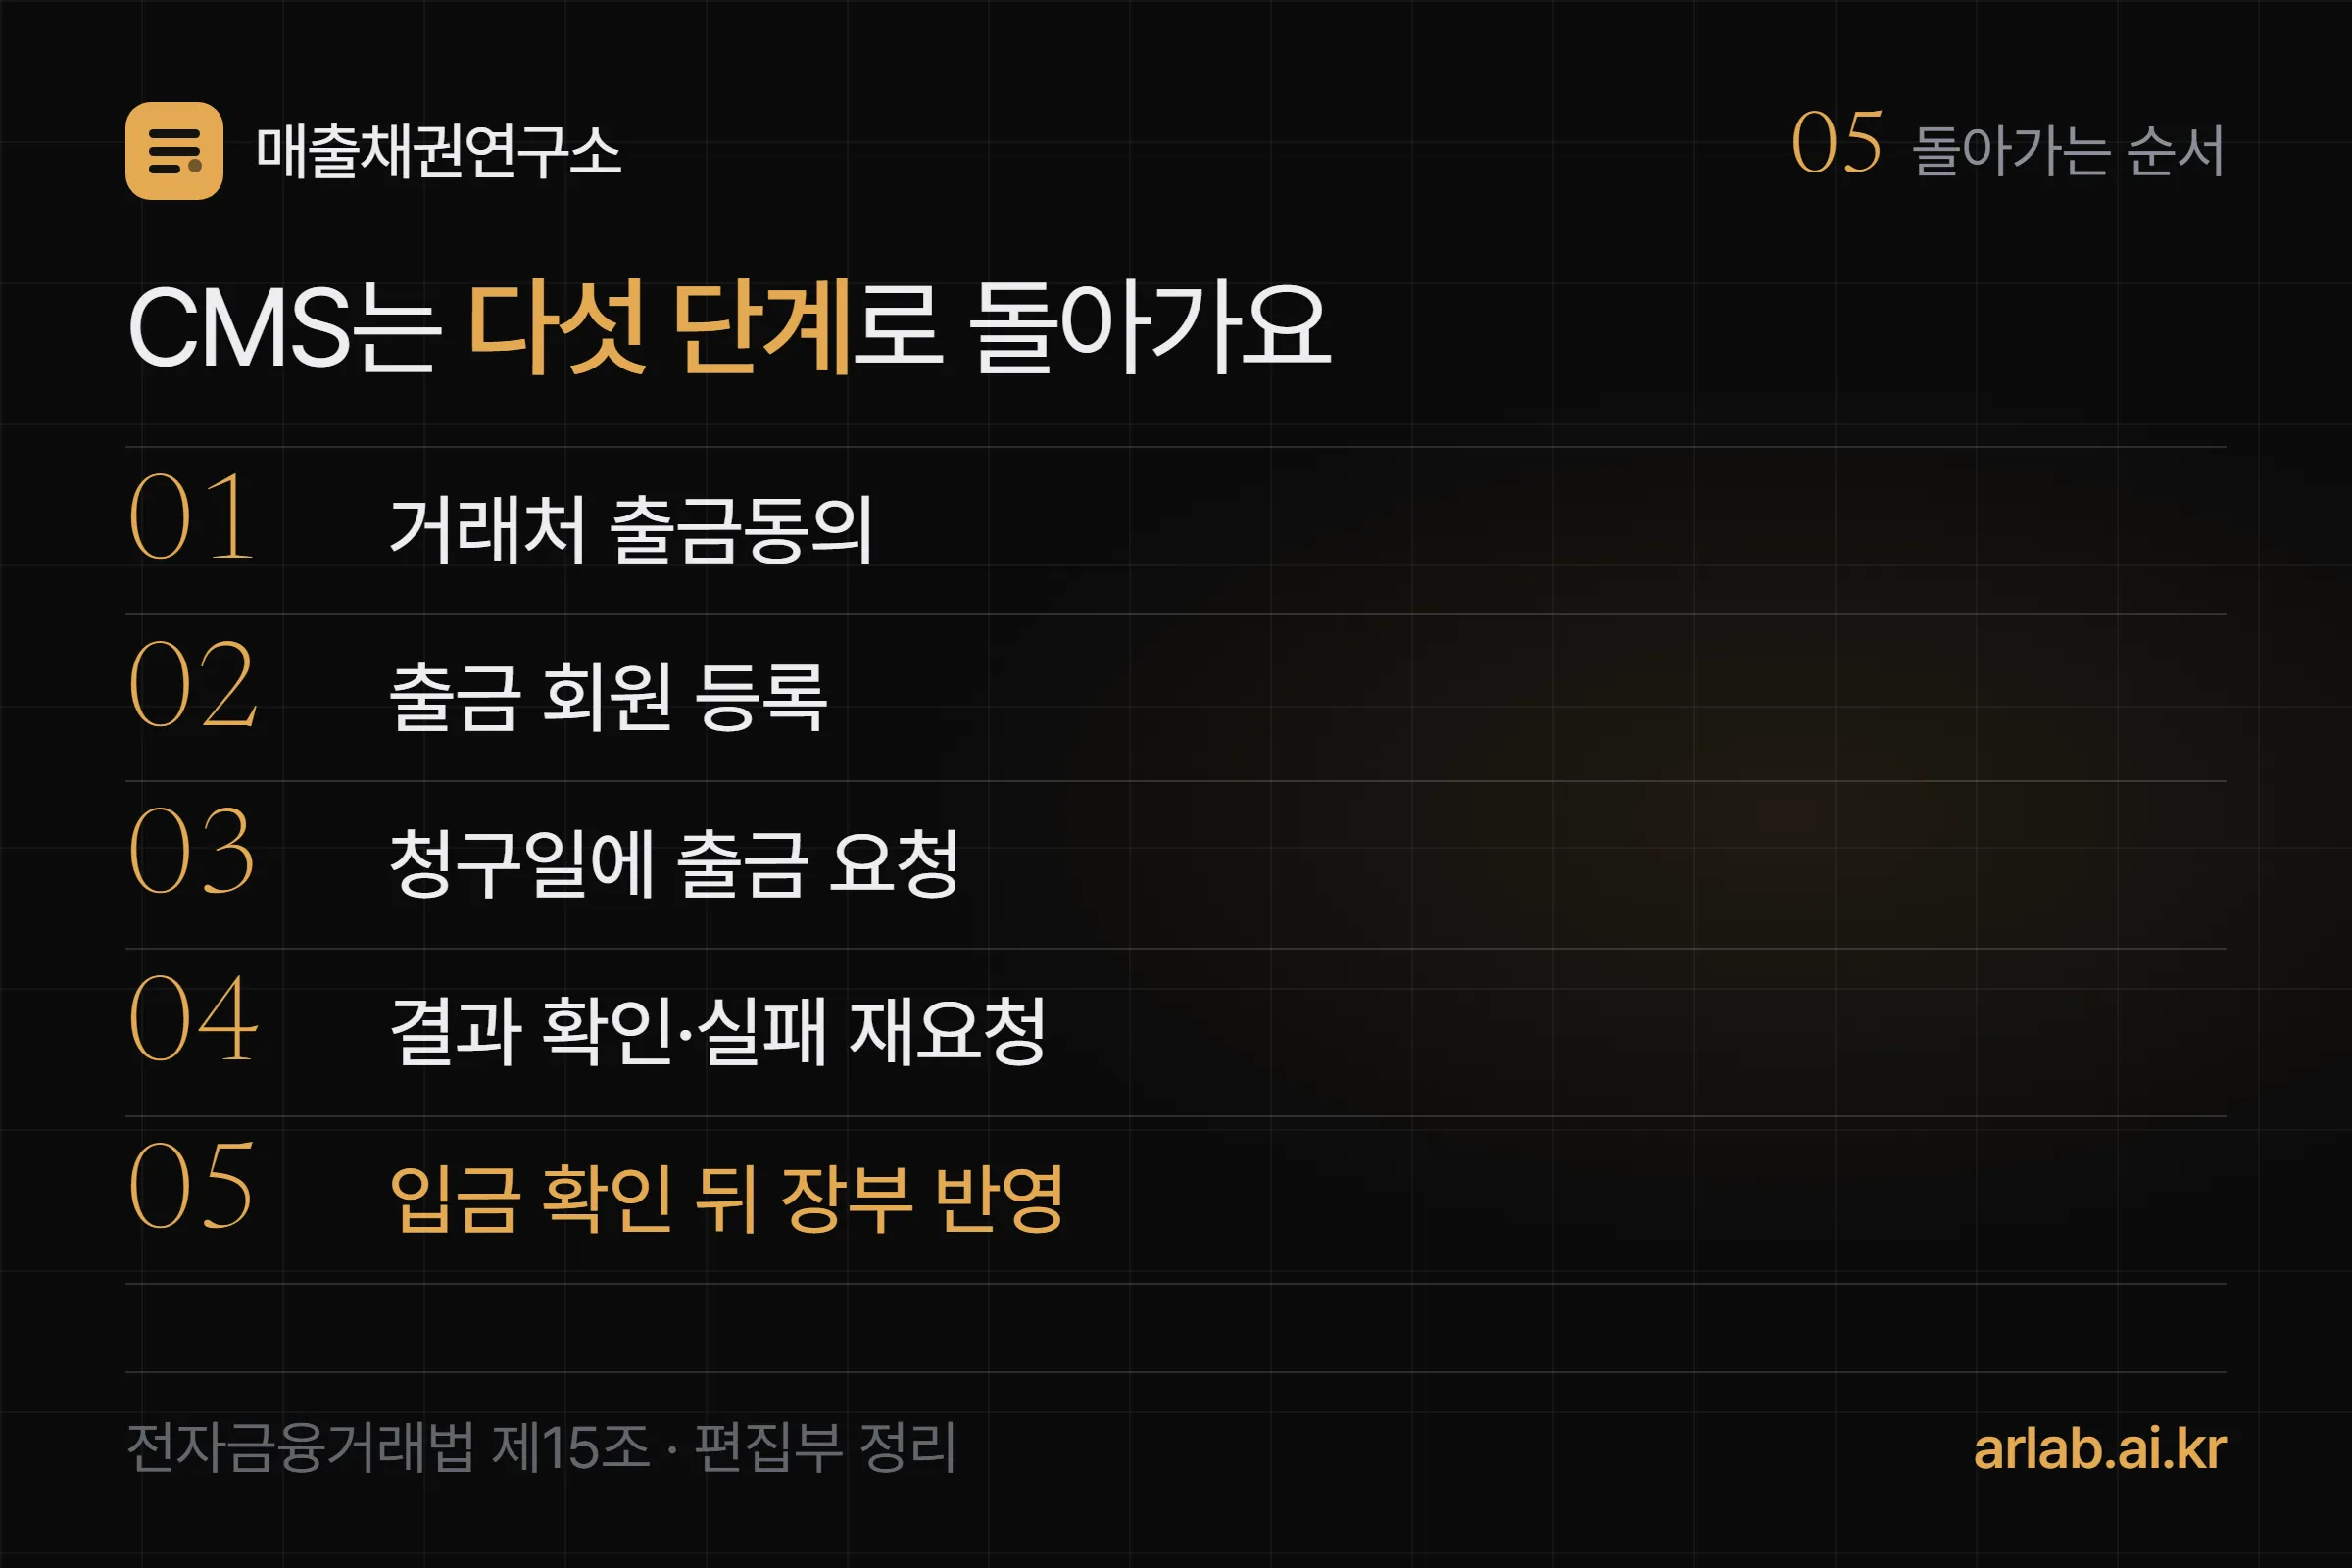
- 출금동의가 먼저예요. 받는 쪽이 요청해 빼 가는 이체를 하려면 미리 거래처의 출금 동의를 받아야 해요. 근거는 전자금융거래법 제15조 제1항이에요.
- 거래처는 동의를 거둘 수 있어요. 계좌에 출금기록이 끝나기 전까지 철회를 요청할 수 있어요(같은 조 제2항). CMS를 걸어 둬도 받을 돈이 확정되는 건 아니에요.
- 실패는 다시 보낼지부터 나눠요. 잔액 부족과 동의 해지는 다음 행동이 달라요. 나누는 법은 자동이체 실패, 다시 출금하기 전에 나눌 두 가지에 있어요.
동의를 서면·녹취·전자문서 중 무엇으로 받는지, 법인 거래처는 무엇을 더 확인하는지는 경리연구소의 CMS자동이체로 거래처 대금 받을 수 있나요 — 출금동의가 먼저입니다에 자세히 있어요.
출금동의를 메일·문자 링크로 받는 전자 방식을 쓰면, 거래처가 휴대폰에서 서명하는 동안 동의서가 만들어져 보관까지 한 번에 끝나요. 종이 동의서라면 스캔본을 어디에 둘지 미리 정해 두세요.
출금 요청한 날, 장부에 받은 돈으로 적어도 되나요?
아니에요. 매출채권(받을 돈)은 실제 입금이 확인된 날 줄여요. 출금 요청은 「이만큼 빼 가겠습니다」라는 신청일 뿐, 돈이 우리 통장에 들어온 것이 아니에요.
식당 예약으로 비유하면 쉬워요. 예약 전화를 받은 날 매출을 적지 않죠. 손님이 와서 계산해야 매출이에요. 출금 요청도 예약과 같아서, 잔액 부족이나 동의 철회로 노쇼가 날 수 있어요.
숫자로 보면 이래요. 9월 25일에 55만원 출금을 요청했는데 잔액 부족으로 실패하고, 9월 28일 재요청에서 들어왔다면 매출채권 55만원은 9월 28일에 줄여요. 9월 25일에 미리 지워 두면, 실패한 건이 장부에서 사라져 아무도 쫓지 않게 돼요.
월말에 출금 요청과 실제 입금을 맞춰 보는 방법은 미수금 입금확인, 늘 같은 거래처에서 막힙니다 — 211곳 조사에 정리했어요.
CMS를 걸기 전에 무엇을 확인할까요?
동의·계약·청구서·알림·장부 다섯 가지예요. Paystand 가이드도 자동 납부는 안전하지만 잔액 부족 수수료·연체료·부정 사용을 막으려면 정기적으로 계좌를 살펴보라고 권해요. 받는 쪽 입장으로 바꾸면 아래가 돼요.
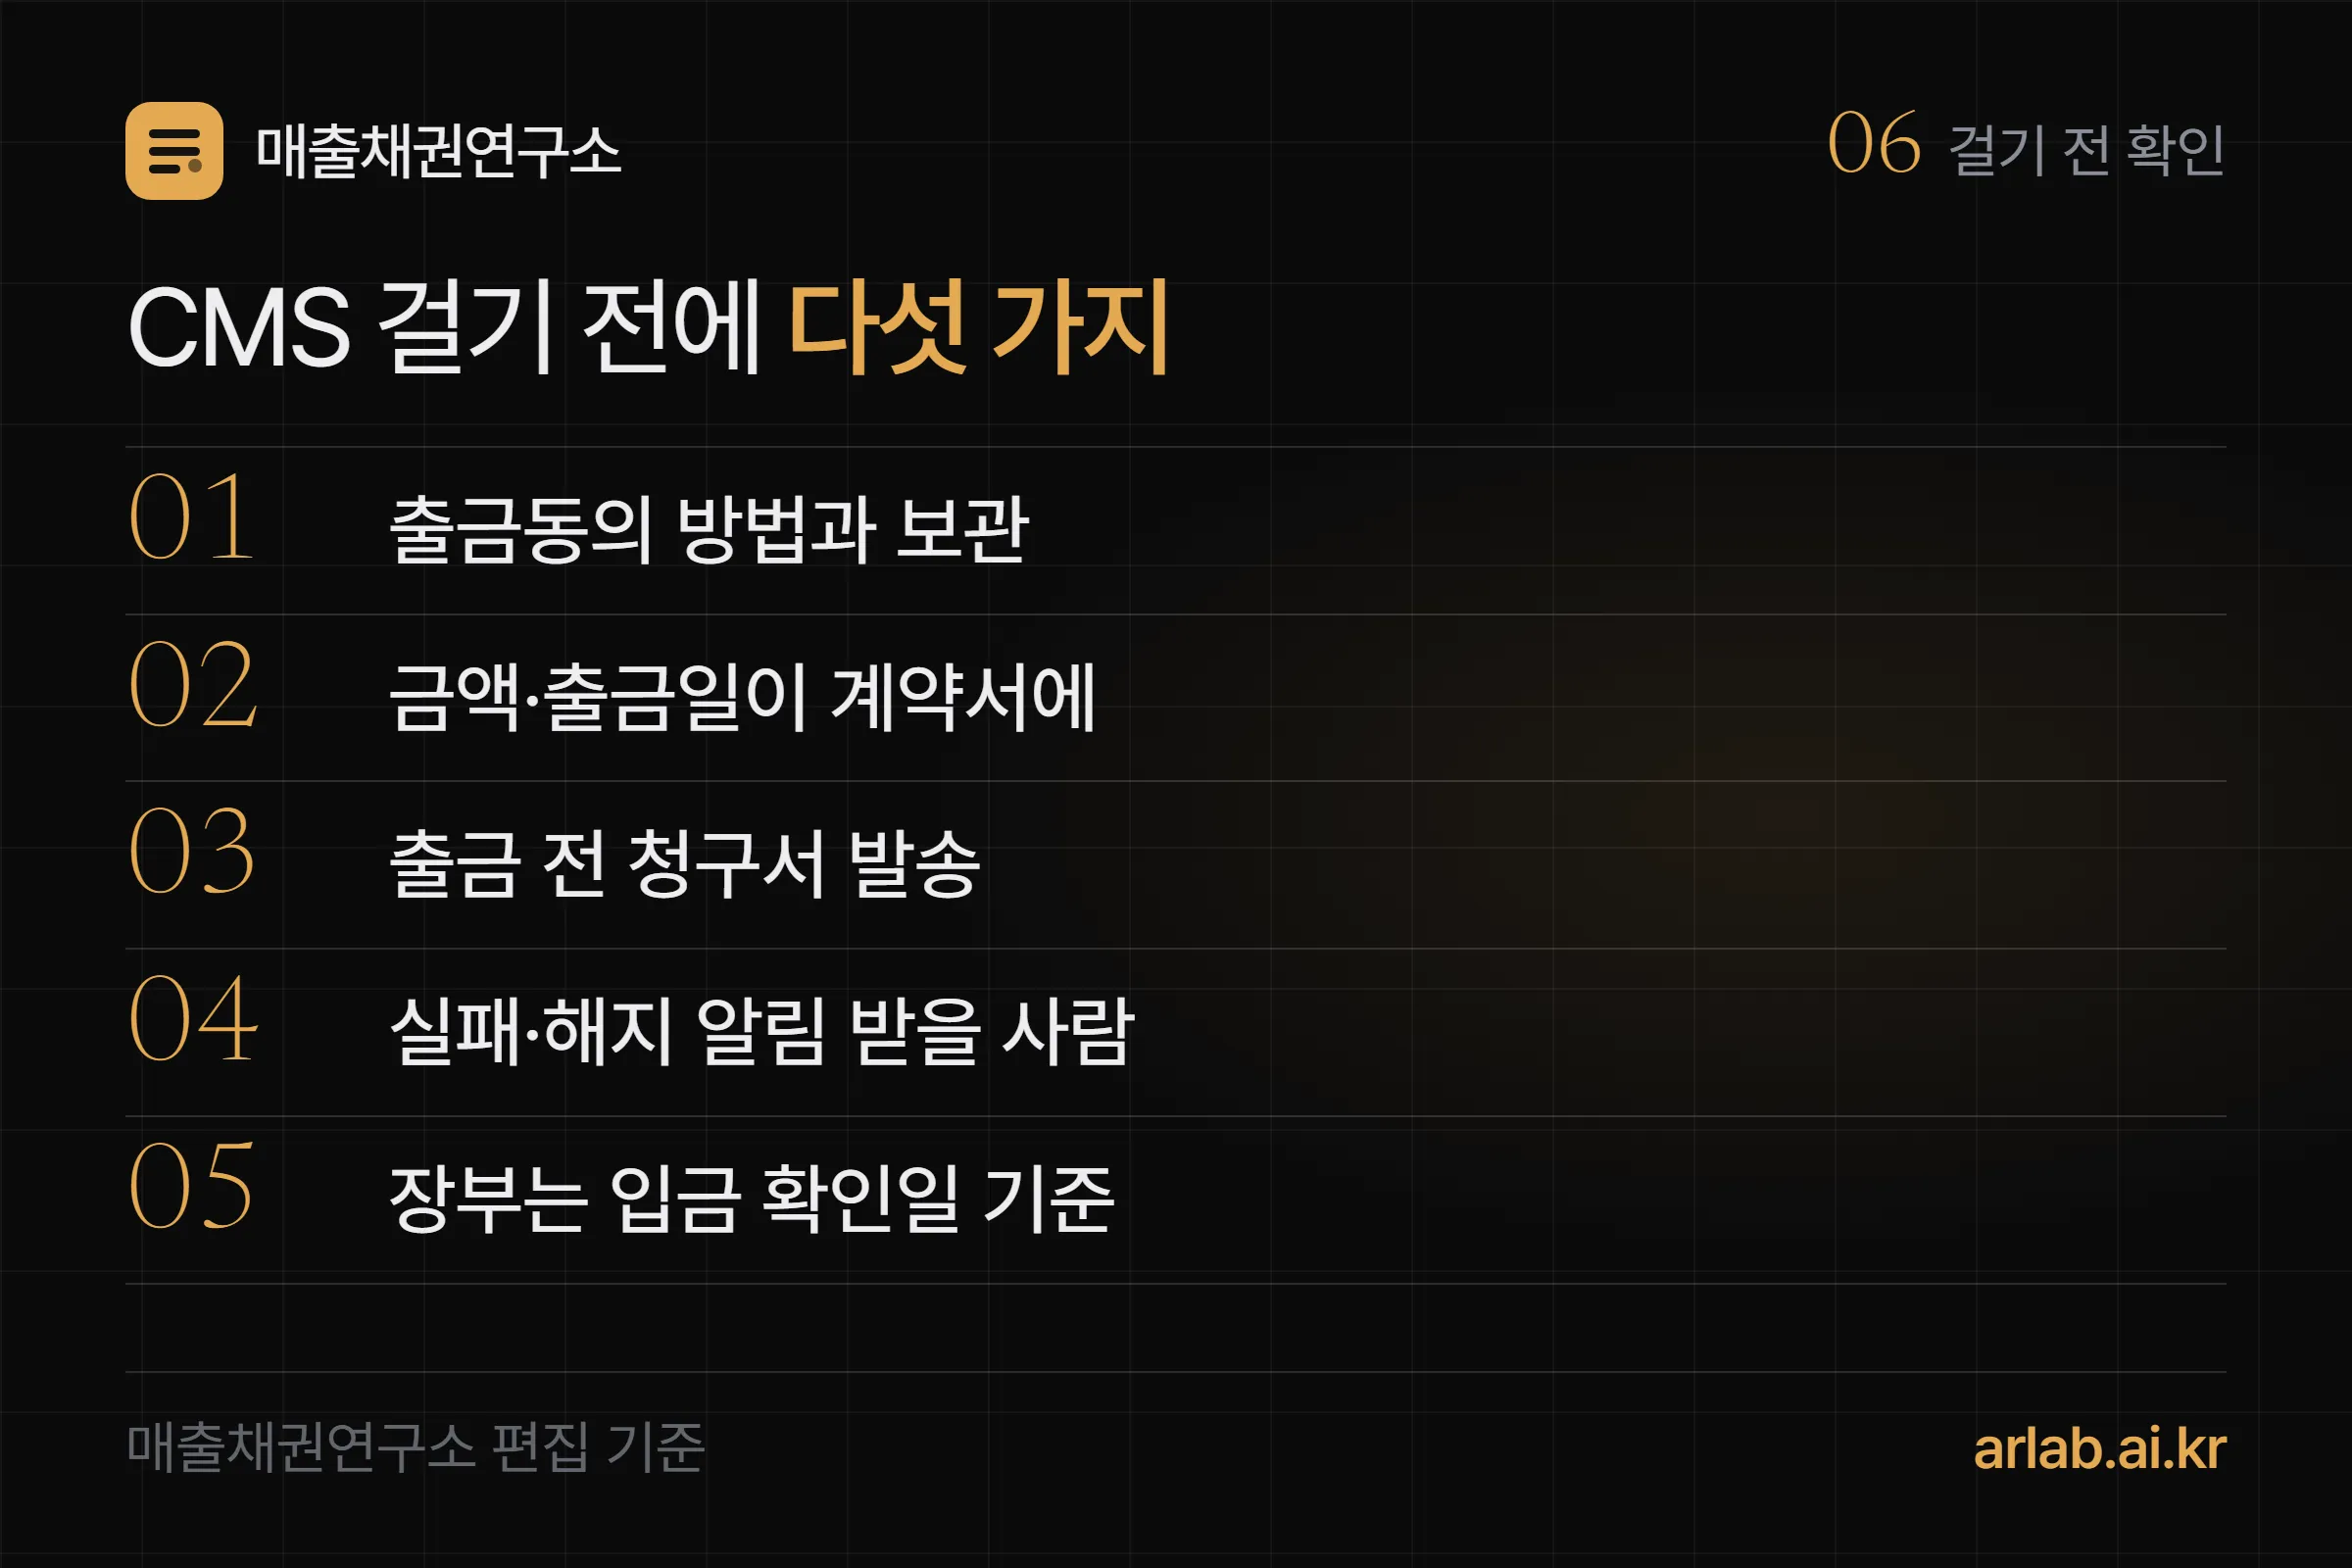
- 출금동의 방법과 보관: 어떤 방법으로 받았고 어디에 보관하는지 정해요.
- 금액·출금일이 계약서에: 매달 며칠, 얼마인지 계약서에 적어 두면 분쟁이 줄어요.
- 출금 전 청구서 발송: 금액이 바뀌는 거래라면 특히 중요해요.
- 실패·해지 알림 받을 사람: 결과가 와도 아무도 안 보면 거래처가 거는 자동이체와 다를 게 없어요.
- 장부는 입금 확인일 기준: 출금 요청일에 미리 지우지 않아요.
출금이 실패하면 거래처에 「출금이 처리되지 않았습니다」 안내를 바로 보내고, 해지 통보도 누가 매일 확인할지 정해 두면 실패 건이 장부에서 묻히지 않아요.
이 자료를 읽을 때 조심할 점은?
누가, 어느 나라 제도를, 무엇으로 쟀는지 보세요.
자주 묻는 질문
CMS 자동이체는 무슨 뜻인가요?
돈을 받는 회사가 거래처의 출금동의를 미리 받아 두고, 정한 날 거래처 계좌에서 돈을 빼 오는 방식이에요. 법에서는 이런 이체를 추심이체라고 불러요. 관리비·자문료·렌탈료처럼 매달 비슷한 금액을 받는 거래에 많이 써요.
거래처가 자기 은행에 걸어 둔 자동이체와 무엇이 다른가요?
누가 거느냐가 달라요. 거래처가 자기 은행에 거는 자동이체(예약이체)는 거래처가 금액·날짜를 정하고 언제든 바꾸거나 끊을 수 있어요. 받는 쪽은 돈이 안 들어온 뒤에야 알게 돼요. CMS는 받는 쪽이 출금을 요청하므로 출금 결과도 받는 쪽이 받아요.
CMS 자동이체를 하려면 무엇이 먼저 필요한가요?
거래처의 출금동의예요. 전자금융거래법 제15조 제1항은 추심이체를 하려면 미리 지급인에게서 출금 동의를 받도록 정하고 있어요. 거래처는 계좌에 출금기록이 끝나기 전까지 동의 철회를 요청할 수 있어요(같은 조 제2항).
출금을 요청한 날 장부에 받은 돈으로 적어도 되나요?
아니에요. 출금 요청은 받을 돈을 달라고 한 것이지, 받은 것이 아니에요. 잔액 부족이나 동의 철회로 실패할 수 있으니 매출채권은 실제 입금이 확인된 날 줄이는 것이 안전해요.
매달 금액이 바뀌는 거래에도 CMS를 쓸 수 있나요?
쓸 수 있어요. 다만 거래처가 얼마가 빠질지 미리 알 수 있게 청구서를 먼저 보내고 그다음 출금하는 순서가 좋아요. 금액을 모르고 빠져나가면 거래처 문의와 철회가 늘어요.
이 글의 수치는 2026년 10월 13일 Nacha 공개 통계 페이지와 Paystand 공개 글에서, 조문은 같은 날 국가법령정보센터에서 다시 확인했습니다. 원화 계산은 편집부 예시예요.
출처
- Paystand · What is Automatic Bill Payment? Benefits, Setup, and Safety (Zazil Martinez, 2024-09-23, 기준 원문)
- Paystand · The Complete Guide to ACH Payments (Zazil Martinez, 2024-04-01)
- Nacha · ACH Network Volume and Value Statistics (2025년 수치)
- 국가법령정보센터 · 전자금융거래법 제2조(정의)
- 국가법령정보센터 · 전자금융거래법 제15조(추심이체의 출금 동의)