입금 대사·결제
반복 거래처 입금확인, 늘 같은 곳에서 막힐 때 — 211곳 조사
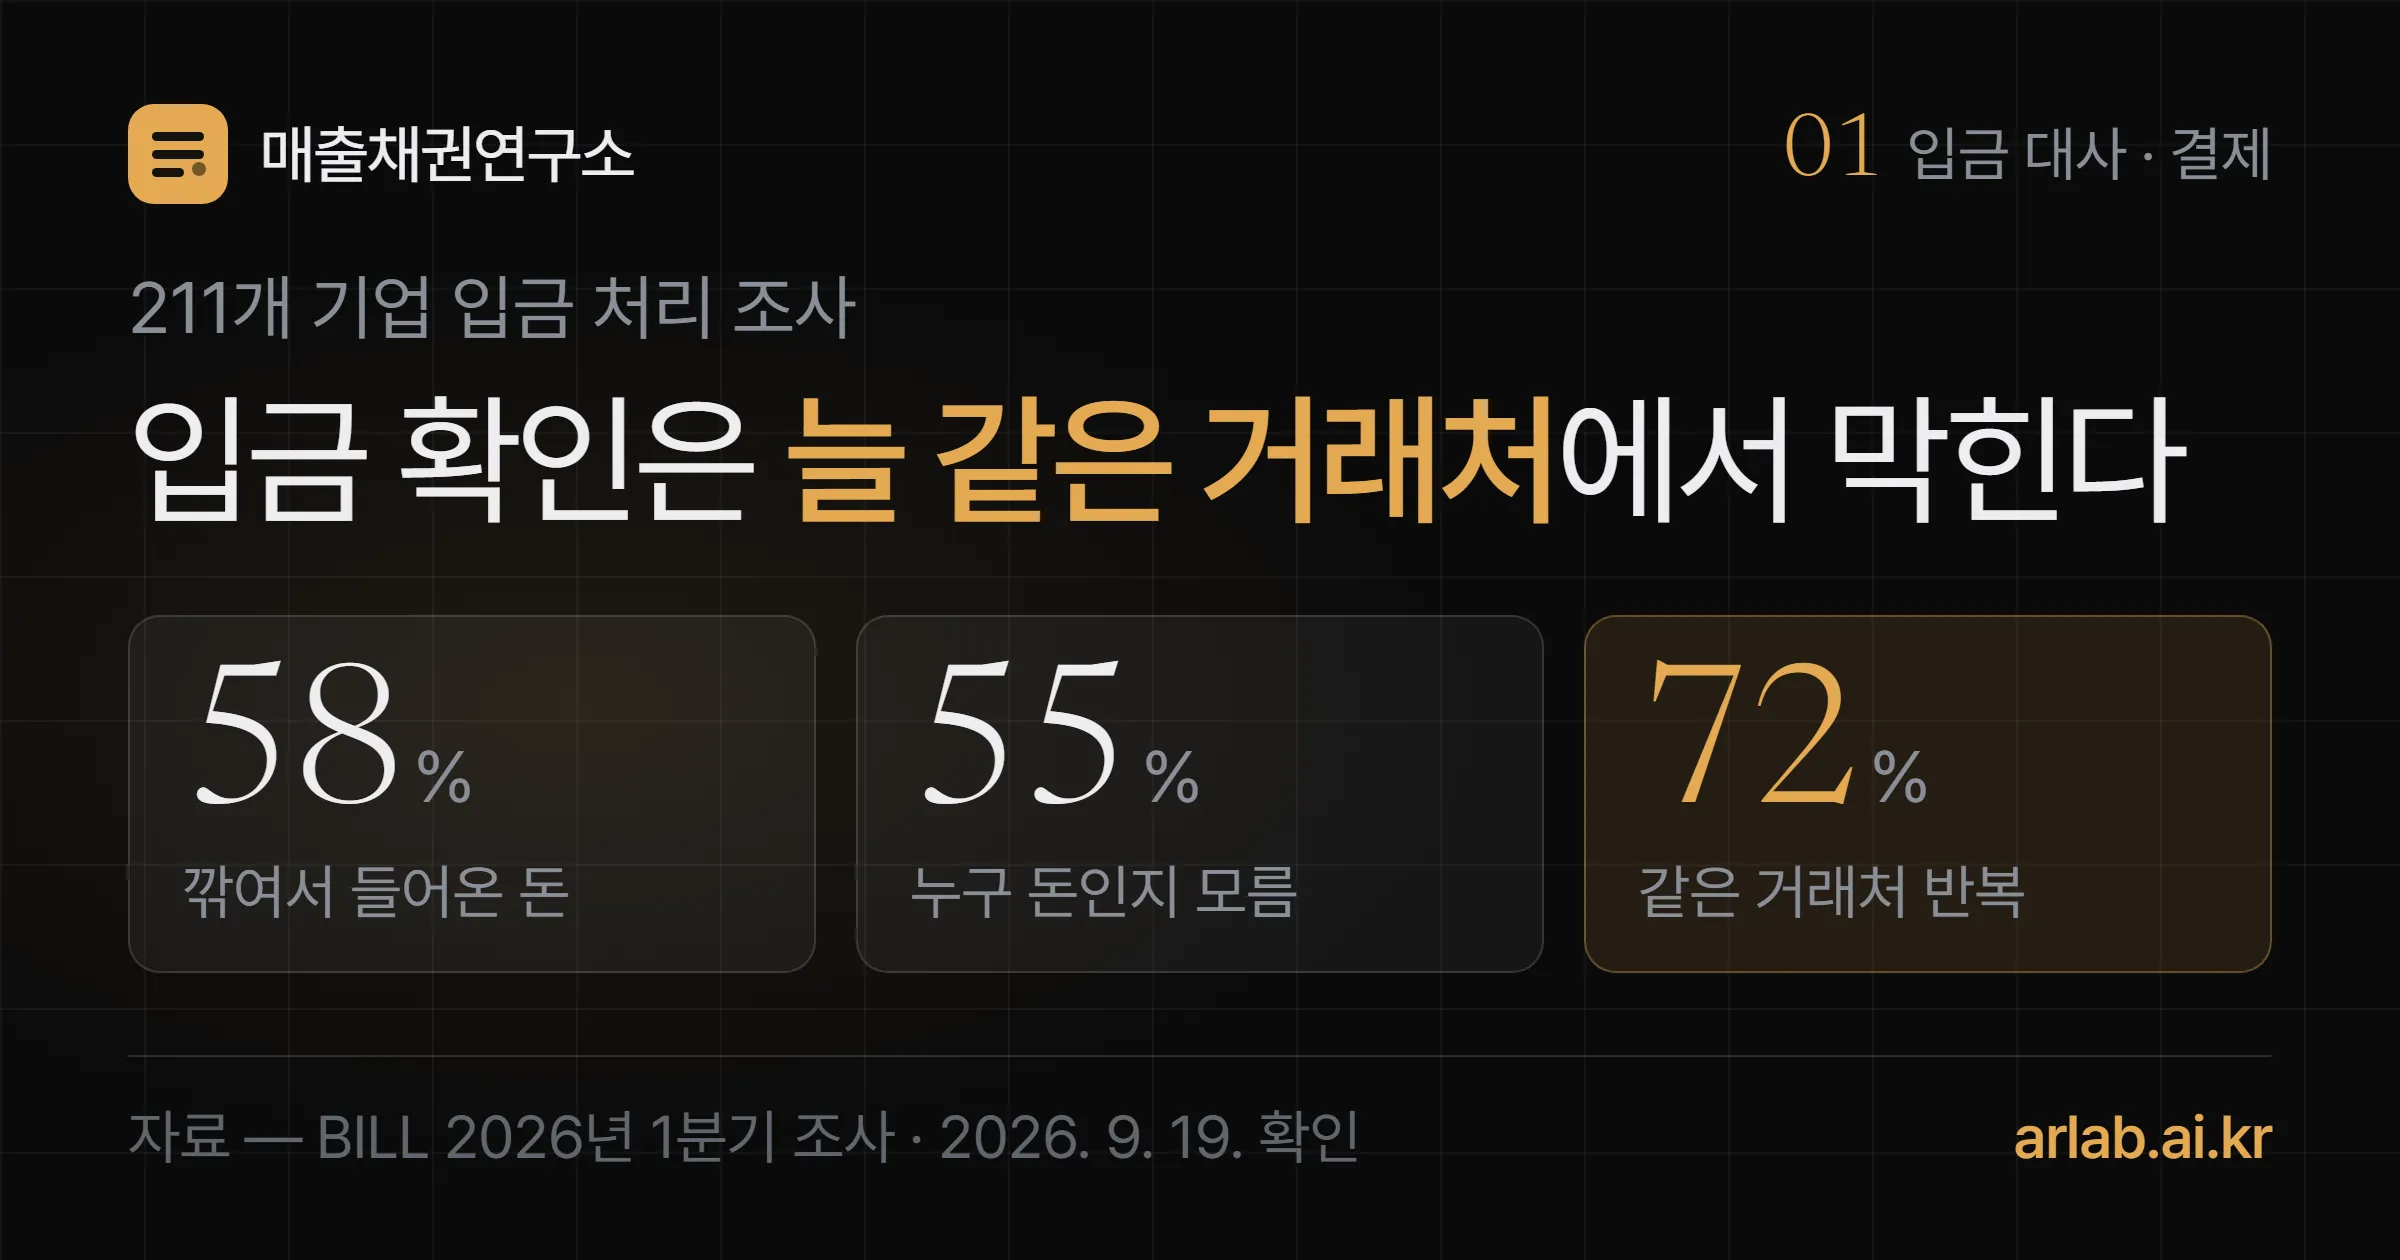
BILL이 211개 기업에 물었더니 입금 확인을 막는 걸림돌로 깎여서 들어온 돈(58%)과 어느 청구서 돈인지 적히지 않은 입금(55%)이 가장 많이 꼽혔어요. 72%는 같은 거래처에서 문제가 되풀이된다고 답했습니다. 거래처별로 한 번 정해 두는 법을 정리했어요.
- 58% 깎여서 들어온 돈이 걸림돌
- 55% 어느 청구서 돈인지 안 적힌 입금
- 72% 같은 거래처에서 되풀이된다
이 글의 수치는 BILL 블로그 원문(2026년 1분기 BILL·Treasury Webinars 조사, 211개 기업)에서 확인했습니다.
월말에 통장을 열었더니 627만원이 들어와 있어요. 보낸 사람은 「김한빛」. 이번 달 청구서 목록에 김한빛이라는 거래처는 없습니다.
미국의 결제·재무 자동화 회사 BILL이 211개 기업에 입금 확인을 막는 것이 무엇인지 물었어요. 답은 예상과 조금 달랐습니다. 응답 기업의 72%가 「늘 같은 거래처에서 문제가 되풀이된다」고 답했어요.
그렇다면 입금 한 건씩 붙잡고 씨름할 게 아니라, 자주 막히는 거래처 몇 곳의 규칙을 한 번 정하면 됩니다. 이 글은 반복 거래처의 입금을 청구서에 맞추는 사례를 거래처 유형별로 나눠 봅니다.
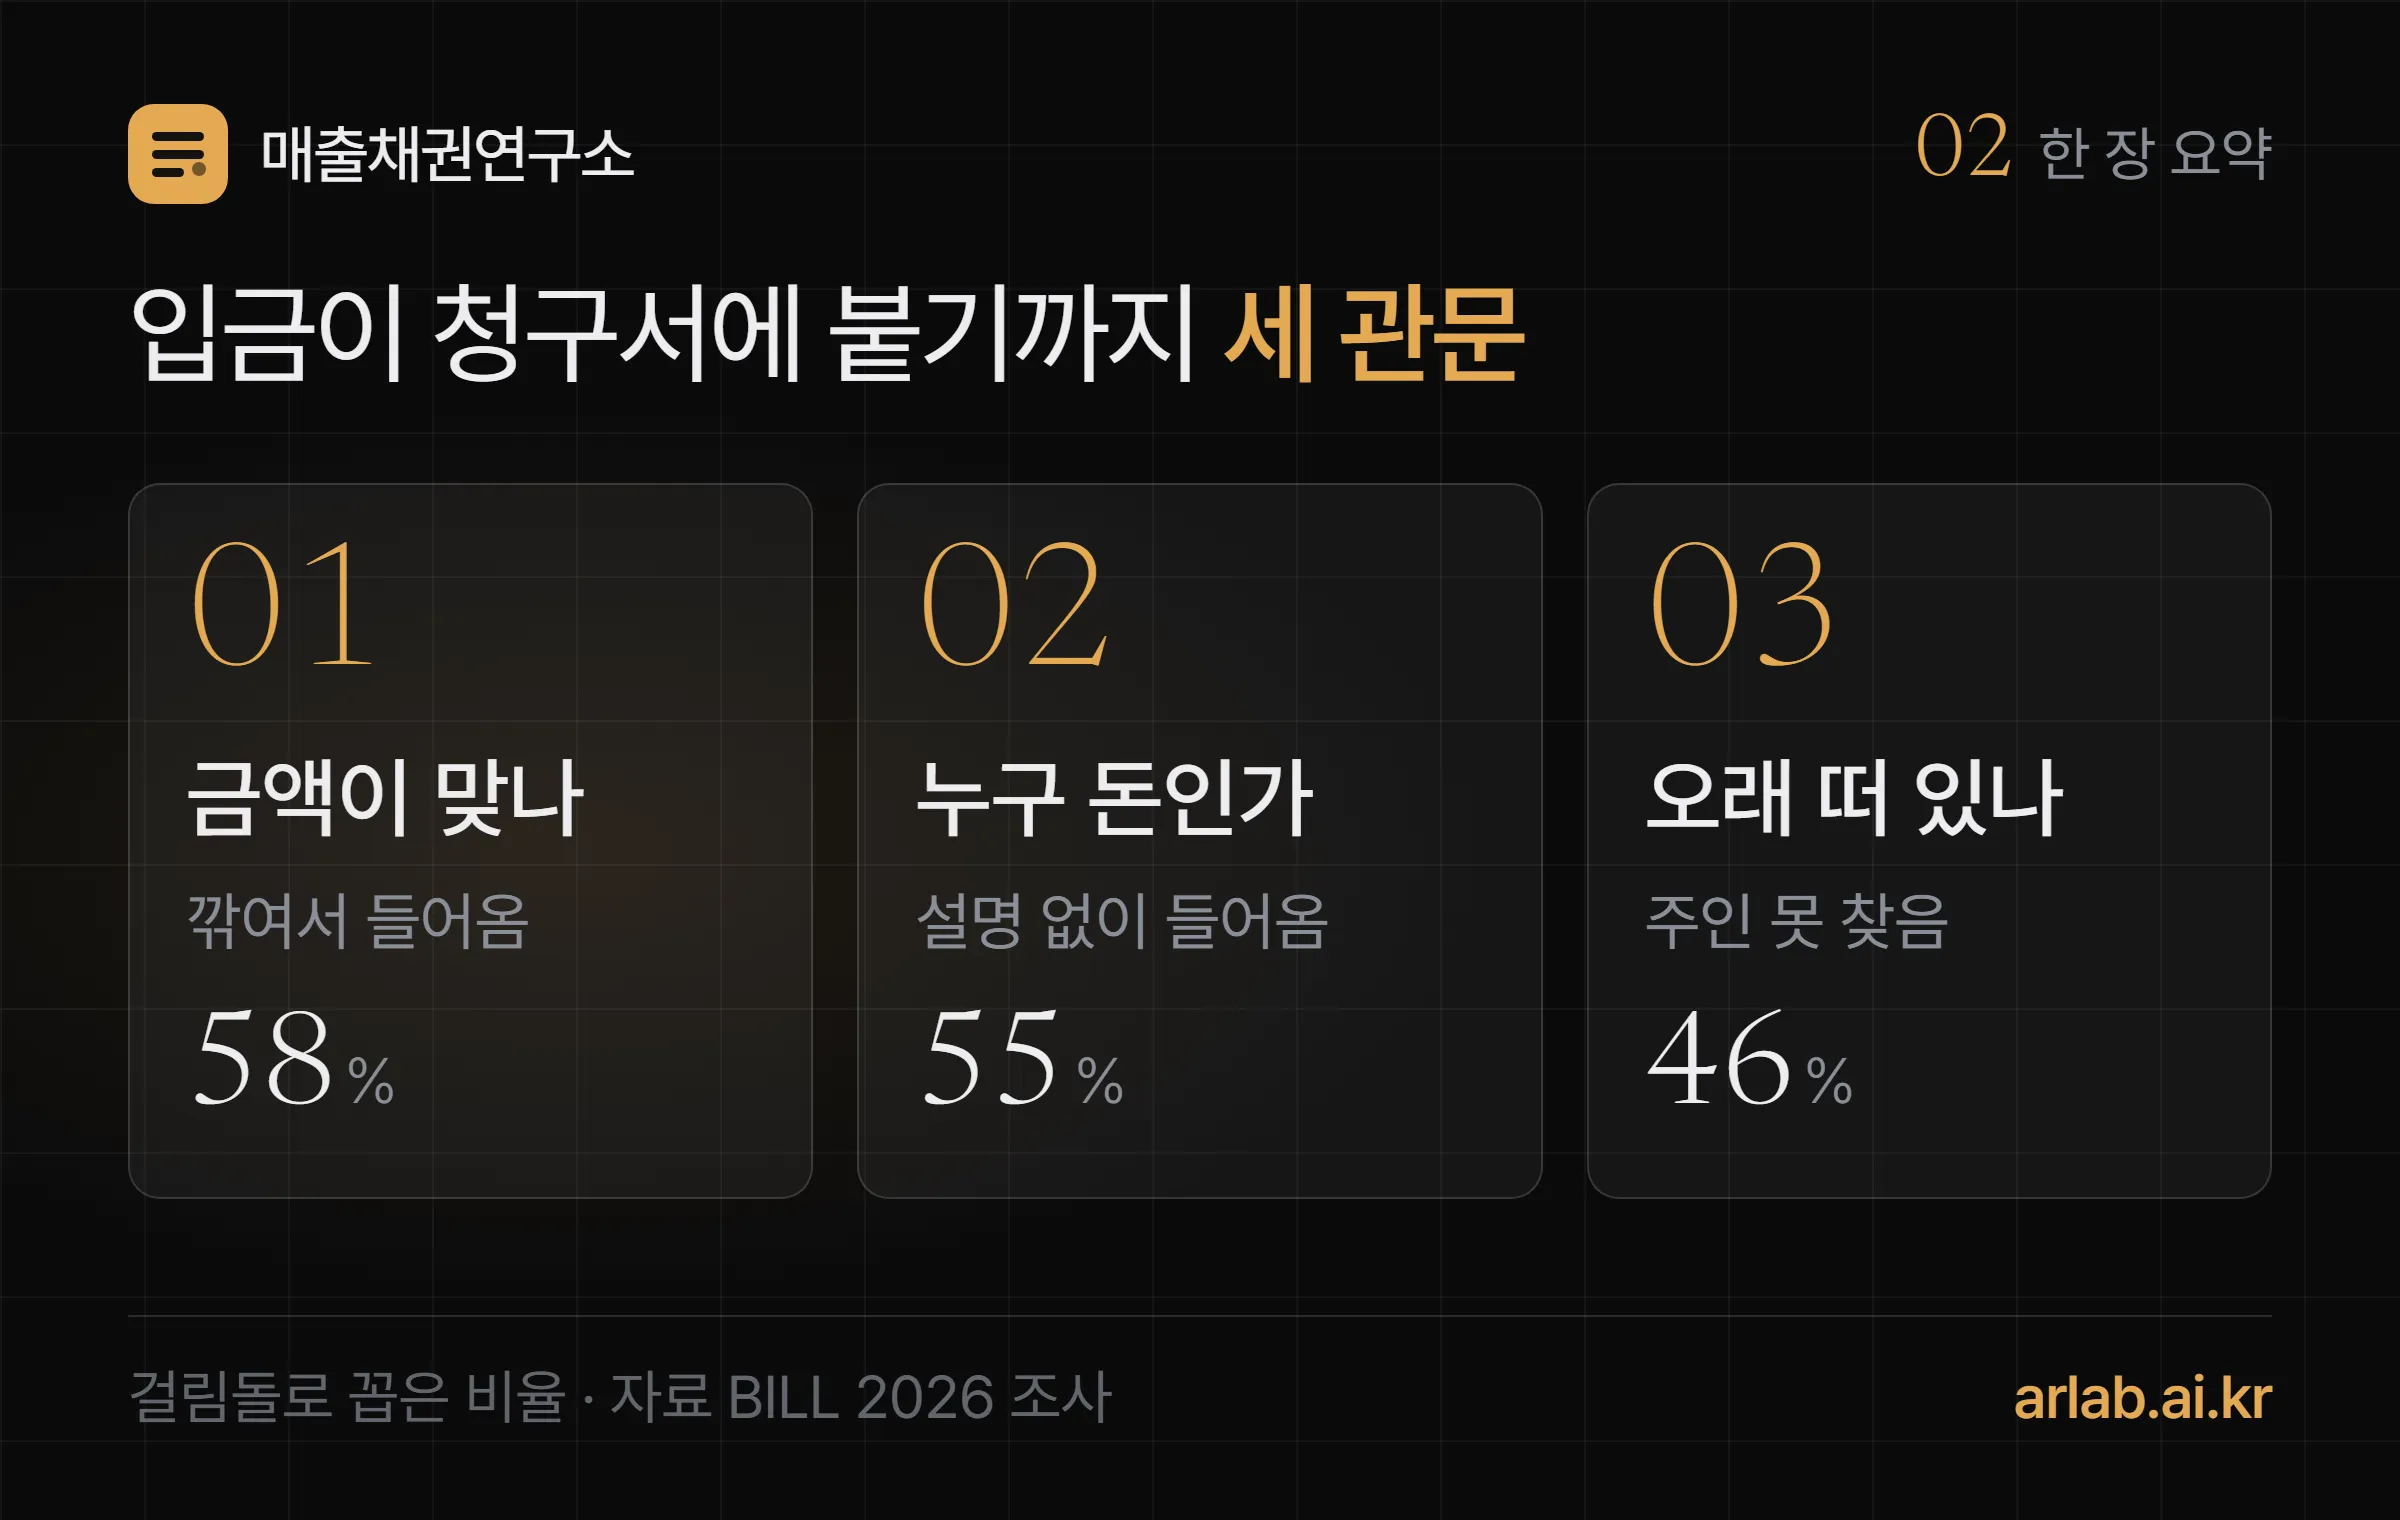
입금 한 건이 청구서에 붙으려면 세 관문을 지나야 해요. 금액이 맞는지, 누구 돈인지 적혀 있는지, 그리고 주인을 못 찾은 채 오래 떠 있지 않은지입니다. 조사 결과도 이 세 관문 순서로 나왔어요.
이 숫자는 누구에게 물어본 건가요?
매달 청구서를 100건 이상 처리하는 기업 211곳이에요. BILL과 금융 실무 교육 채널 Treasury Webinars가 2026년 1분기에 함께 조사했습니다.
기준 원문은 BILL 블로그의 How you get paid matters예요. 글쓴이는 BILL 직원이 아니라 Treasury Webinars 대표 어니 험프리(Ernie Humphrey)입니다.
응답 기업 규모는 고르게 퍼져 있어요. 월 청구서 101~250건이 11%, 251~500건이 16%, 501~1,000건이 27%, 1,001~5,000건과 5,000건 초과가 각각 23%입니다.
먼저 알아 둘 점이 두 가지 있어요. BILL은 입금 처리 소프트웨어를 파는 회사이고, 응답 기업이 어느 나라 회사인지는 원문에 적혀 있지 않습니다.
입금 확인을 막는 1위는 무엇이었나요?
깎여서 들어온 돈이었어요. 응답 기업의 58%가 공제·분쟁·예외를 입금 확인의 걸림돌로 꼽았습니다.
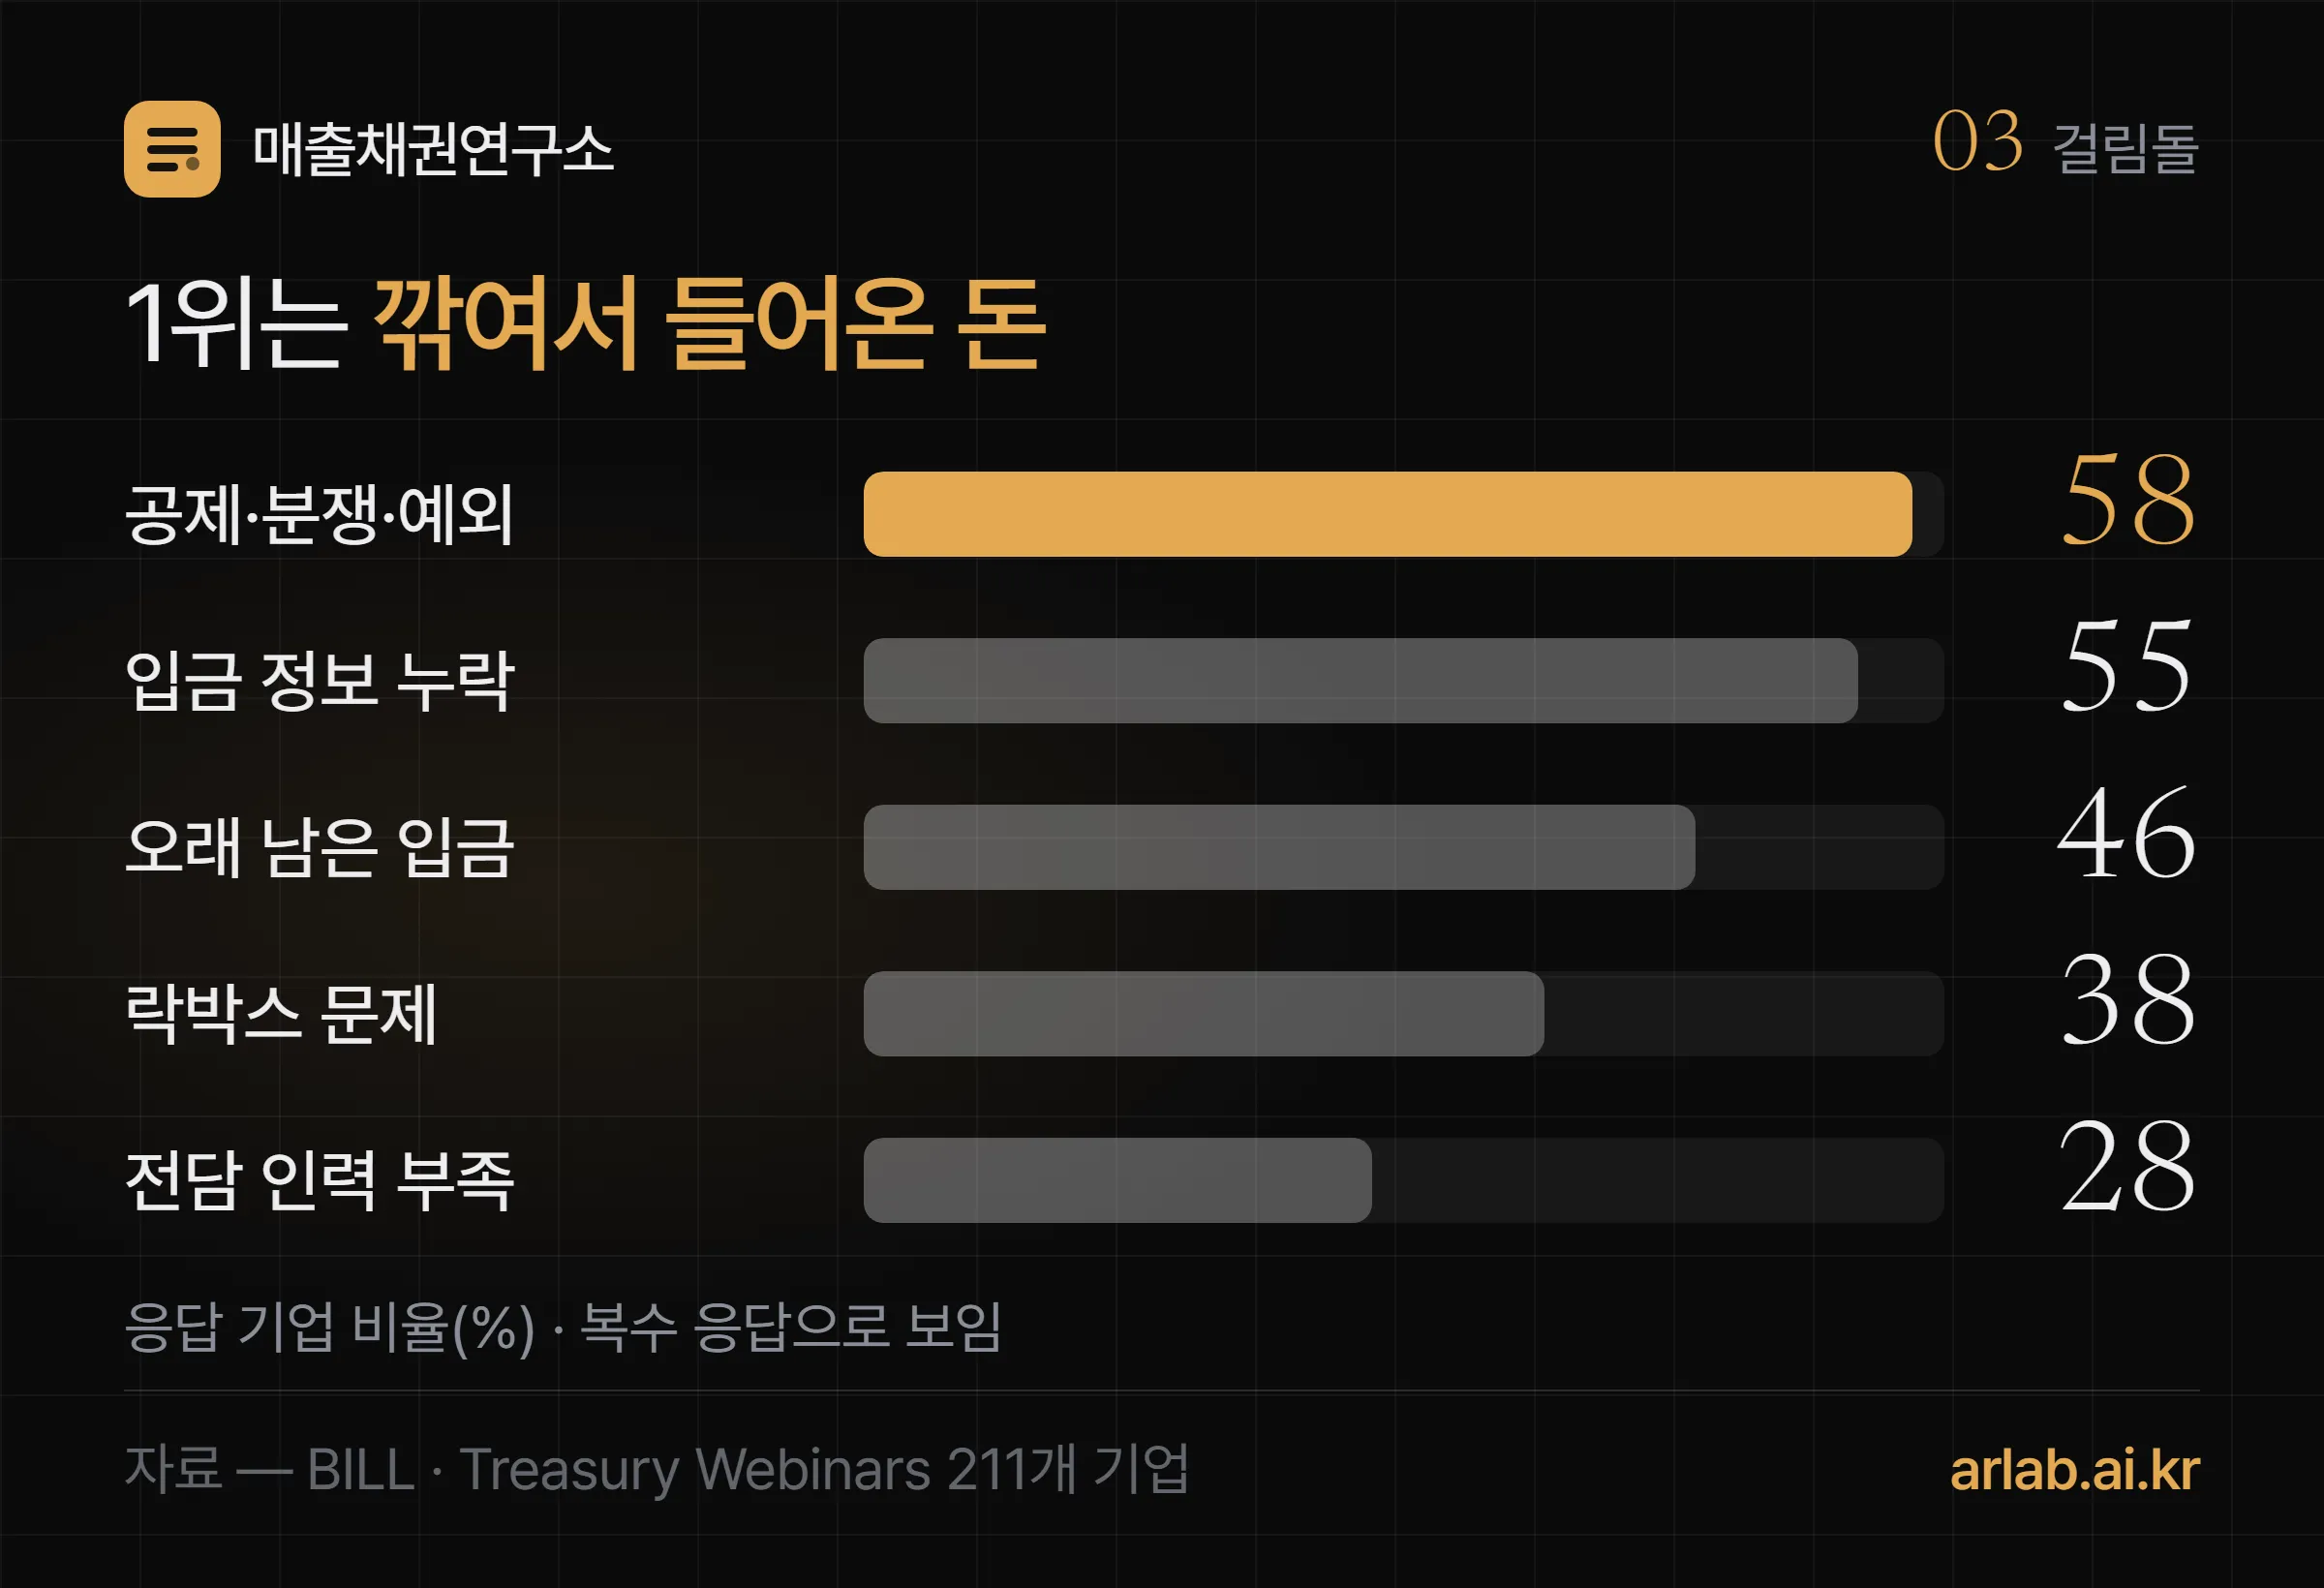
다섯 항목의 합이 100%를 훌쩍 넘어요. 한 기업이 여러 개를 골랐다는 뜻으로 읽힙니다. 원문은 문항을 어떻게 물었는지 밝히지 않았어요.
- 공제 입금 Deduction (short payment) 계정과목 · 외상매출금 (차액만큼 남음)
- 거래처가 반품·불량·할인 등을 이유로 청구 금액에서 일부를 빼고 보낸 입금.
공제 입금은 영수증에서 쿠폰값이 빠진 것과 비슷해요. 계산대에서는 쿠폰을 보여 주니 이유가 바로 보입니다.
비유가 깨지는 곳은 여기예요. 거래처는 쿠폰을 보여 주지 않고 돈만 적게 보냅니다. 그래서 받는 쪽은 차액이 반품인지, 송금 수수료인지, 단순 착오인지부터 물어봐야 해요.
여러분 회사에도 늘 몇만원씩 모자라게 보내는 거래처가 있지 않나요? 그 차액이 이 58%의 정체입니다. 금액 이견을 누가 끝까지 챙길지는 청구금액 이견 대응 글에 정리해 뒀어요.
어느 청구서 돈인지 모르는 입금은 왜 생기나요?
돈과 설명이 따로 오기 때문이에요. 55%가 입금 정보 누락, 즉 어느 청구서 대금인지 알려 주는 정보가 없는 입금을 걸림돌로 꼽았습니다.
입금 대사(들어온 돈을 어느 청구서 대금인지 찾아 장부에서 지우는 일)를 택배에 빗대 볼게요. 상자에 송장이 붙어 있으면 누구 물건인지 바로 압니다. 송장이 없으면 상자를 열어 보고, 주문 목록을 뒤지고, 전화를 돌려야 해요.
비유가 깨지는 곳도 있어요. 택배는 보내는 쪽이 송장을 붙이지만, 입금은 받는 쪽이 송장을 붙여야 합니다. 거래처는 이미 보냈다고 생각하고 있으니까요.
한국 B2B는 대부분 계좌이체라 모양이 다릅니다. 송장이 빠지는 자리가 입금자명과 합산 입금이에요.
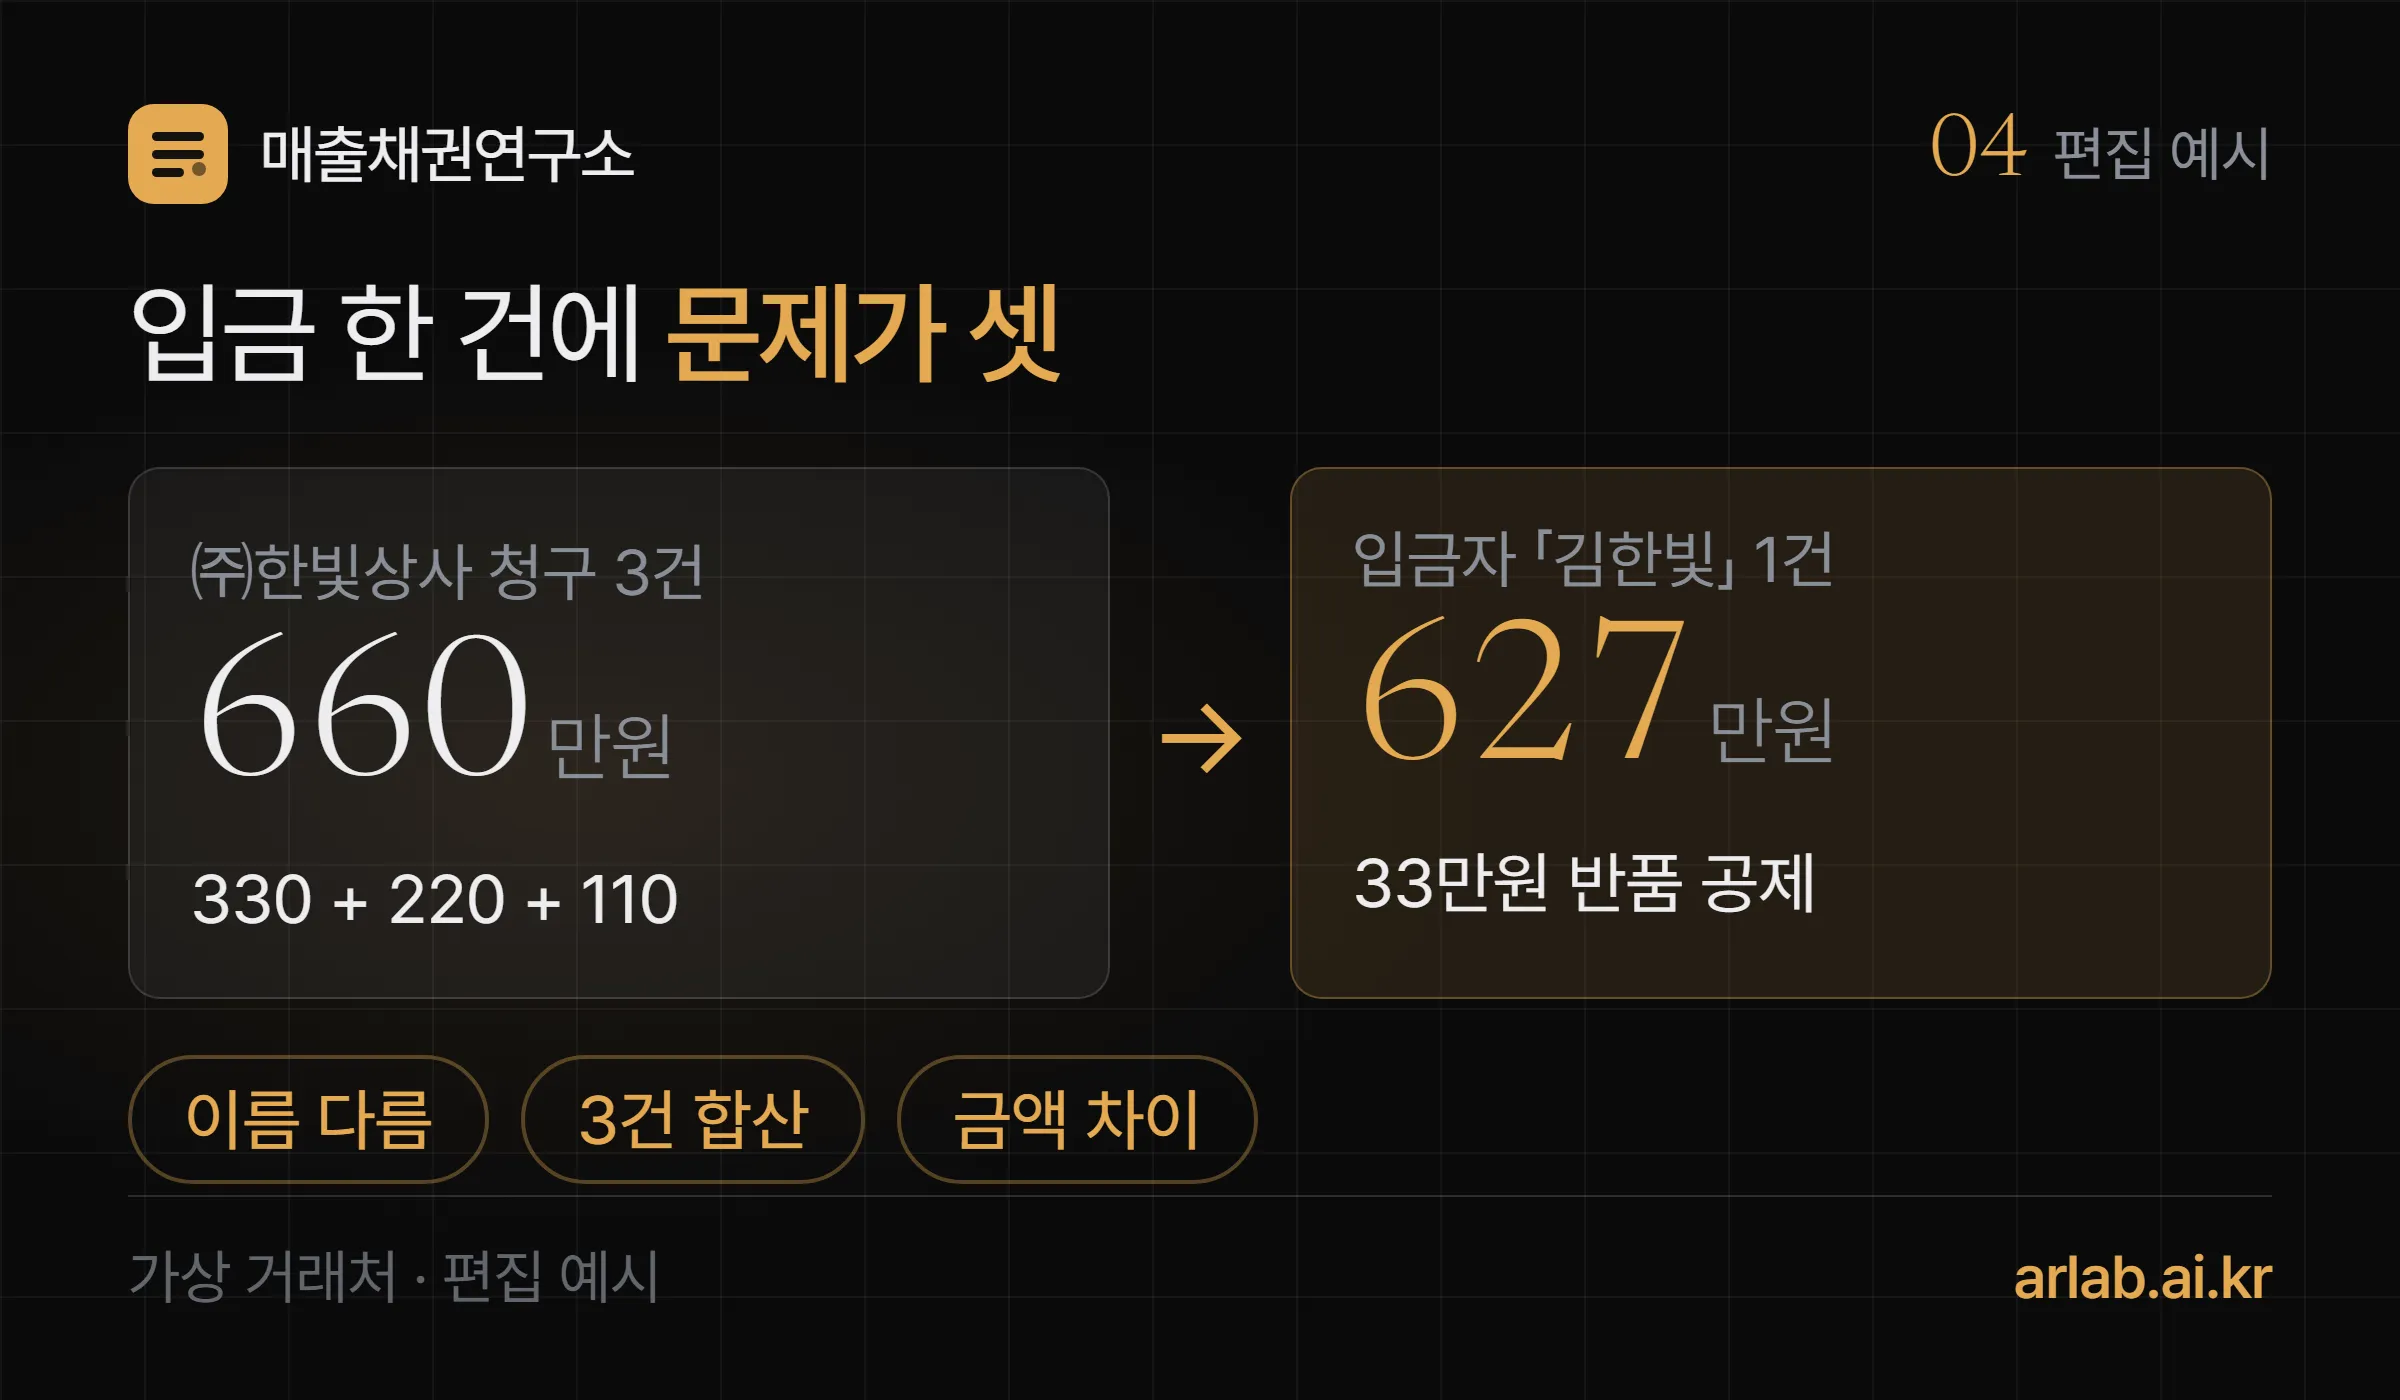
숫자로 보면 이래요(편집 예시). ㈜한빛상사에 330만원·220만원·110만원 세 건, 모두 660만원을 청구했습니다. 들어온 돈은 대표 개인 이름 「김한빛」으로 627만원 한 번이에요.
이 한 건에 세 문제가 겹쳐 있습니다. 이름이 다르고, 세 건이 합쳐졌고, 33만원이 빠졌어요. 전화로 확인해 보니 불량품 반품 33만원을 빼고 보냈다고 합니다.
그럼 이 627만원은 확인되기 전까지 장부에서 어디에 있을까요. 바로 다음 관문입니다.
주인 못 찾은 입금을 오래 두면 무엇이 문제인가요?
돈은 들어왔는데 장부는 모른다는 게 문제예요. 46%가 주인을 못 찾은 입금이 너무 오래 남는 것을 걸림돌로 꼽았습니다.
실무에서는 이런 돈을 가수금(일단 받아 둔 돈)으로 적어 둬요. 주인을 찾으면 그 거래처의 외상매출금에서 지웁니다. 가수금은 임시 계정이라 결산 전에는 원래 계정으로 정리해야 해요.
오래 두면 두 가지가 꼬입니다.
- 거래처 쪽 — 이미 돈을 낸 거래처가 장부에는 미수로 남아 있어, 결제 안내가 잘못 나갈 수 있어요.
- 우리 쪽 — 받을 돈 목록이 실제보다 부풀어 보여, 다음 달 자금 계획이 틀어집니다.
위 한빛상사 예시라면, 확인 전까지 627만원은 가수금에 있고 660만원은 여전히 미수로 보여요. 같은 돈이 장부 두 곳에 걸쳐 있는 셈입니다.
왜 늘 같은 거래처에서 막힐까요?
거래처마다 돈을 보내는 습관이 굳어 있기 때문이에요. 응답 기업의 72%가 같은 거래처에서 입금 처리 문제가 되풀이된다는 데 동의했습니다.
늘 대표 이름으로 보내는 거래처, 월말에 몰아서 한 번에 보내는 거래처, 수수료를 빼고 보내는 거래처가 따로 있어요. 습관은 매달 같으니 문제도 매달 같습니다.
그래서 처방도 거래처 단위예요. 지난 석 달 동안 손으로 맞춘 입금을 거래처별로 모아 보면, 대개 몇 곳이 대부분을 차지합니다. 그 몇 곳의 규칙만 한 번 정해 두면 돼요.
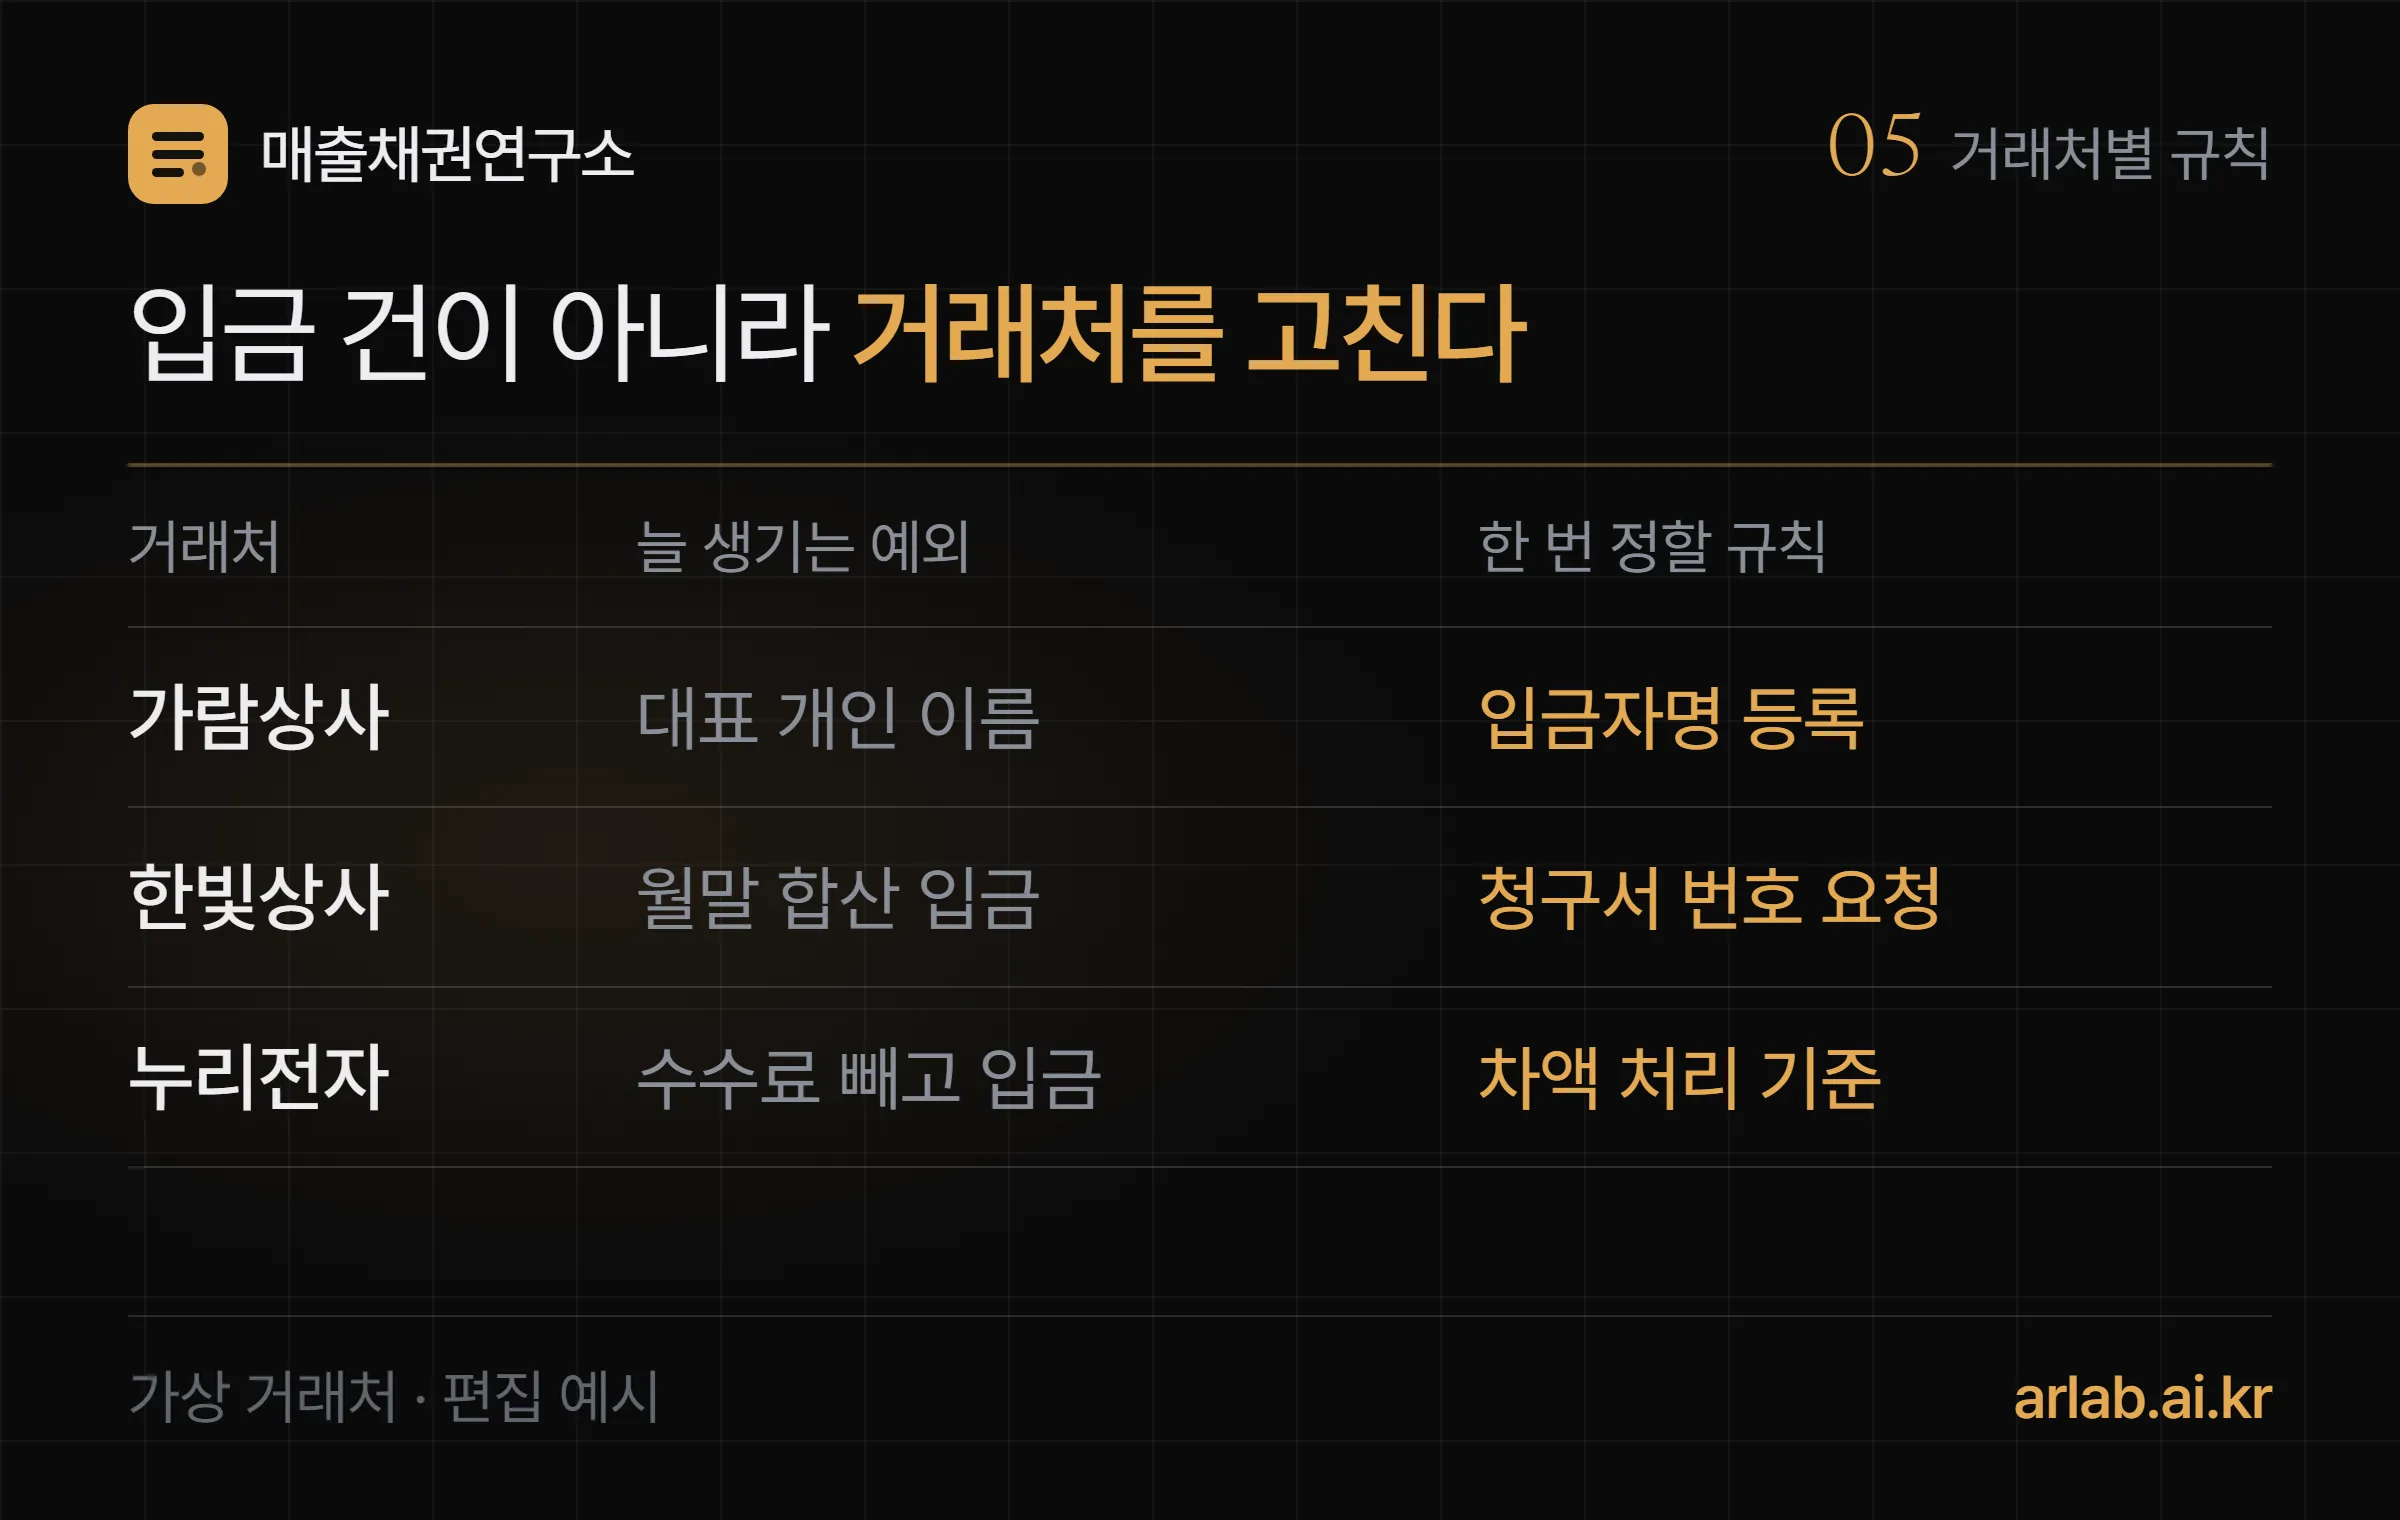
규칙표는 세 칸이면 충분해요. 거래처, 늘 생기는 예외, 한 번 정해 둘 규칙입니다. 위 표의 거래처와 사례는 편집 예시예요.
이름이 늘 다른 거래처는 그 거래처가 쓰는 입금자명을 거래처 정보에 한 번 적어 두는 것으로 끝낼 수 있어요. 다음 달부터는 그 이름으로 들어온 입금을 바로 그 거래처 청구서와 대조하면 됩니다.
기술로 가장 풀고 싶은 곳은 어디였나요?
공제·분쟁·예외(33%)였어요. 주인 못 찾은 입금이 오래 남는 문제(30%)가 뒤를 이었고, 입금 정보 누락은 20%에 그쳤습니다.
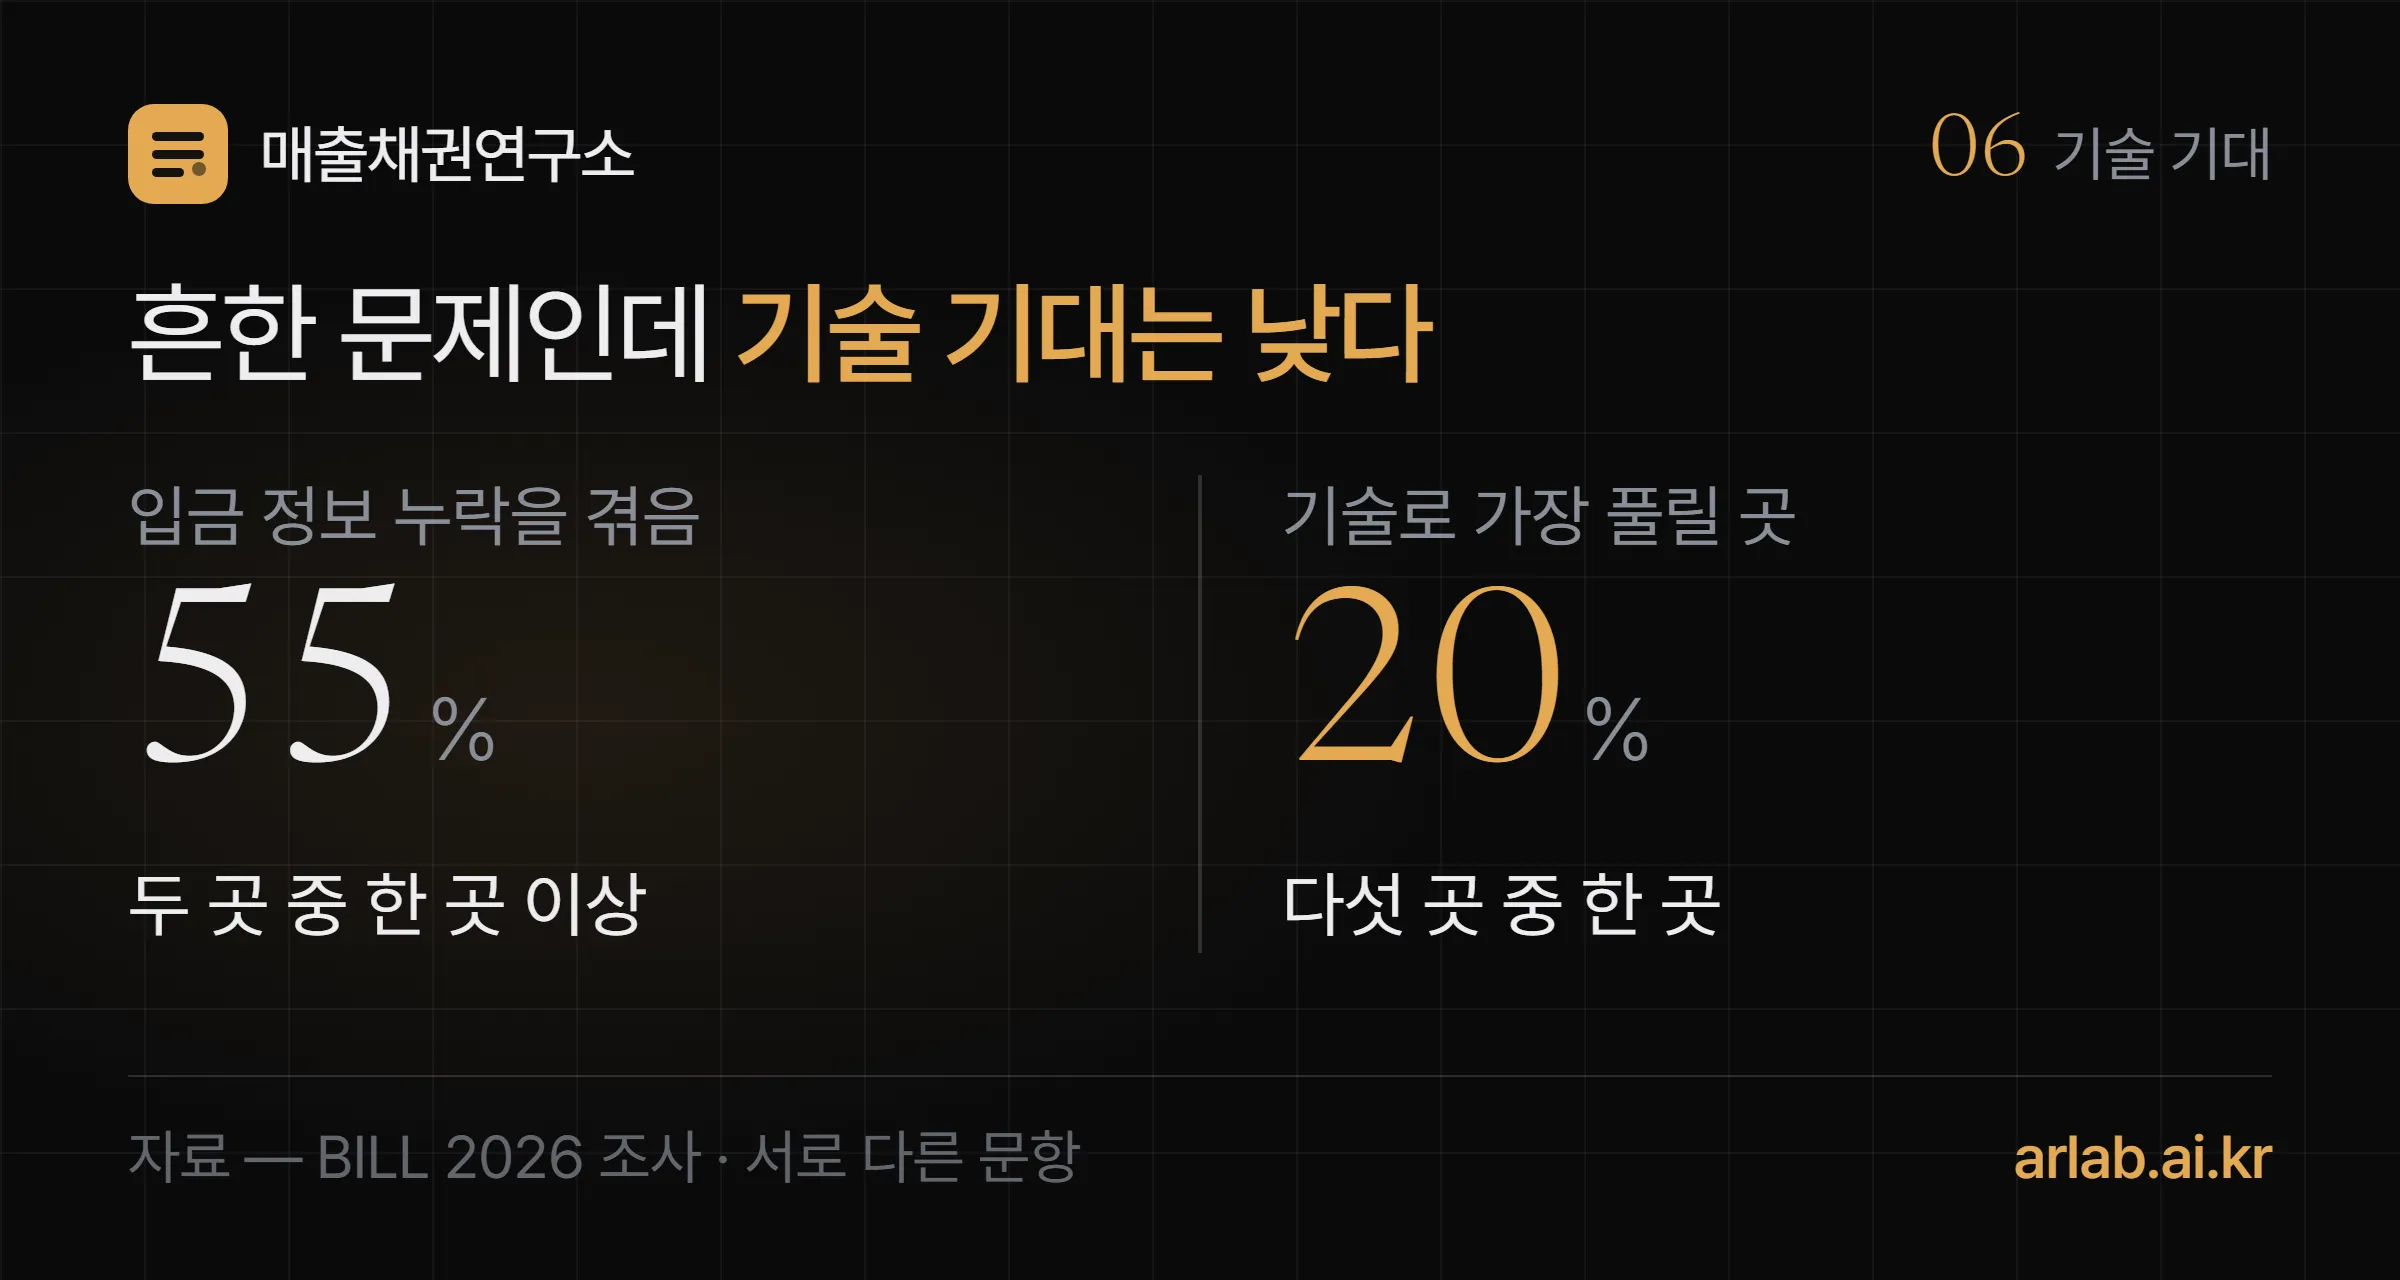
여기서 눈여겨볼 대목이 있어요. 입금 정보 누락은 55%가 겪는 흔한 문제인데, 기술로 가장 크게 풀릴 곳으로는 20%만 골랐습니다. 이 문항은 네 항목 합이 99라 하나만 고른 것으로 보여요.
해석은 조심스럽지만, 정보 누락은 결국 거래처가 보내는 방식에서 생긴다는 뜻으로 읽을 수 있어요. 도구가 할 일과 거래처와 약속할 일을 나눠 보면 이렇습니다.
도구에 맡길 일
- 계좌 입금 내역을 정해진 시간마다 불러오기
- 금액·날짜·입금자명이 맞는 입금을 청구서에 붙이기
- 거래처가 늘 쓰는 다른 이름을 기억해 두기
거래처와 약속할 일
- 합산해 보낼 때 청구서 번호를 적어 달라고 요청하기
- 공제할 일이 생기면 보내기 전에 알려 달라고 하기
- 가능하면 청구서 한 건씩 나눠 보내 달라고 하기
거래처와 약속하는 일은 한 번 연락으로 끝나는 경우가 많아요. 72%가 같은 거래처라고 했으니, 연락할 곳도 몇 곳뿐입니다.
같은 조사에서 75%는 어떤 결제수단으로 받을지 스스로 고를 수 있다고 답했어요. 받는 쪽이 방법을 정할 여지가 생각보다 크다는 뜻입니다. 자동이체로 옮긴 뒤 출금이 실패했을 때 할 일은 자동이체 실패 글에 있어요.
이번 달 바로 할 일은?
지난 석 달 치 입금 기록으로 시작하면 돼요. 네 단계면 됩니다.
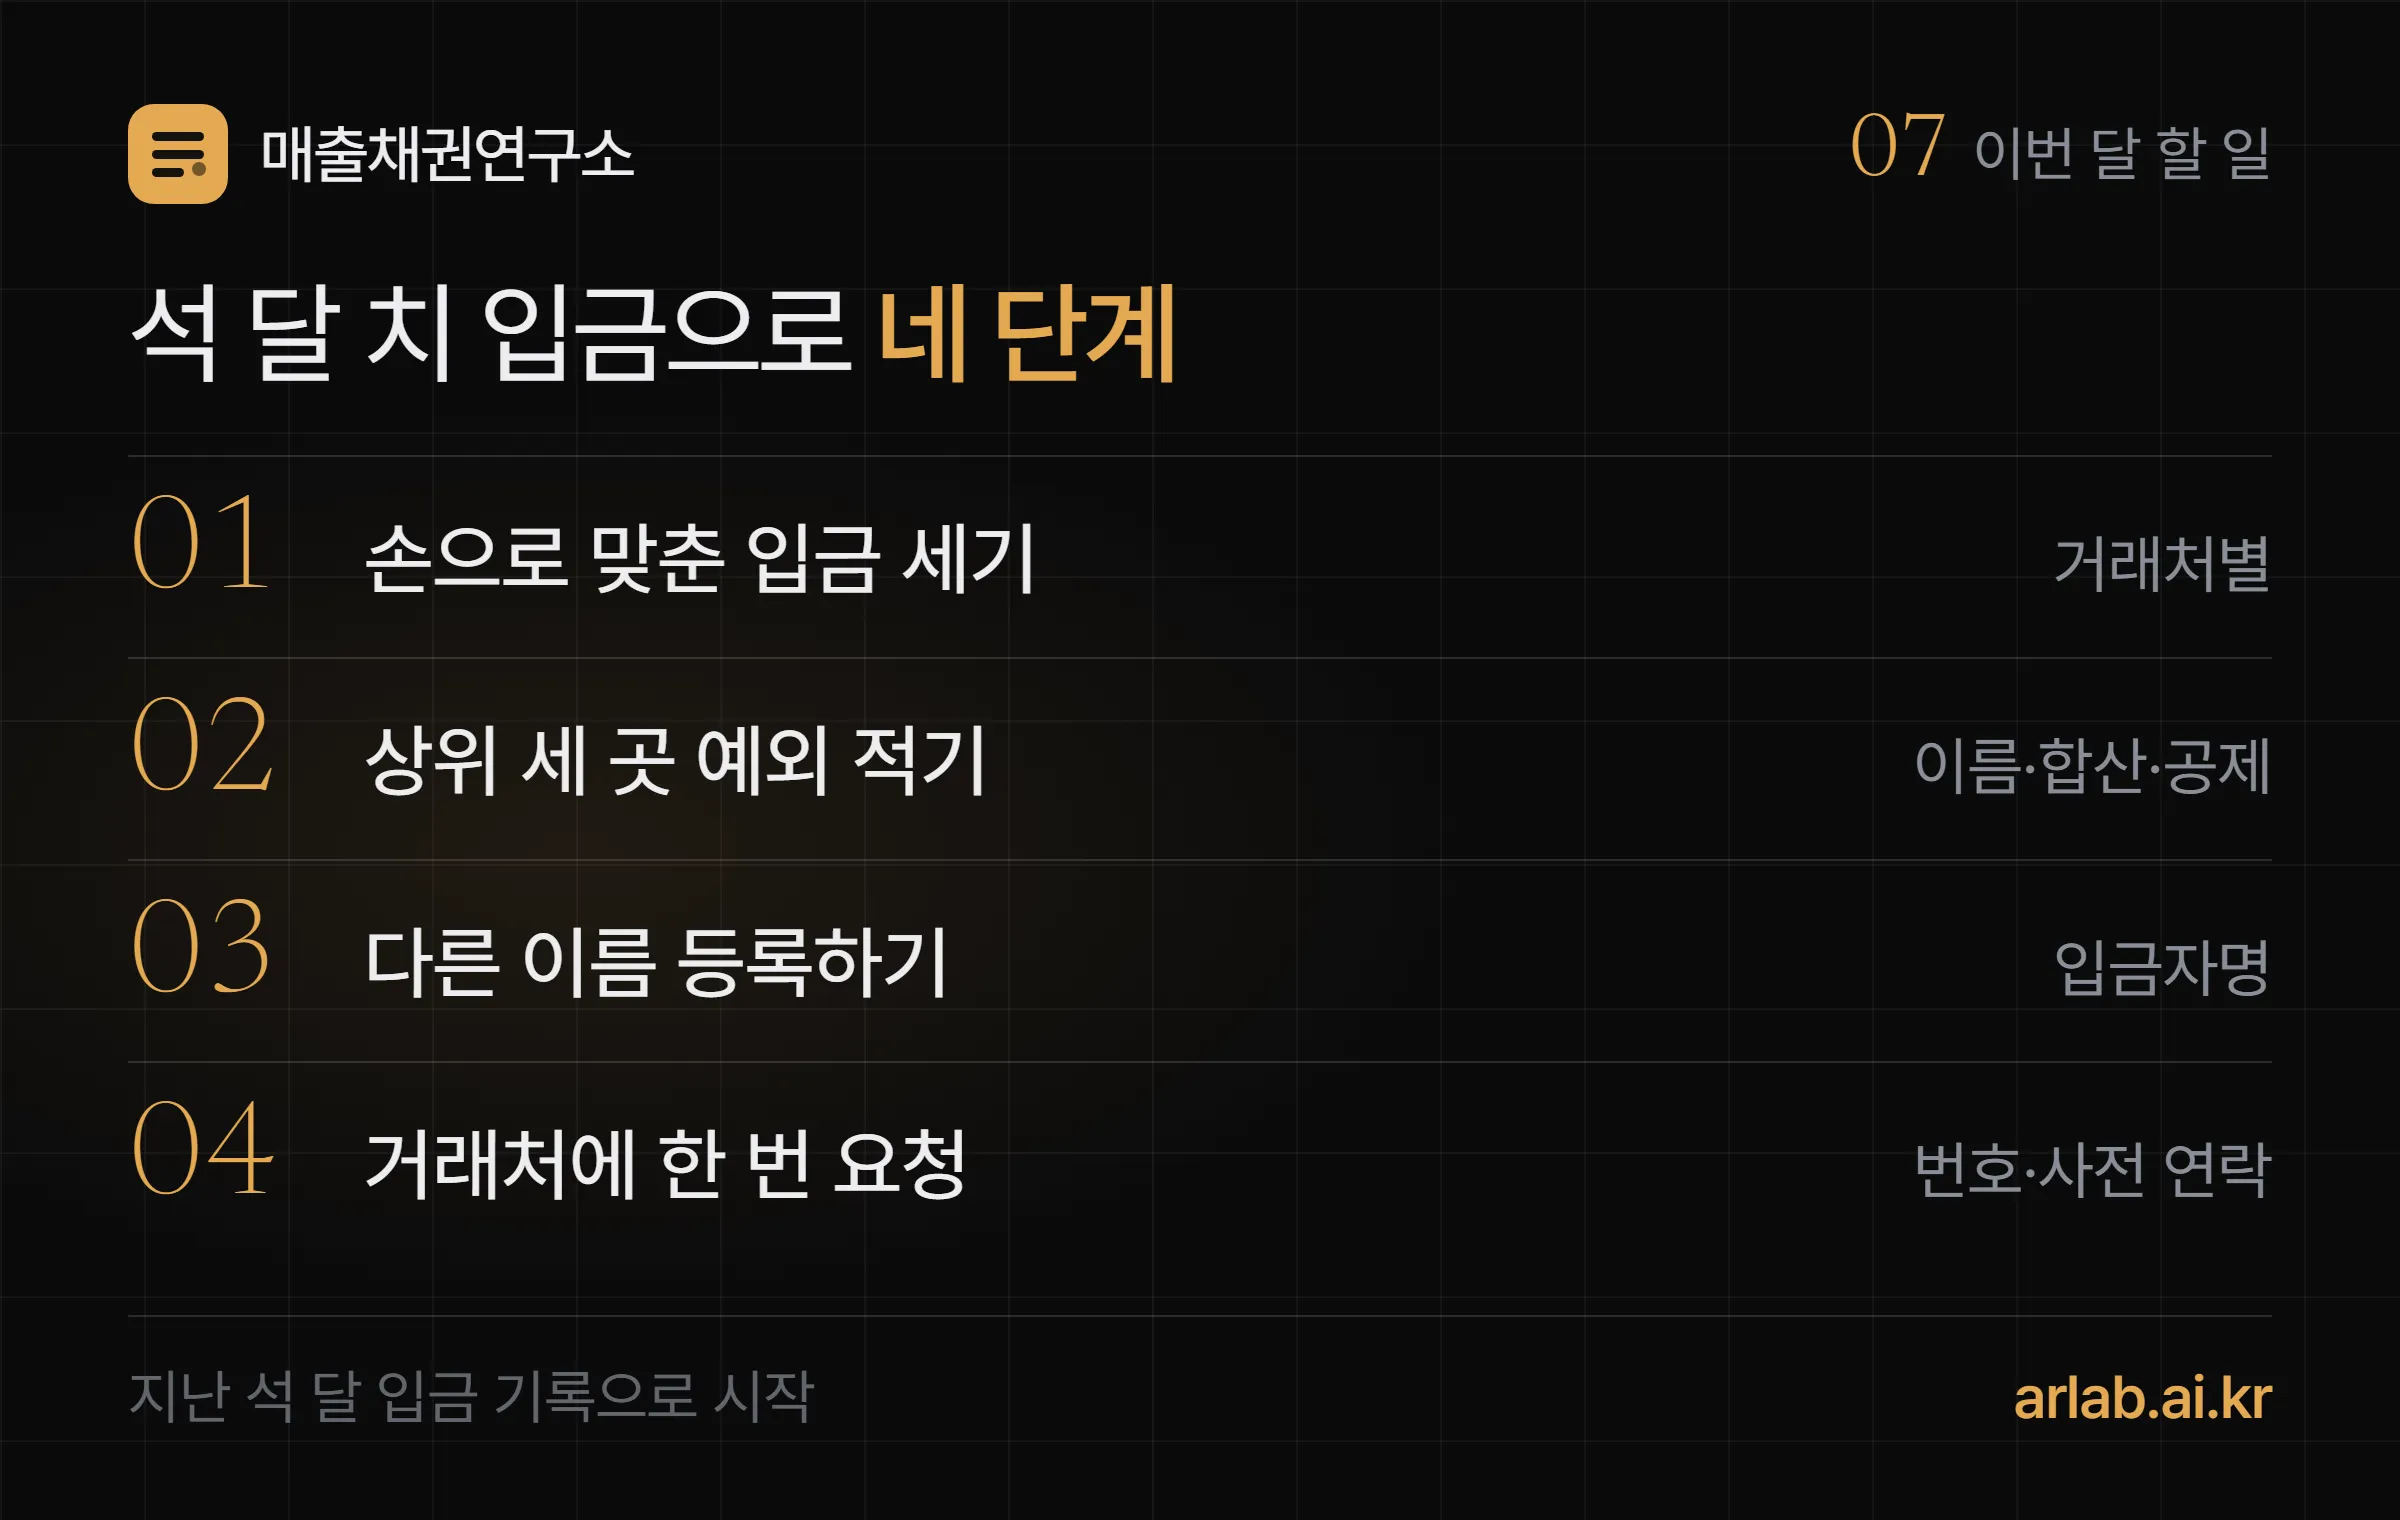
- 지난 석 달 동안 손으로 맞춘 입금을 거래처별로 세요.
- 가장 많은 세 곳이 어떤 예외인지 적어요(이름·합산·공제).
- 이름이 다른 곳은 입금자명 목록에 등록해요.
- 합산·공제가 잦은 곳에는 청구서 번호 기재와 사전 연락을 한 번 요청해요.
이 일이 입금 확인 자동화의 첫 단계이기도 해요. 어디부터 자동화할지 순서를 정하는 법은 미수금 관리 자동화 3단계 글에 정리해 뒀습니다.
이 조사를 읽을 때 조심할 점은?
세 가지예요. 조사한 회사, 응답 기업의 범위, 그리고 한국과 다른 결제 환경입니다.
그러니 이 조사는 「어디를 먼저 볼지」 정하는 참고로만 쓰세요. 우리 회사의 순서는 지난 석 달 기록이 알려 줍니다.
자주 묻는 질문
미수금 입금확인이 자꾸 늦어지는 이유는 무엇인가요?
BILL이 211개 기업에 물었을 때 가장 많이 꼽힌 걸림돌은 깎여서 들어온 돈(공제·분쟁·예외, 58%)과 어느 청구서 대금인지 적히지 않은 입금(55%)이었어요. 주인을 못 찾은 입금이 오래 남는 문제도 46%가 겪고 있었습니다.
입금자명이 거래처명과 다르면 어떻게 하나요?
먼저 누구 이름으로 들어왔는지 확인해 그 거래처의 입금자명 목록에 적어 두세요. 대표자 개인 이름, 지점 이름처럼 거래처마다 늘 쓰는 이름이 있습니다. 한 번 적어 두면 다음 달부터는 찾는 시간이 줄어요.
청구한 금액보다 적게 들어오면 어떻게 처리하나요?
차액이 왜 생겼는지부터 거래처에 확인하세요. 반품·불량 공제인지, 송금 수수료를 뺀 것인지, 일부만 먼저 낸 것인지에 따라 처리가 다릅니다. 깎아 주기로 한 금액이라면 증빙을 고쳐야 할 수 있어 세무대리인과 확인하는 편이 안전해요.
어느 거래처 돈인지 모르는 입금은 장부에 어떻게 적나요?
실무에서는 보통 가수금(일단 받아 둔 돈)으로 적어 두고, 주인을 찾으면 해당 거래처의 외상매출금에서 지웁니다. 가수금은 임시 계정이라 결산 전에는 원래 계정으로 정리해야 해요.
이 조사 결과를 한국 회사에 그대로 써도 되나요?
방향을 보는 참고로만 쓰세요. 매달 청구서를 100건 이상 처리하는 기업 211곳의 자기 응답이고, 응답 기업의 국가는 원문에 적혀 있지 않습니다. 조사한 BILL은 입금 처리 소프트웨어를 파는 회사예요.