청구·인보이스
정기결제 뜻, 매달 돈이 빠지는 것과 청구서가 가는 것은 달라요
정기결제는 정해진 주기에 정해진 금액을 자동으로 받는 방식이에요. Zuora 가이드를 바탕으로 자동 출금과 반복 청구서의 차이, 고정·변동·단계 요금, 월·연 결제 데이터와 한국의 CMS 출금동의까지 쉽게 정리했어요.
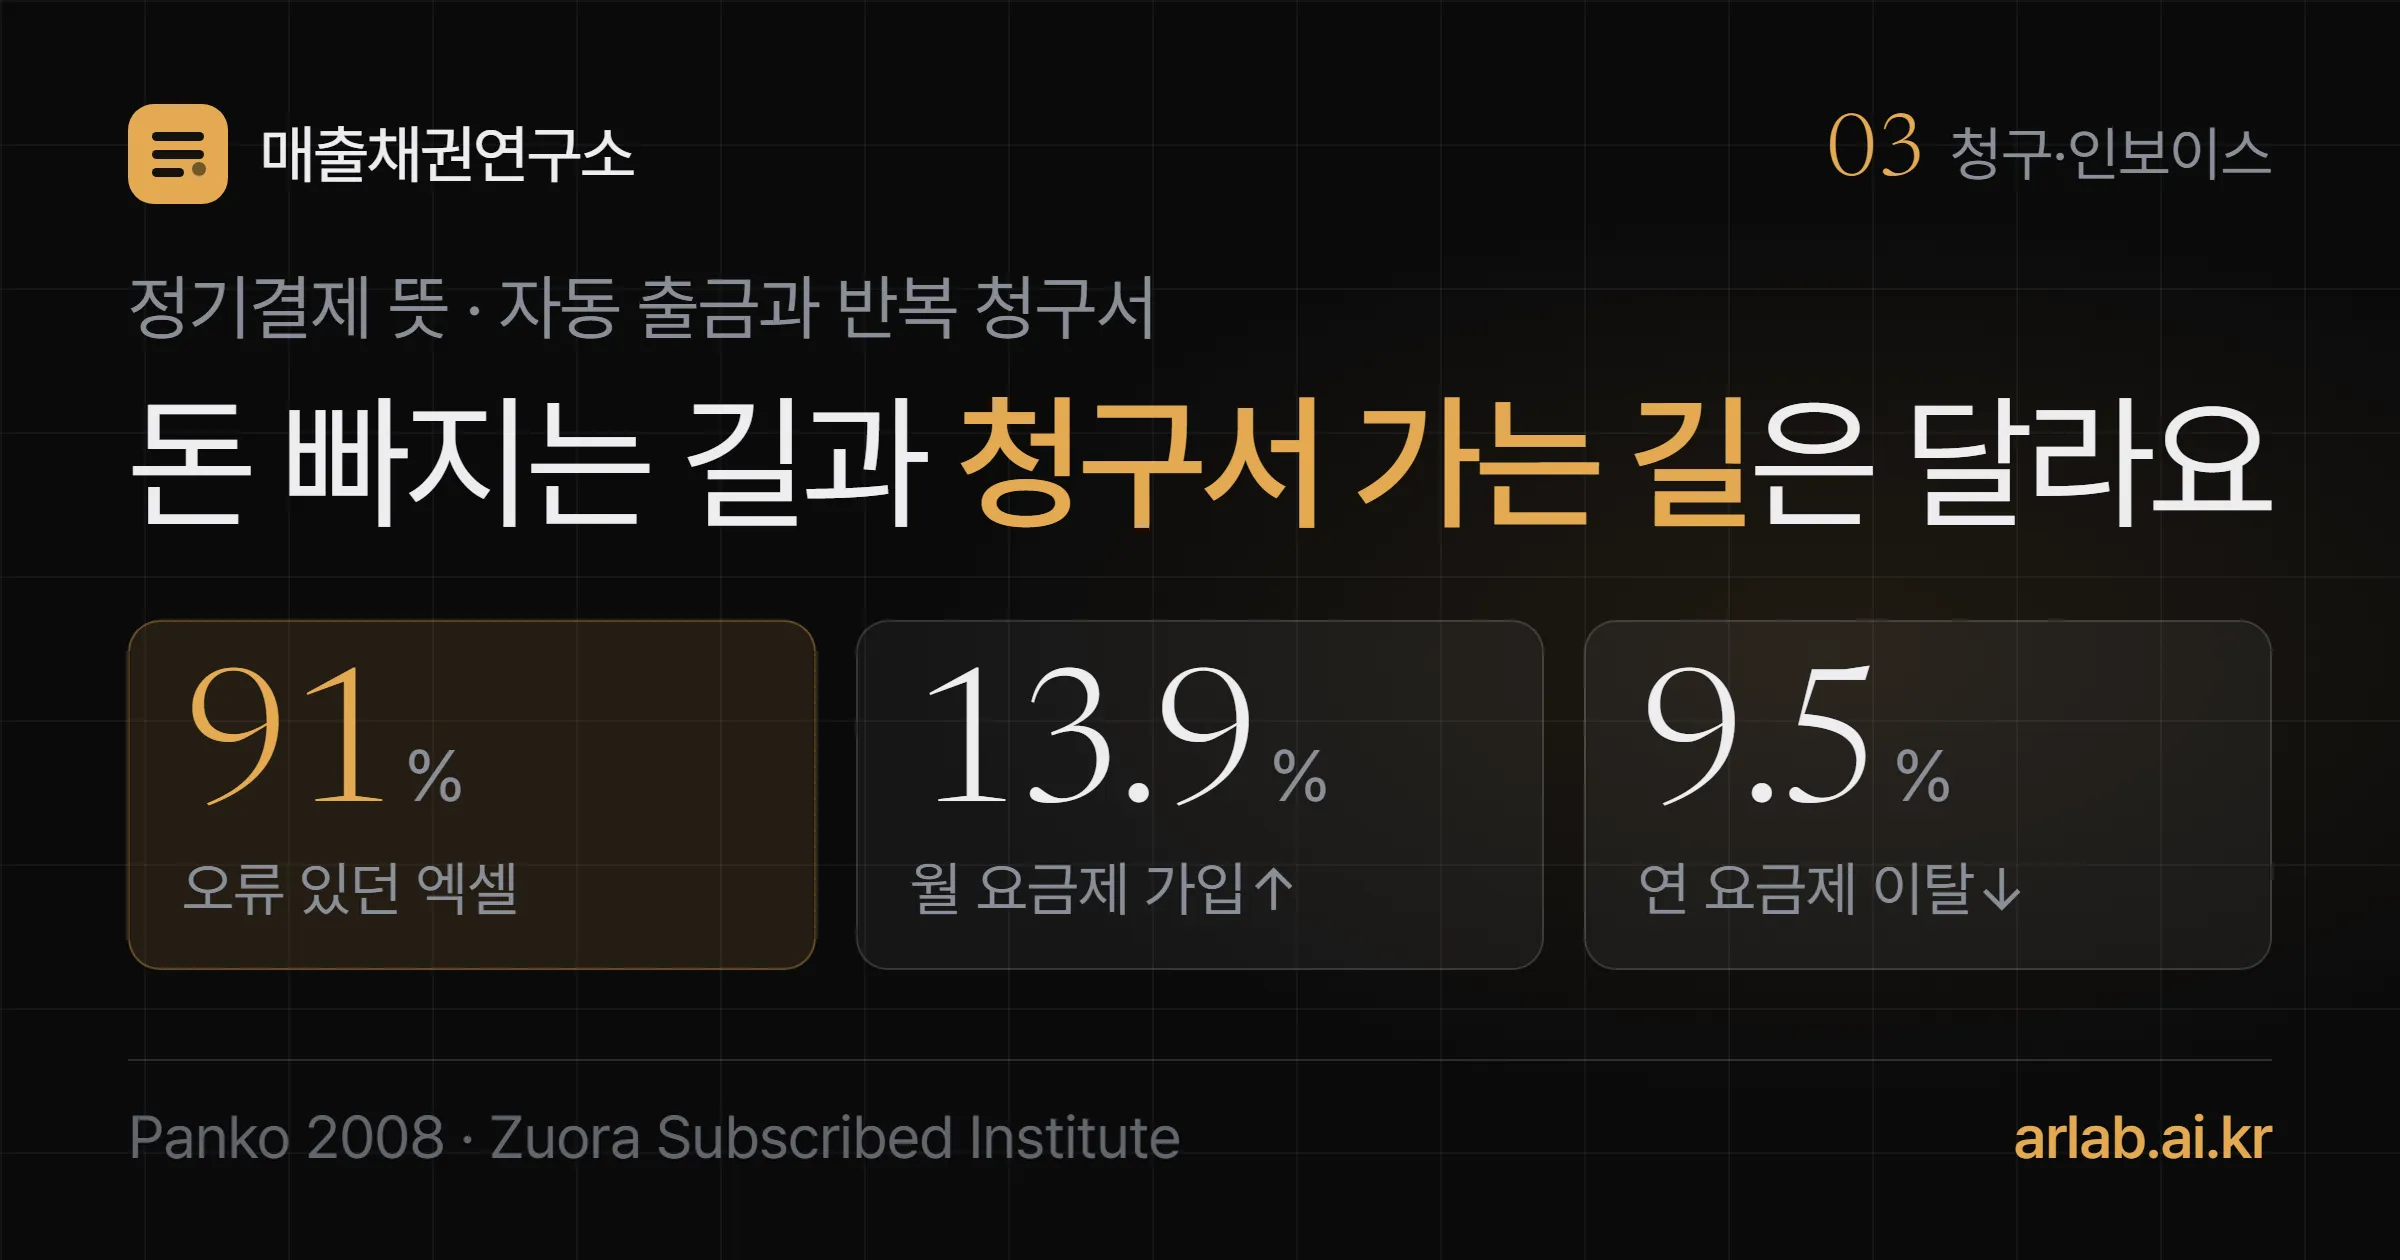
- 91% 현장 감사한 실제 엑셀 중 오류가 있던 비율
- 13.9% 월 요금제의 가입률이 더 높은 정도
- 9.5% 연 요금제의 이탈률이 더 낮은 정도
이 글의 수치는 Zuora 「Recurring Billing Explained: Key Concepts & Benefits」(2024-12-20 게시·2026-08-13 수정)·Zuora Subscribed Institute 「Annual vs Monthly Subscription Plans」 보고서 PDF, Raymond Panko 「Spreadsheet Errors: What We Know」(2008), 국가법령정보센터 전자금융거래법 제15조·같은 법 시행령 제10조에서 확인했습니다.
검수: 김준규 세무사 · 이연우 공인회계사 · 검수 확인일 2026-10-09
매달 25일이면 엑셀을 엽니다. 지난달 청구서를 복사해 날짜만 바꾸고, 거래처 서른 곳에 하나씩 메일을 보내요. 그런데 다음 달 10일, 한 곳에서 연락이 옵니다. 「저희 이번 달 청구서 못 받았는데요.」
이 일을 사람 손 없이 돌리는 방법이 정기결제예요. 미국 구독 청구 소프트웨어 회사 Zuora의 가이드 「Recurring Billing Explained」는 정기결제를 돈이 빠지는 길과 청구서가 가는 길로 나눠 설명해요. 둘을 헷갈리면 「자동으로 해 뒀는데 왜 돈이 안 들어왔지?」가 생겨요.
이 글은 그 가이드를 한국 사장님 말로 풀고, 한국에서 쓰는 CMS 자동이체의 규칙을 덧붙였어요.
정기결제란 무엇인가요?
정해진 주기마다 정해진 방식으로 금액을 자동으로 받는 방식이에요. Zuora는 주기가 매주·매달·분기·매년, 또는 따로 정한 일정일 수 있고, 고객이 해지하거나 요금제를 바꿀 때까지 이어진다고 설명해요.
아파트 관리비 자동이체를 떠올리면 쉬워요. 처음 한 번 은행에 신청해 두면, 매달 정해진 날 통장에서 알아서 빠져나가요. 관리사무소가 매달 「이번 달 돈 보내 주세요」라고 전화할 필요가 없죠.
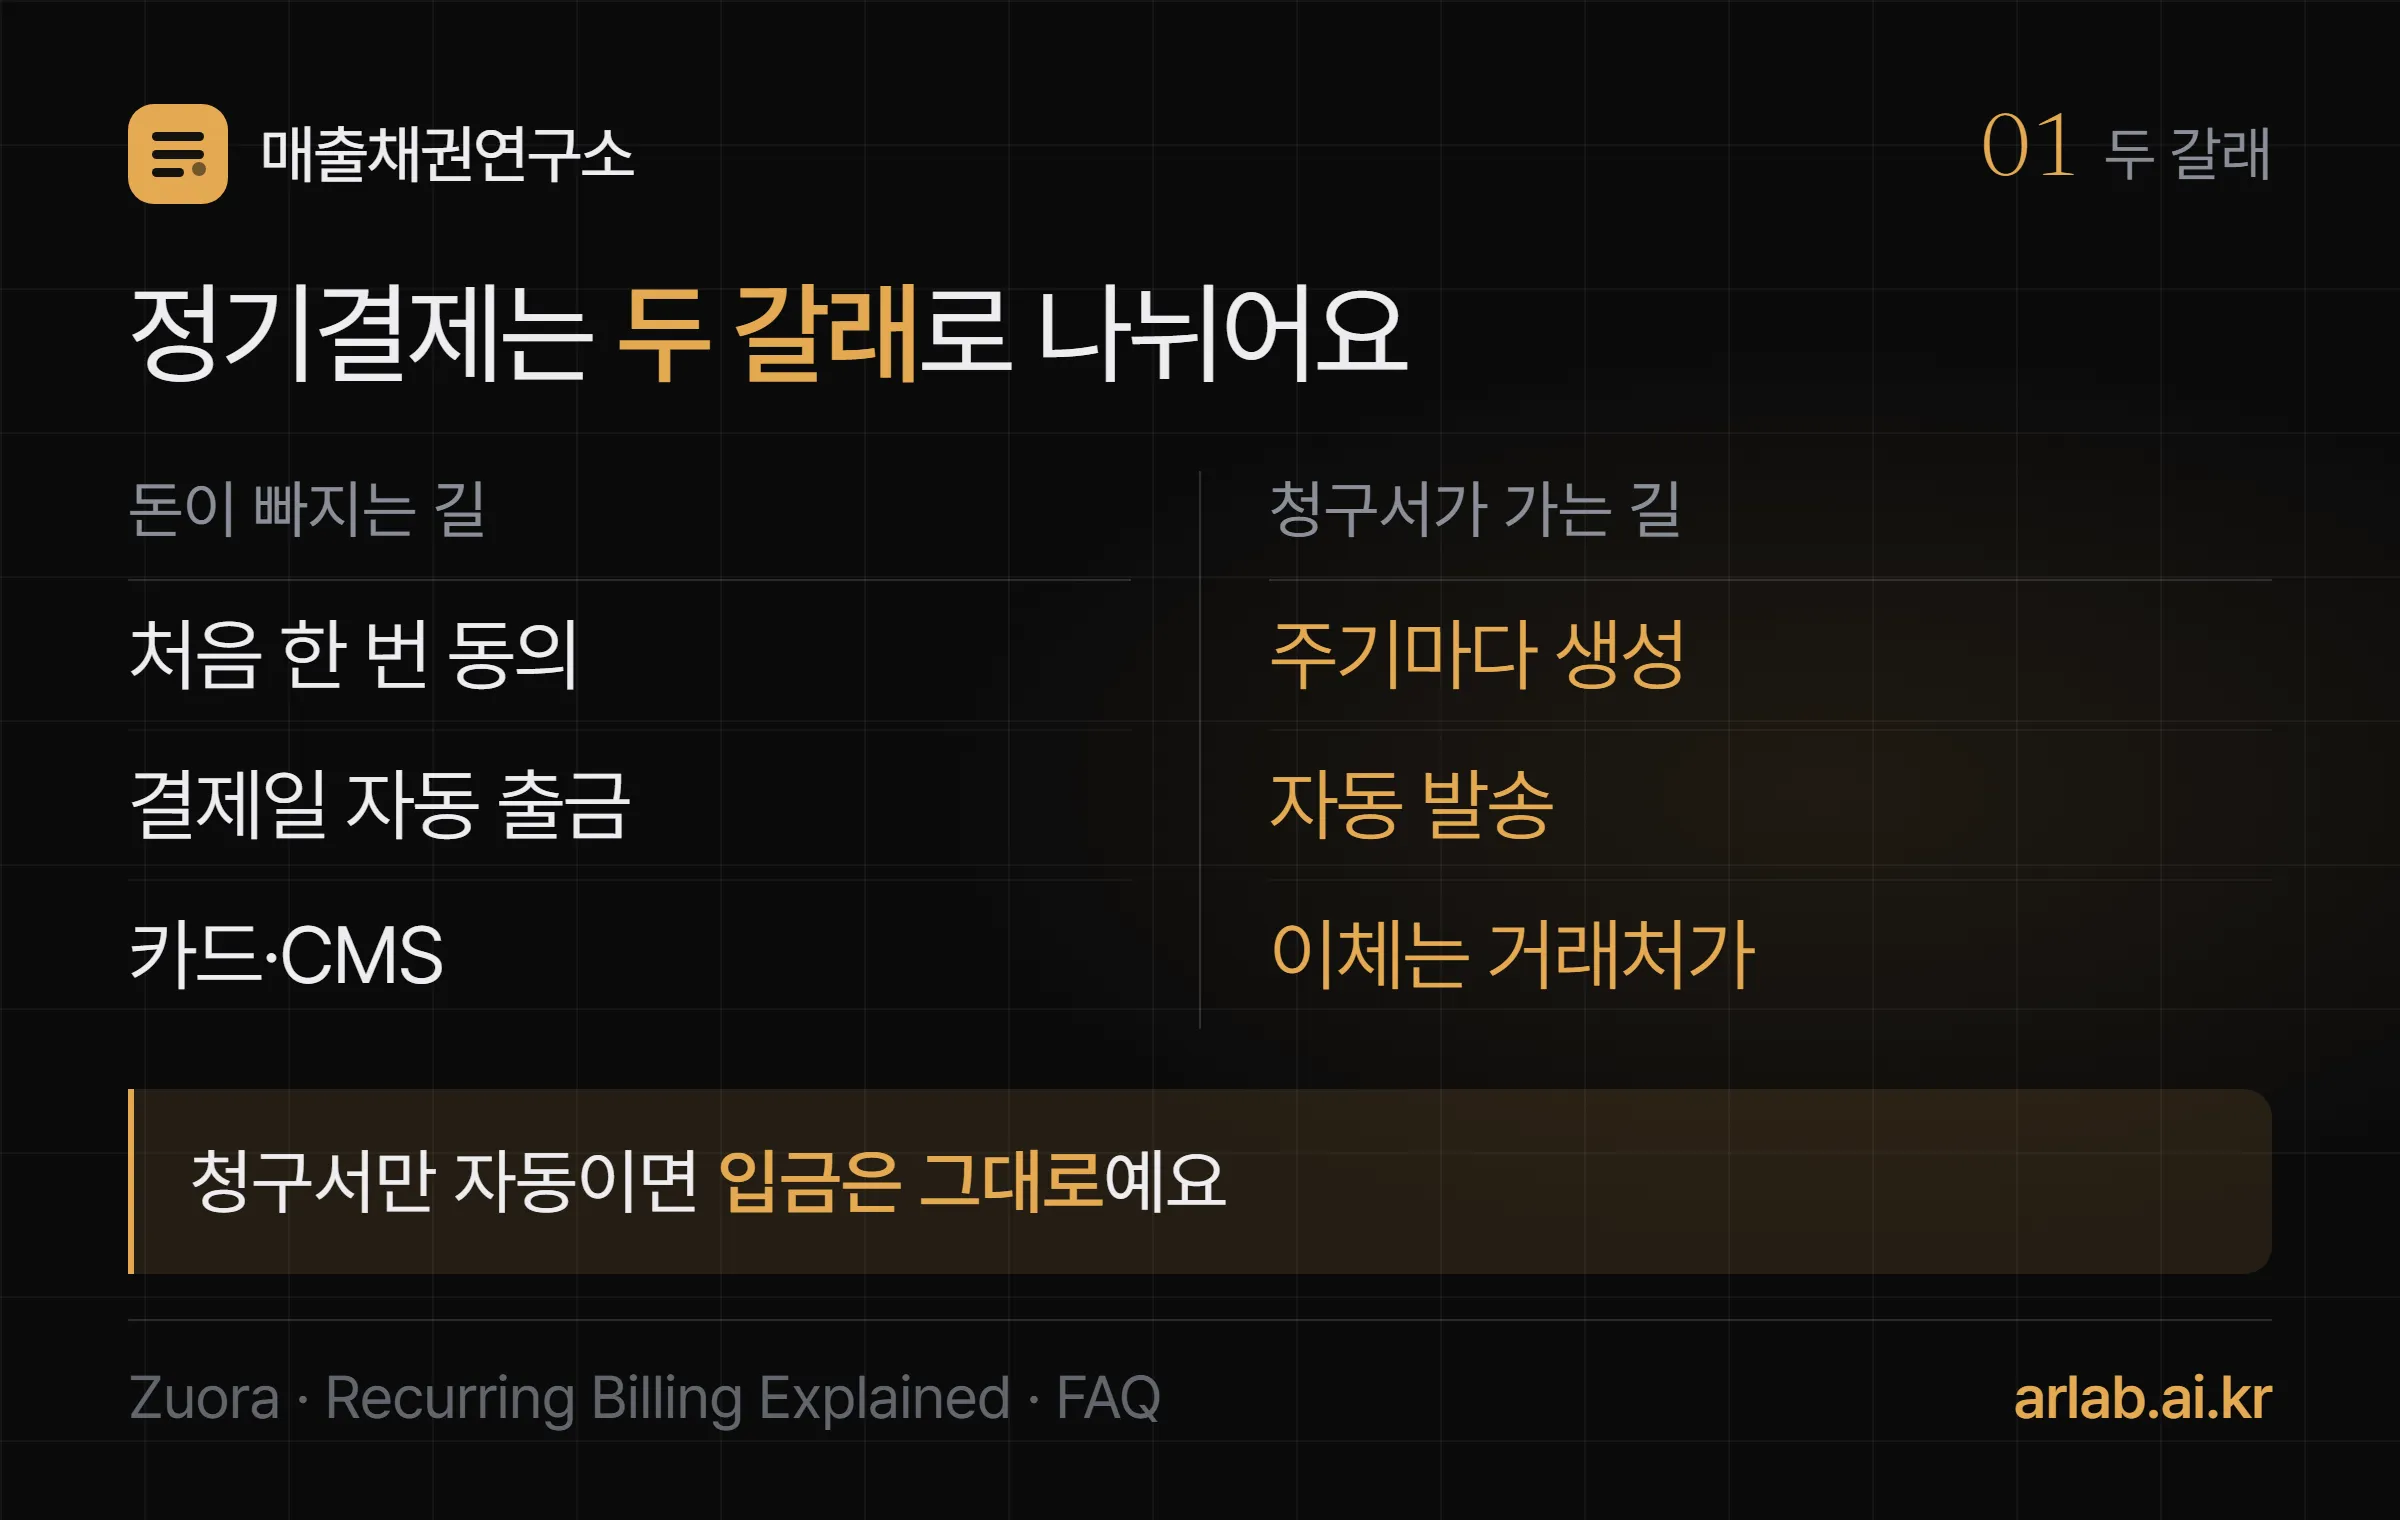
이 비유가 깨지는 곳도 있어요. 관리비는 매달 금액이 조금씩 달라지는데도 자동이체가 돼요. 그런데 얼마를 뺄지 알려 주는 고지서는 따로 나와요. 정기결제도 똑같이 「돈을 빼는 일」과 「얼마인지 알려 주는 일」이 두 갈래예요.
그럼 이 두 갈래가 실제로 무엇이 다른지 보겠습니다.
정기결제와 반복 청구서는 어떻게 다른가요?
정기결제는 돈을 자동으로 받는 것이고, 반복 청구서는 청구서를 자동으로 보내는 것이에요. Zuora 가이드의 자주 묻는 질문도 이 둘을 따로 정의해요. 반복 청구(recurring billing)는 정해진 간격으로 고객에게 자동 청구하는 것, 반복 인보이스(recurring invoicing)는 항목이 적힌 청구서를 자동으로 만들어 보내는 것이에요.
| 구분 | 정기결제(자동 출금) | 반복 청구서 |
|---|---|---|
| 자동으로 되는 일 | 결제일에 돈이 빠져나가요 | 주기마다 청구서가 만들어져 나가요 |
| 거래처가 할 일 | 처음 한 번 동의·등록 | 매번 청구서를 보고 직접 이체 |
| 미리 받아야 할 것 | 카드 등록 또는 계좌 출금동의 | 받는 사람 연락처·결제조건 |
| 잘 맞는 거래 | 금액·날짜가 일정한 거래 | 매달 금액이 바뀌거나 거래처 결재가 필요한 거래 |
여러분 회사는 지금 어느 쪽인가요? 청구서만 자동으로 보내고 있다면, 돈이 들어오는 속도는 여전히 거래처 경리 담당자의 이체 일정에 달려 있어요.
Zuora는 정기결제의 장점으로 매번 고객 허락을 받을 필요가 줄고, 매달 청구서를 하나씩 보내는 행정 부담도 줄어든다는 점을 꼽아요. 다만 B2B 거래에서는 거래처가 청구서를 받아 내부 결재를 올려야 하는 경우가 많아서, 청구서와 자동 출금을 함께 쓰는 곳이 많아요.
한국에서는 어떤 방법으로 정기결제를 받나요?
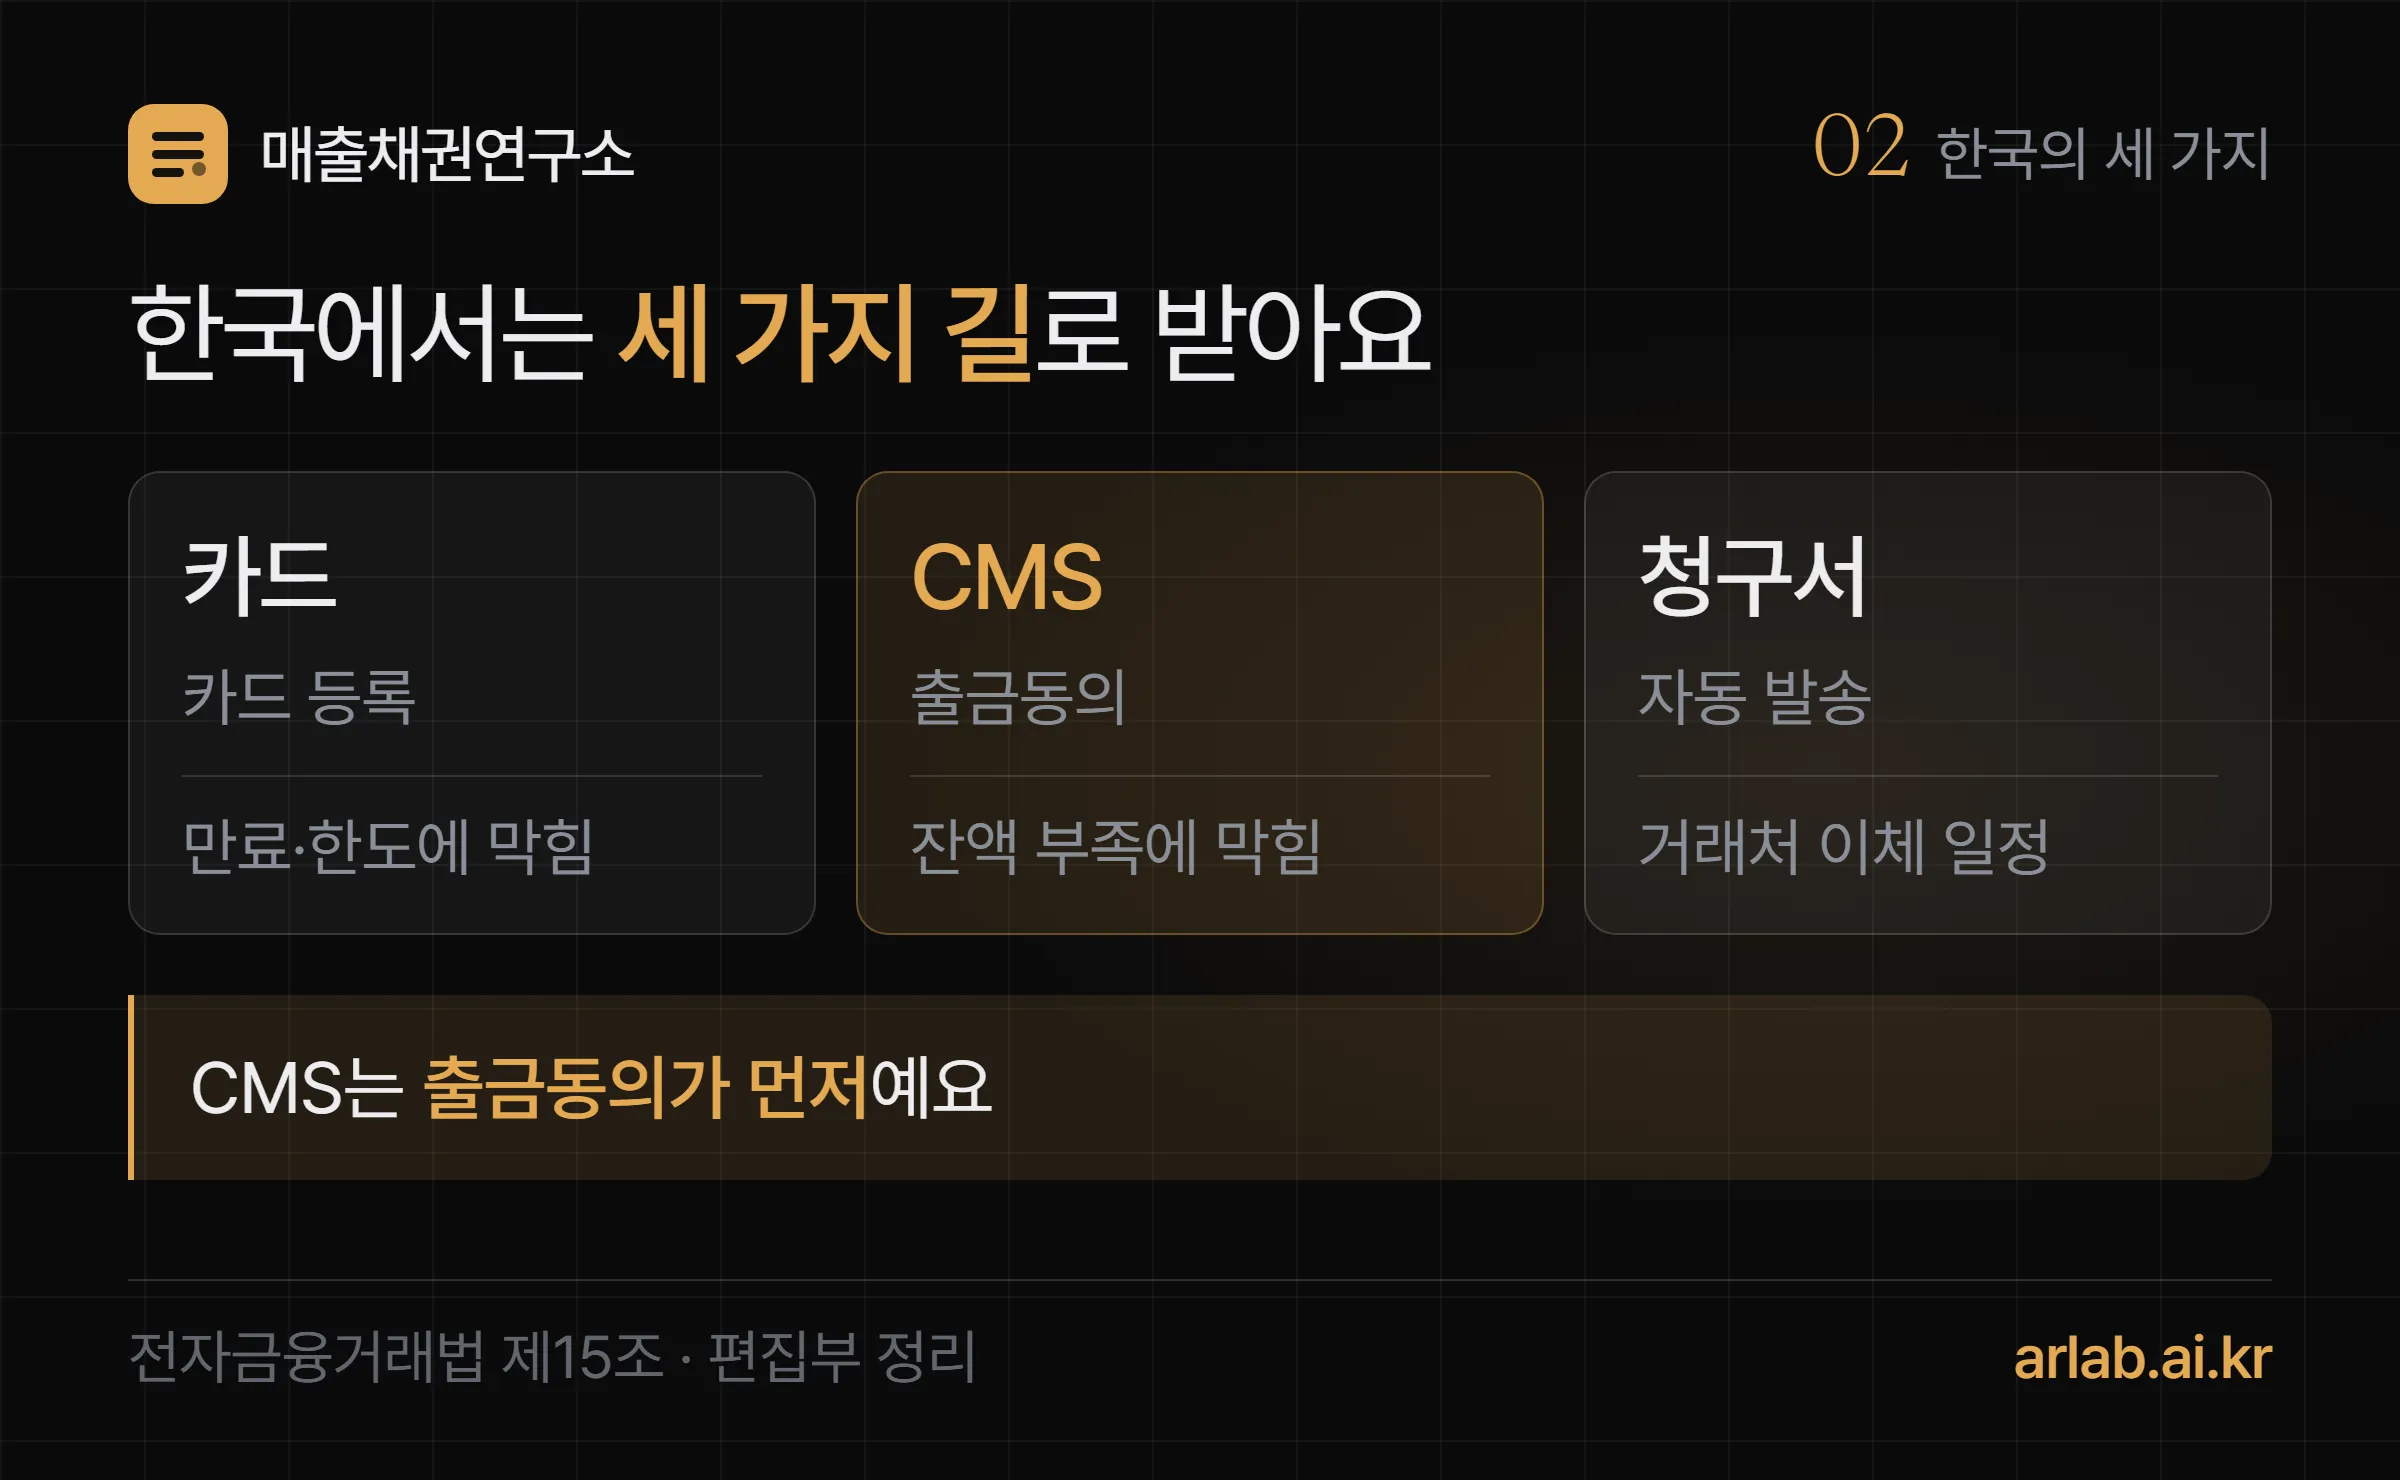
카드 정기결제, CMS 자동이체, 반복 청구서와 계좌이체 세 가지가 대표적이에요. 미국의 ACH(은행 계좌 자동이체)나 영국의 Direct Debit과 비슷한 자리에 한국은 금융결제원 CMS가 있어요. 다만 제도와 절차가 같지는 않아요.
카드 정기결제
거래처가 카드를 한 번 등록해 두면 정해진 날 결제가 돼요. 결제대행사(PG)와 계약할 때 한 번 결제용과 정기결제용 가맹 번호(MID)가 따로 잡히는 경우가 많아요. 카드가 만료되거나 한도가 차면 결제가 멈춰요.
CMS 자동이체
거래처 계좌에서 정해진 날 돈을 빼 오는 방식이에요. 한국 B2B 정기 거래에서 가장 많이 쓰는 길이고, 법이 정한 순서가 있어요. 결론부터 말하면 출금 전에 동의를 받아야 하고, 거래처는 그 동의를 거둘 수 있어요.
- 받는 쪽이 요청해서 내는 쪽 계좌에서 빼 가는 이체(추심이체)를 하려면 미리 출금 동의를 받아야 해요. 근거는 전자금융거래법 제15조 제1항이에요.
- 동의는 서면, 녹취, 금융위원회가 정한 전자문서 같은 방법으로 받아요. 근거는 같은 법 시행령 제10조예요.
- 거래처는 계좌에 출금기록이 끝나기 전까지 동의 철회를 요청할 수 있어요(같은 법 제15조 제2항). 그래서 자동이체를 걸어 둬도 받을 돈이 확정되는 건 아니에요.
출금동의를 받는 방법과 회계 처리는 경리연구소의 CMS자동이체로 거래처 대금 받을 수 있나요 — 출금동의가 먼저입니다에 더 자세히 있어요.
반복 청구서와 계좌이체·가상계좌
청구서만 주기마다 자동으로 나가고, 돈은 거래처가 직접 보내요. 매달 사용량이 바뀌거나 거래처가 결재를 올려야 하는 거래에 맞아요. 거래처마다 다른 가상계좌 번호를 주면 누가 보낸 돈인지 맞추기 쉬워져요. 그 방법은 가상계좌 뜻, 거래처마다 번호가 다르면 대사가 끝나요에 있어요.
정기결제 금액은 매달 같아야 하나요?
아니에요. 고정·변동·단계형 세 가지가 있어요. Zuora는 정기결제 요금을 이렇게 나눠요. 아래 원화 금액은 이해를 돕는 편집부 가상 예시예요.
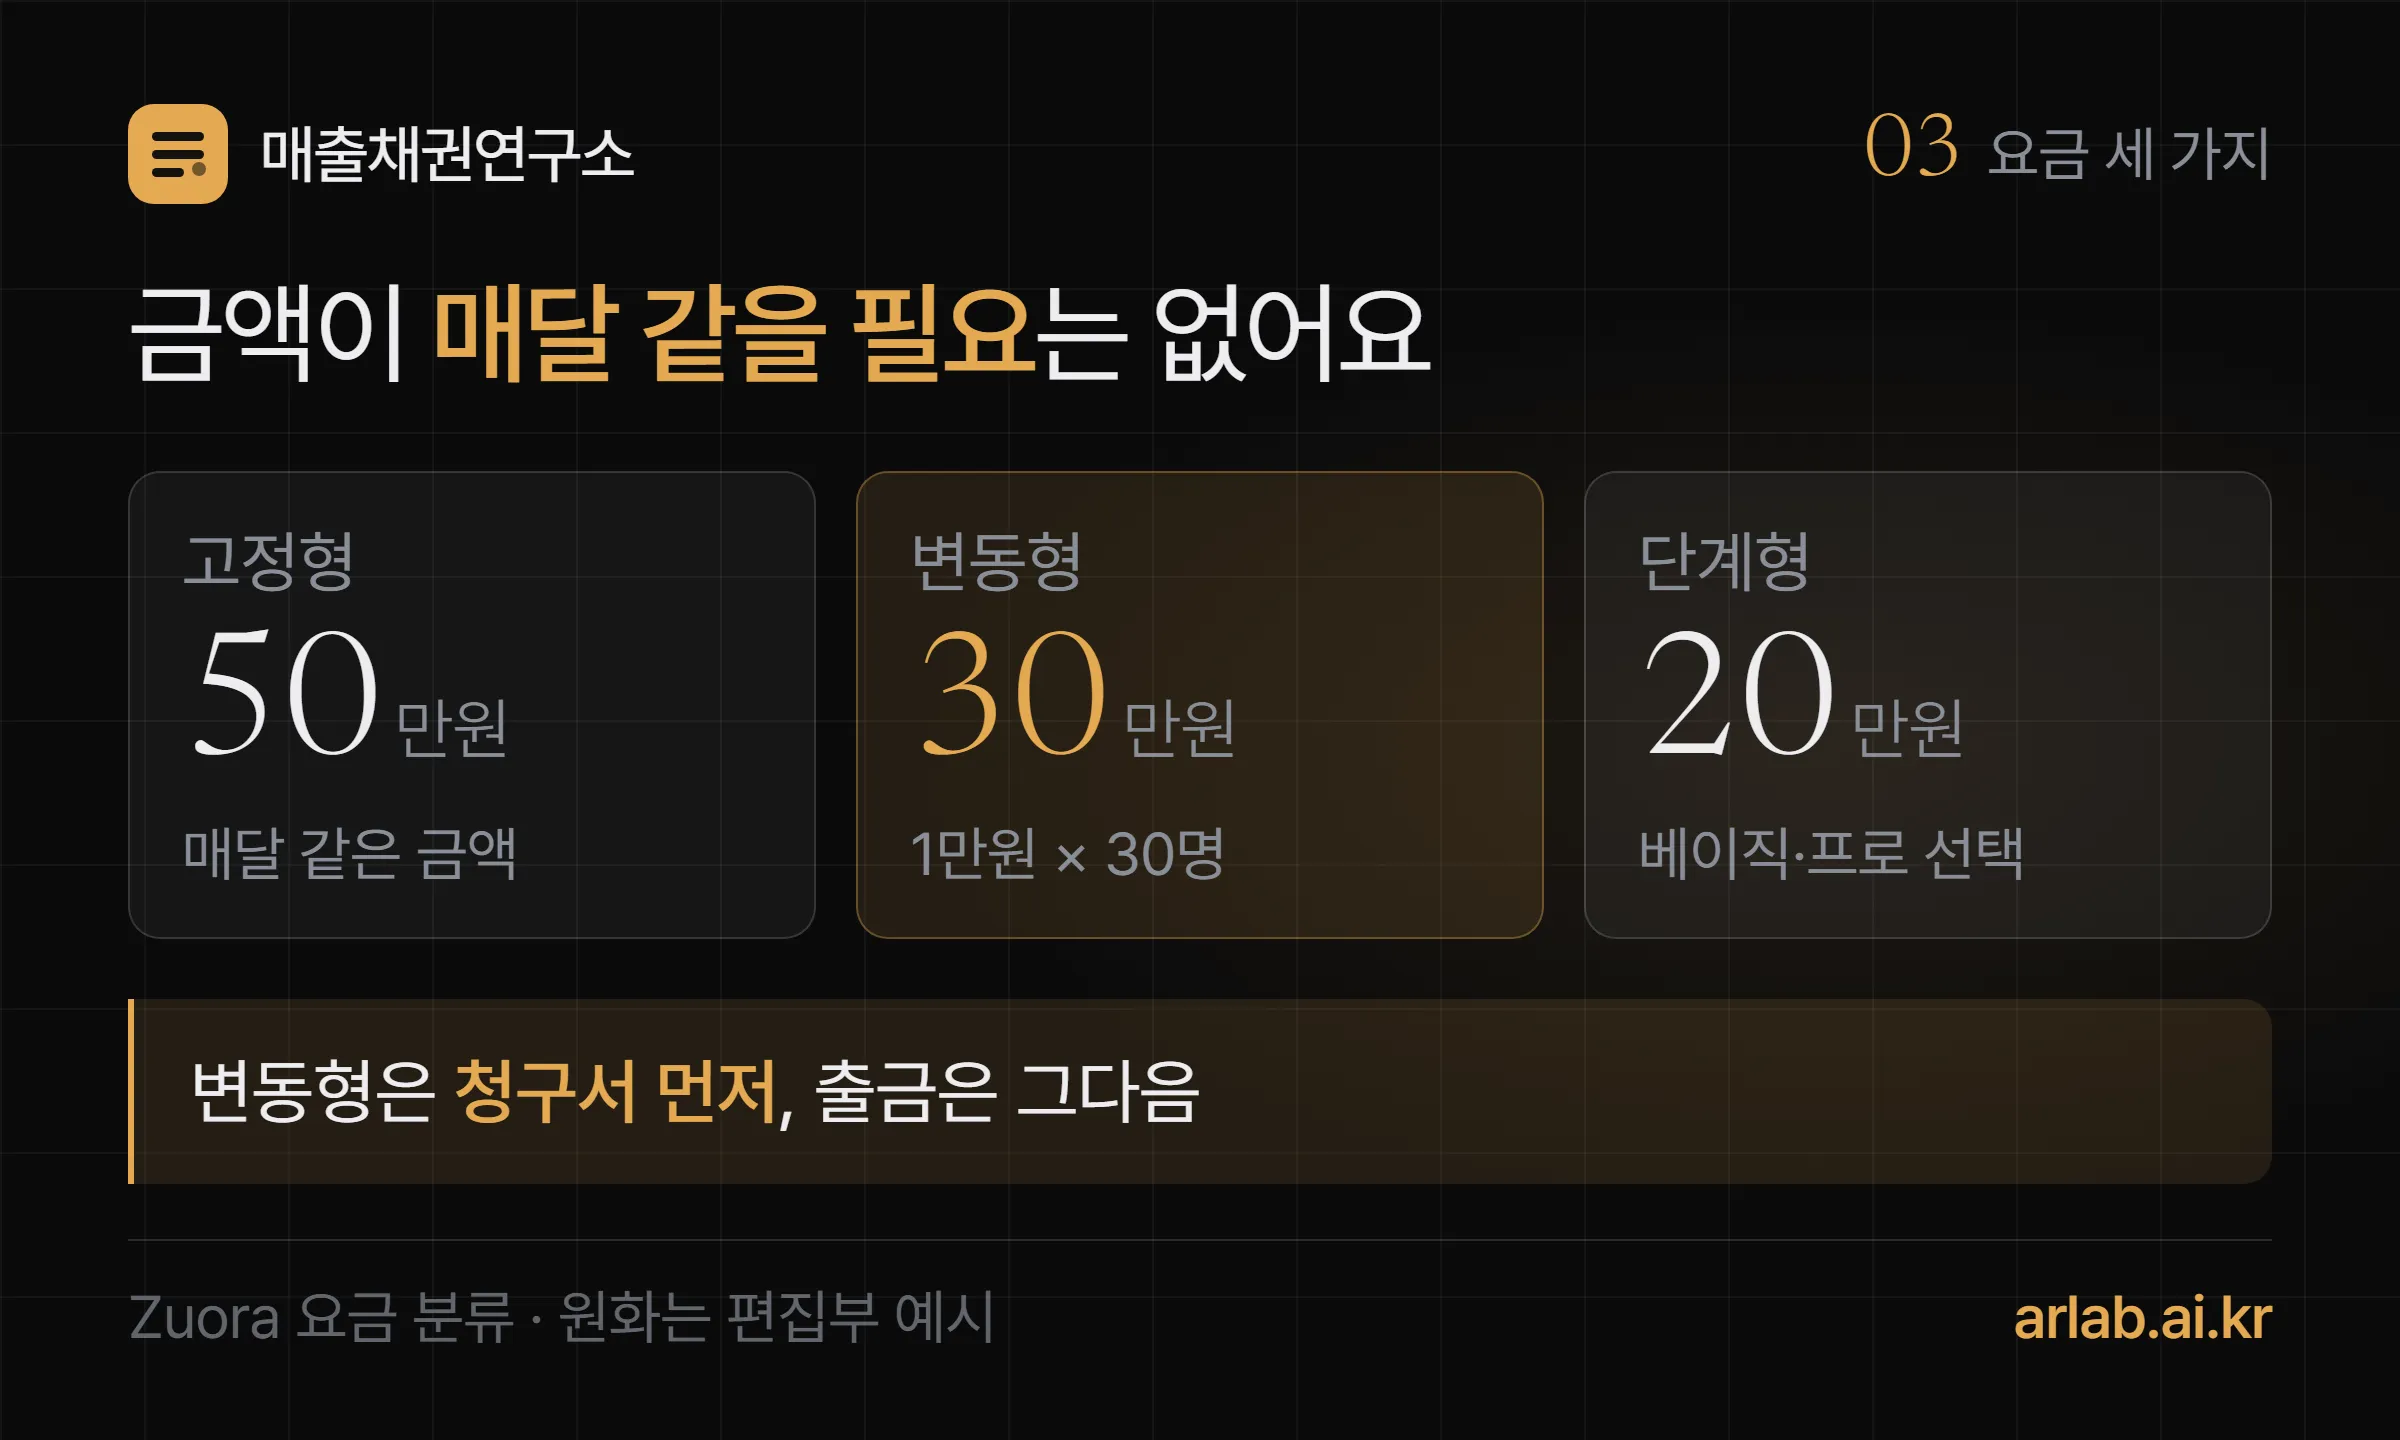
- 고정형: 쓰든 안 쓰든 매 주기 같은 금액이에요. 예를 들어 매달 50만원인 시스템 유지보수 계약이에요.
- 변동형: 쓴 만큼 달라져요. Zuora는 사용량 기준(서버 사용 시간), 수량 기준(배송 무게), 사용자 수 기준(계정 1개당 요금)으로 다시 나눠요. 계정 1만원 × 30명 = 30만원이 이번 달 청구액이 되는 식이에요.
- 단계형: 기능에 따라 요금 단계를 나눠요. 베이직 20만원, 프로 50만원 중 거래처가 고르는 식이에요.
변동형은 금액이 매달 달라서 청구서를 먼저 보여 주고 출금하는 순서가 특히 중요해요. 쓴 만큼 받는 요금을 정하는 법은 종량제 뜻, 쓴 만큼 받는 요금은 약정 한 줄에서 갈려요에서 이어 볼 수 있어요.
정기결제는 어떤 순서로 돌아가나요?
가입 → 주문 → 결제 처리 → 영수증 발행 → 자동 청구 → 변경 관리 → 보고 순서예요. Zuora는 이 흐름을 8단계로 설명했는데, 한국 B2B에 맞게 다섯 묶음으로 줄이면 이래요.
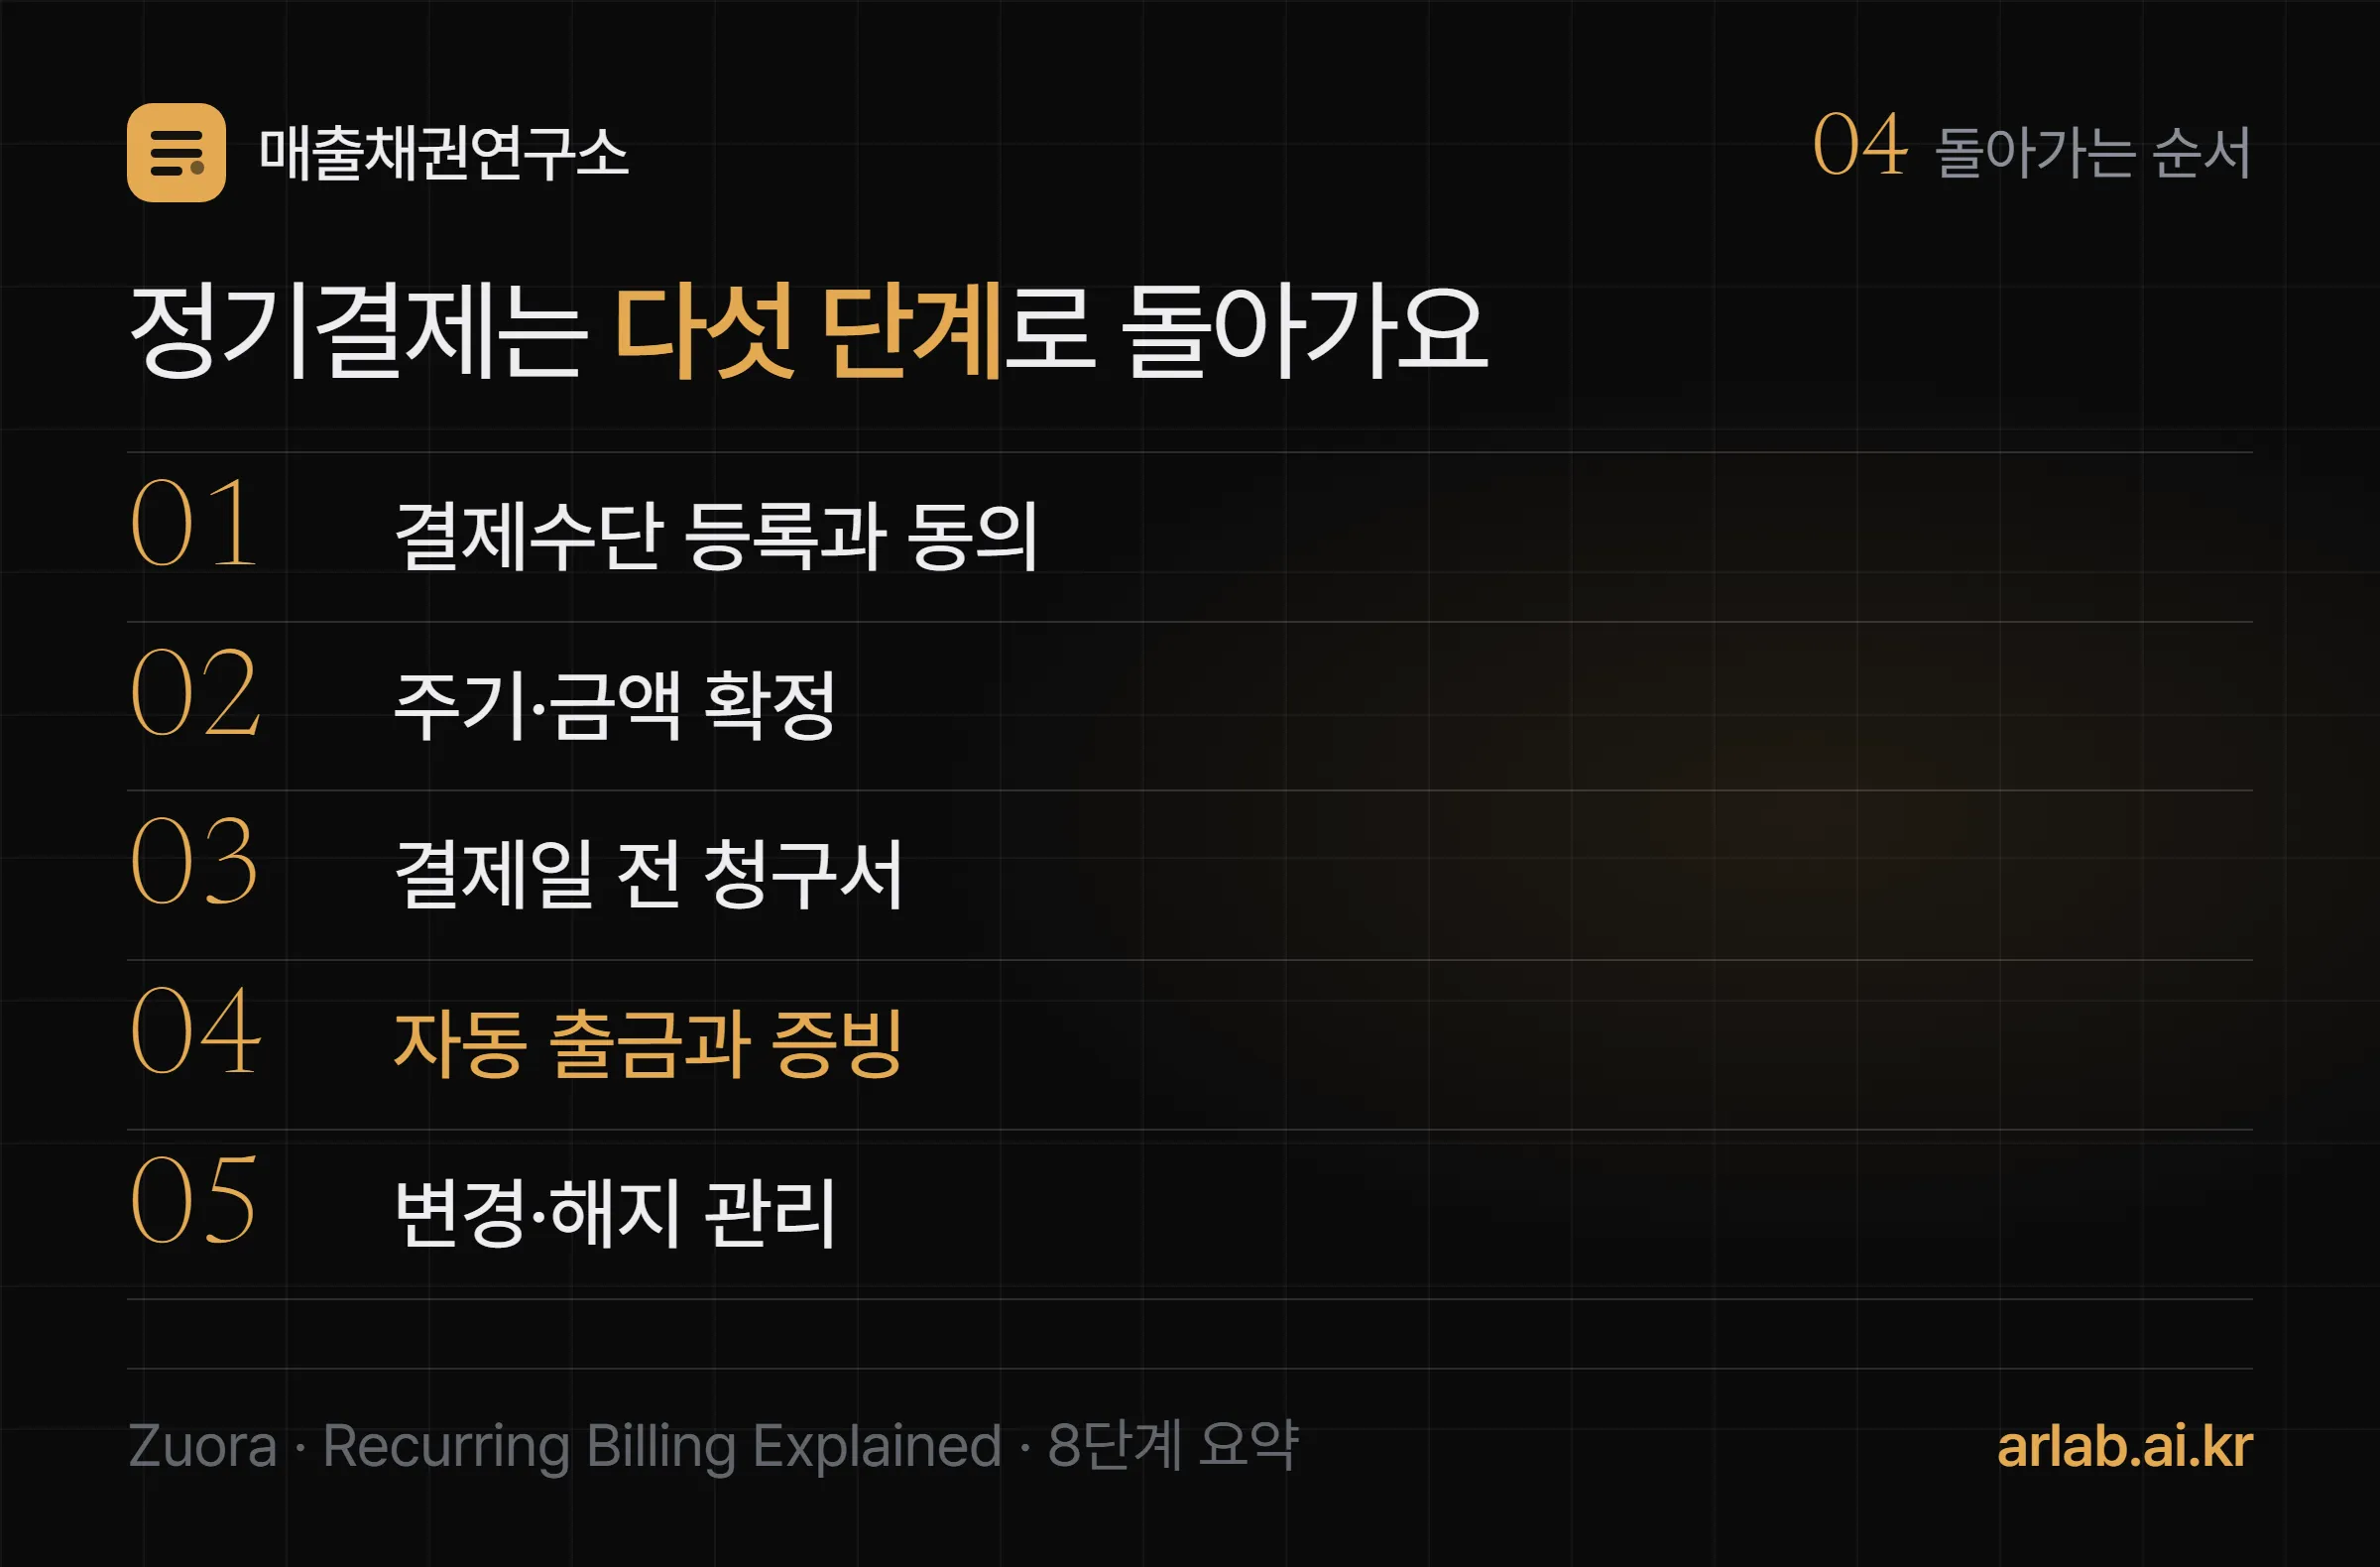
- 결제수단 등록과 동의: 카드를 등록하거나 계좌 출금동의를 받아요.
- 주기·금액 확정: 매달인지 매년인지, 고정인지 변동인지 계약에 적어요.
- 결제일 전 안내: Zuora는 각 결제 주기 전에 다가오는 청구를 고객에게 알리라고 해요. B2B라면 청구서가 그 역할을 해요.
- 자동 출금과 증빙: 결제가 끝나면 영수증이나 청구서를 보내요. 한국에서는 세금계산서를 출금 전에 끊을지 후에 끊을지도 정해야 해요.
- 변경·해지 관리: 요금제 변경, 해지, 결제정보 변경을 처리하고 지표를 봐요.
5번에서 가장 자주 막히는 것이 달 중간에 요금제를 바꾼 경우예요. 바꾼 날부터 며칠치를 받을지 계산하는 법은 일할계산 뜻과 방법, 구독 요금 바꾼 달엔 얼마 받을까요?에 정리했어요.
월 결제와 연 결제, 무엇이 나은가요?
새 고객을 늘리려면 월, 오래 붙잡으려면 연이 유리하다는 데이터가 있어요. Zuora 산하 연구소 Subscribed Institute의 보고서가 개인 대상(B2C) 구독 회사를 비교한 결과예요.
- 월 요금제의 평균 가입률이 연 요금제보다 13.9% 높았어요. 처음 내는 돈이 작아서 시작하기 쉬워요.
- 연 요금제의 평균 이탈률은 월 요금제보다 9.5% 낮았어요. 미리 낸 만큼 1년은 써 보게 돼요.
- 요금 주기를 세 가지 이상 고르게 한 회사(B2B·B2C 포함)는 하나만 둔 회사보다 총가입률이 5% 높았어요.
원화로 바꿔 볼게요. 아래는 편집부 가상 예시예요.
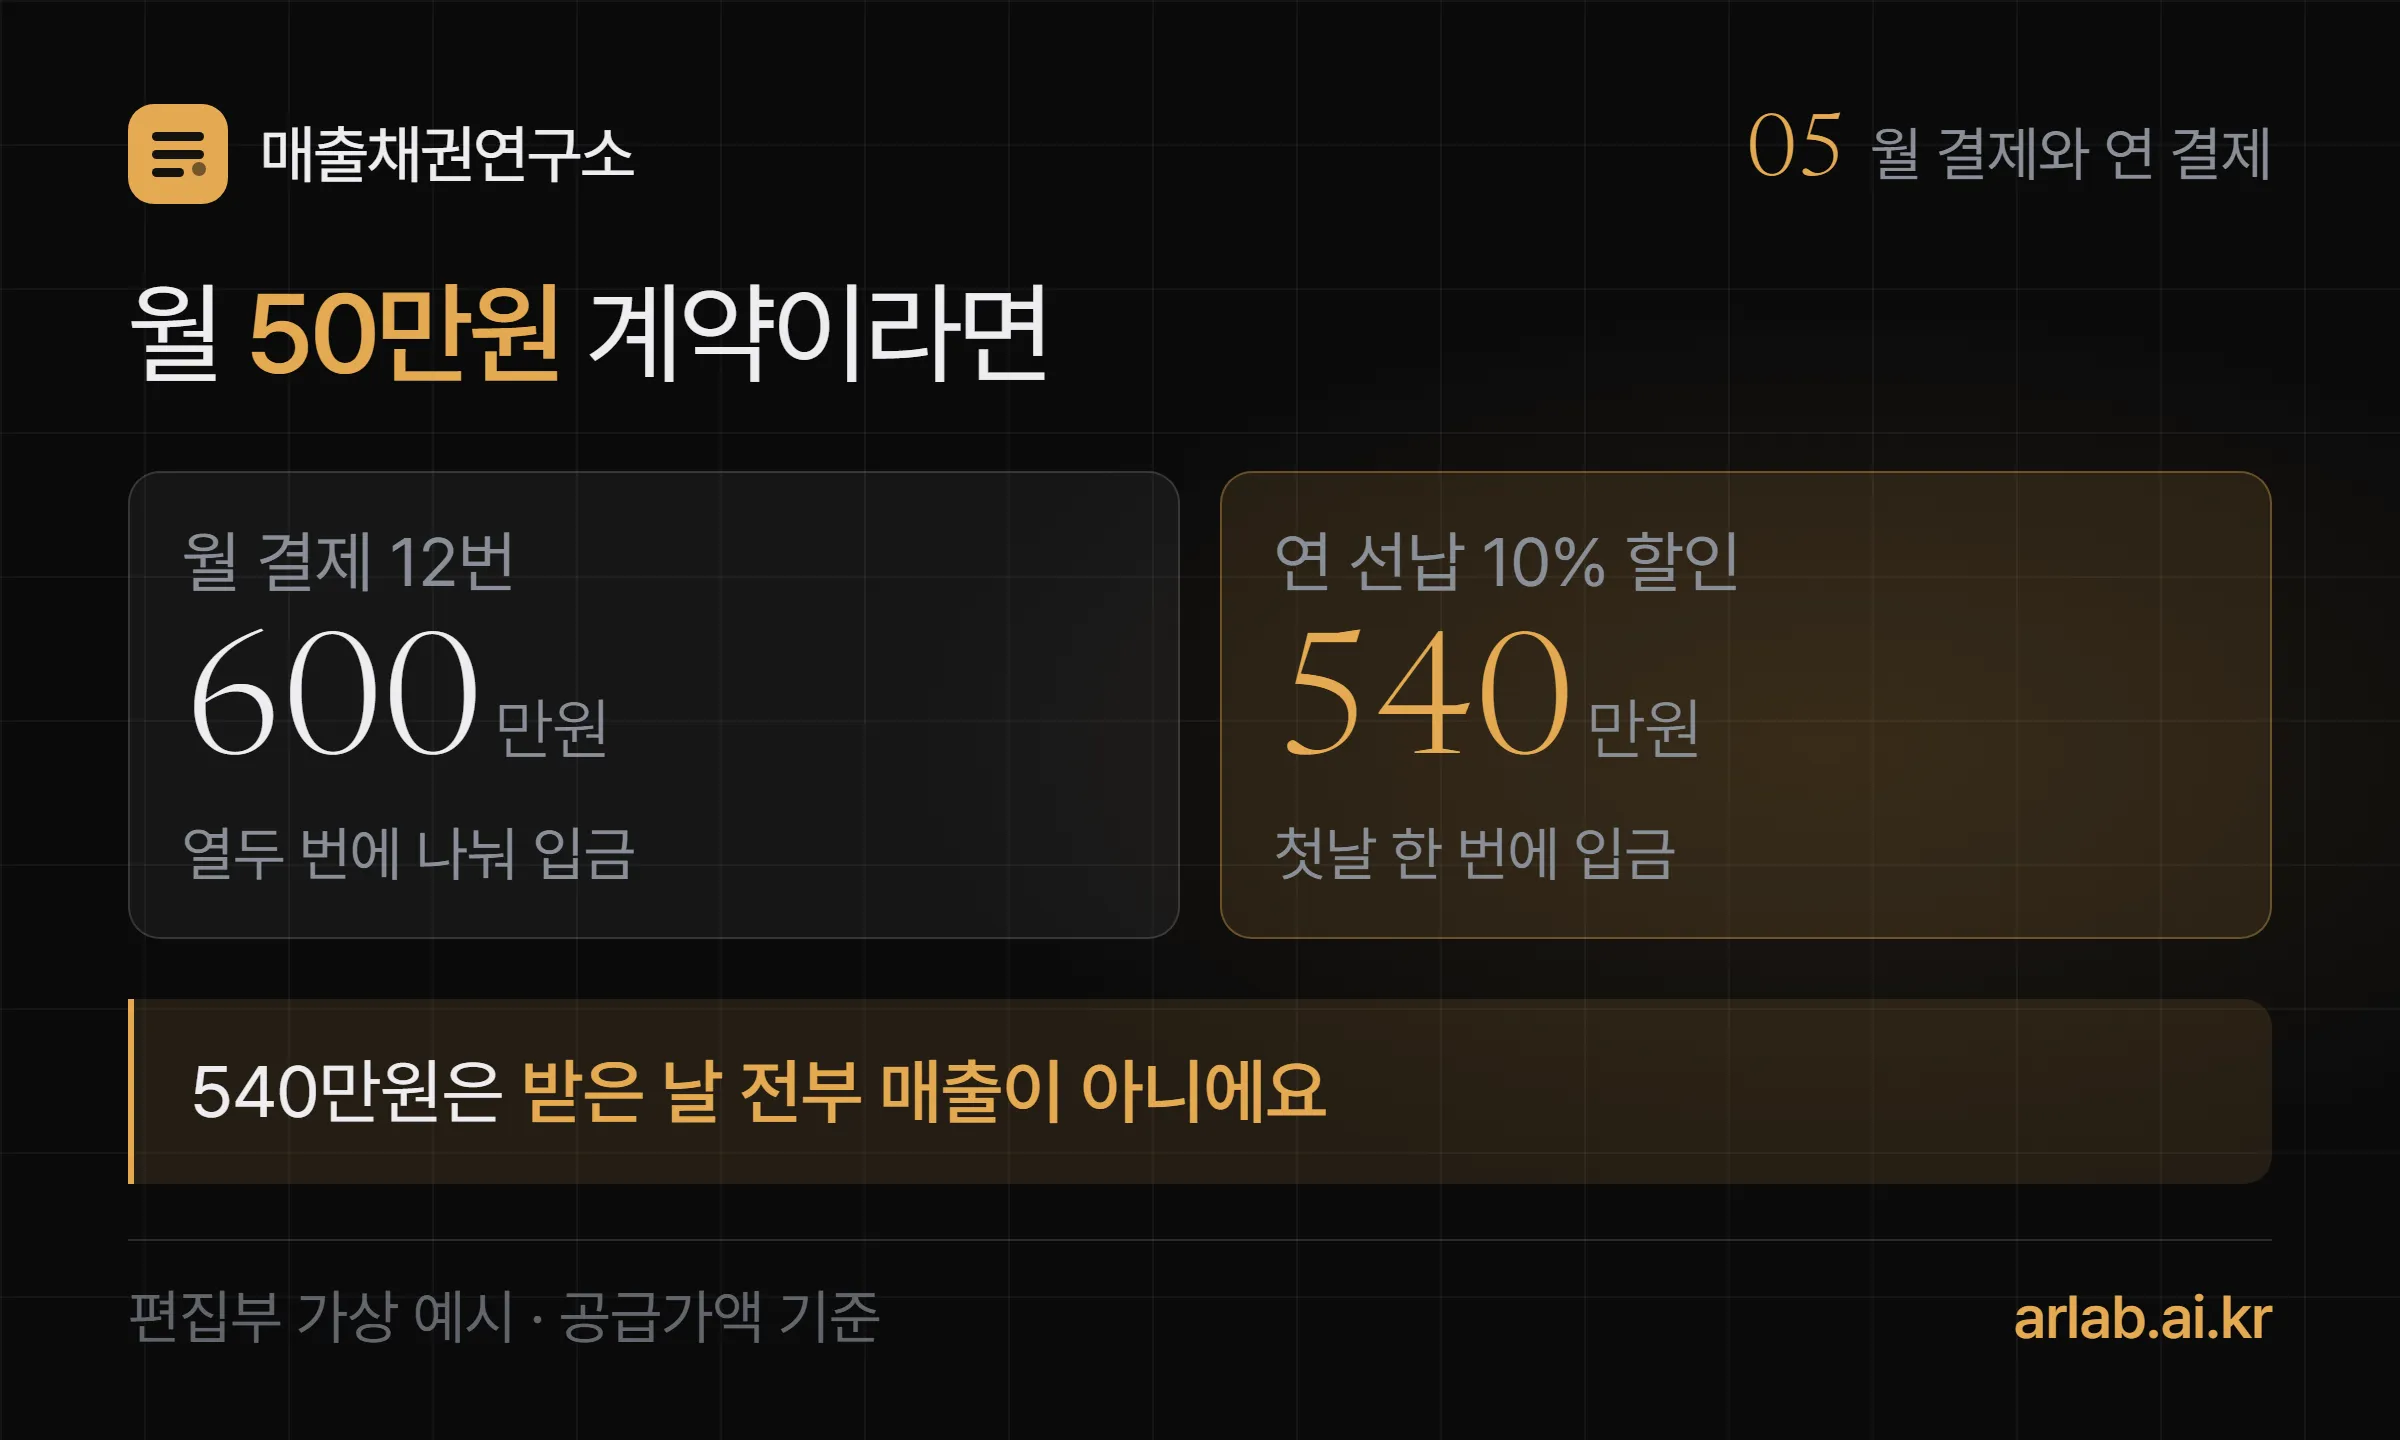
- 월 결제: 50만원 × 12개월 = 600만원. 돈은 열두 번에 나눠 들어와요.
- 연 결제(10% 할인): 540만원을 첫날 한 번에 받아요. 60만원을 깎아 주는 대신, 11개월치 돈을 미리 쓸 수 있어요.
여기서 회계 쪽 함정이 하나 있어요. 연 선납 540만원은 받은 날 전부 매출이 아니에요. 서비스를 제공한 달만큼 나눠 매출로 잡고, 나머지는 아직 갚을 의무가 남은 돈(선수수익)으로 둬요. 그 원리는 수익인식 5단계, 매출은 돈 받은 날이 아니라 약속을 지킨 날에 있어요.
이 보고서는 개인 구독자 데이터라 B2B 거래처에 그대로 옮기면 안 돼요. 9.5%가 비율 차이인지 퍼센트포인트 차이인지도 원문에 적혀 있지 않아요. 월·연 비교를 더 깊이 본 데이터는 정기구독 요금, 월과 연 중 무엇으로 받을까 — 구독자 7,600만 명 데이터에 있어요.
정기결제에서 돈이 새는 곳은 어디인가요?
수작업 관리, 결제 실패, 요금 변경 세 군데예요. Zuora가 꼽은 정기결제의 어려움 중 한국 B2B에서 자주 보이는 것만 골랐어요.
1. 엑셀로 돌리는 수작업
Zuora는 복잡한 구독 변경을 손으로 처리하면 위험하다며 F1F9 보고서를 인용해 「스프레드시트의 88%에 오류가 하나 이상 있다」고 적었어요. 이 88%의 원 보고서는 링크가 제품 페이지로 이어져 확인하지 못했어요(미확인).
대신 스프레드시트 오류 연구로 자주 인용되는 Raymond Panko의 논문 표를 봤어요. 1997년 이후 현장 감사를 받은 실제 스프레드시트 54개 중 91%에서 오류가 나왔어요. 서른 곳 청구서를 매달 복사하는 엑셀이라면, 「한 칸쯤 틀려 있을 수 있다」를 기본값으로 두는 게 맞아요.
2. 결제 실패
잔액 부족, 카드 만료, 결제 설정 오류, 잘못된 정보가 대표 원인이에요. Zuora는 실패한 결제를 여러 번 자동으로 다시 시도하고, 실패할 때마다 고객에게 알리고, 다른 결제수단을 쓸 수 있게 하라고 권해요.
Zuora는 SaaS 회사 이탈의 40%가 결제 실패 같은 연체 때문이라는 조사도 인용했어요. 하지만 링크된 원문이 지금 열리지 않아 이 숫자는 확인하지 못했어요(미확인). 실패한 출금을 다시 할지, 거래처에 먼저 연락할지 나누는 법은 자동이체 실패, 다시 출금하기 전에 나눌 두 가지에 있어요.
출금이 실패하면 다시 요청할 날짜를 정해 두고, 실패할 때마다 거래처에 대체 계좌 입금 안내를 함께 보내세요. 재요청 간격과 횟수는 이용하는 CMS 서비스의 규칙을 따릅니다.
3. 요금 변경과 해지
거래처가 계정을 20개에서 80개로 늘리거나 중간에 해지하면, 그달 금액을 다시 계산해야 해요. 계약서에 변경 기준일과 일할 방법을 미리 적어 두면 분쟁이 줄어요.
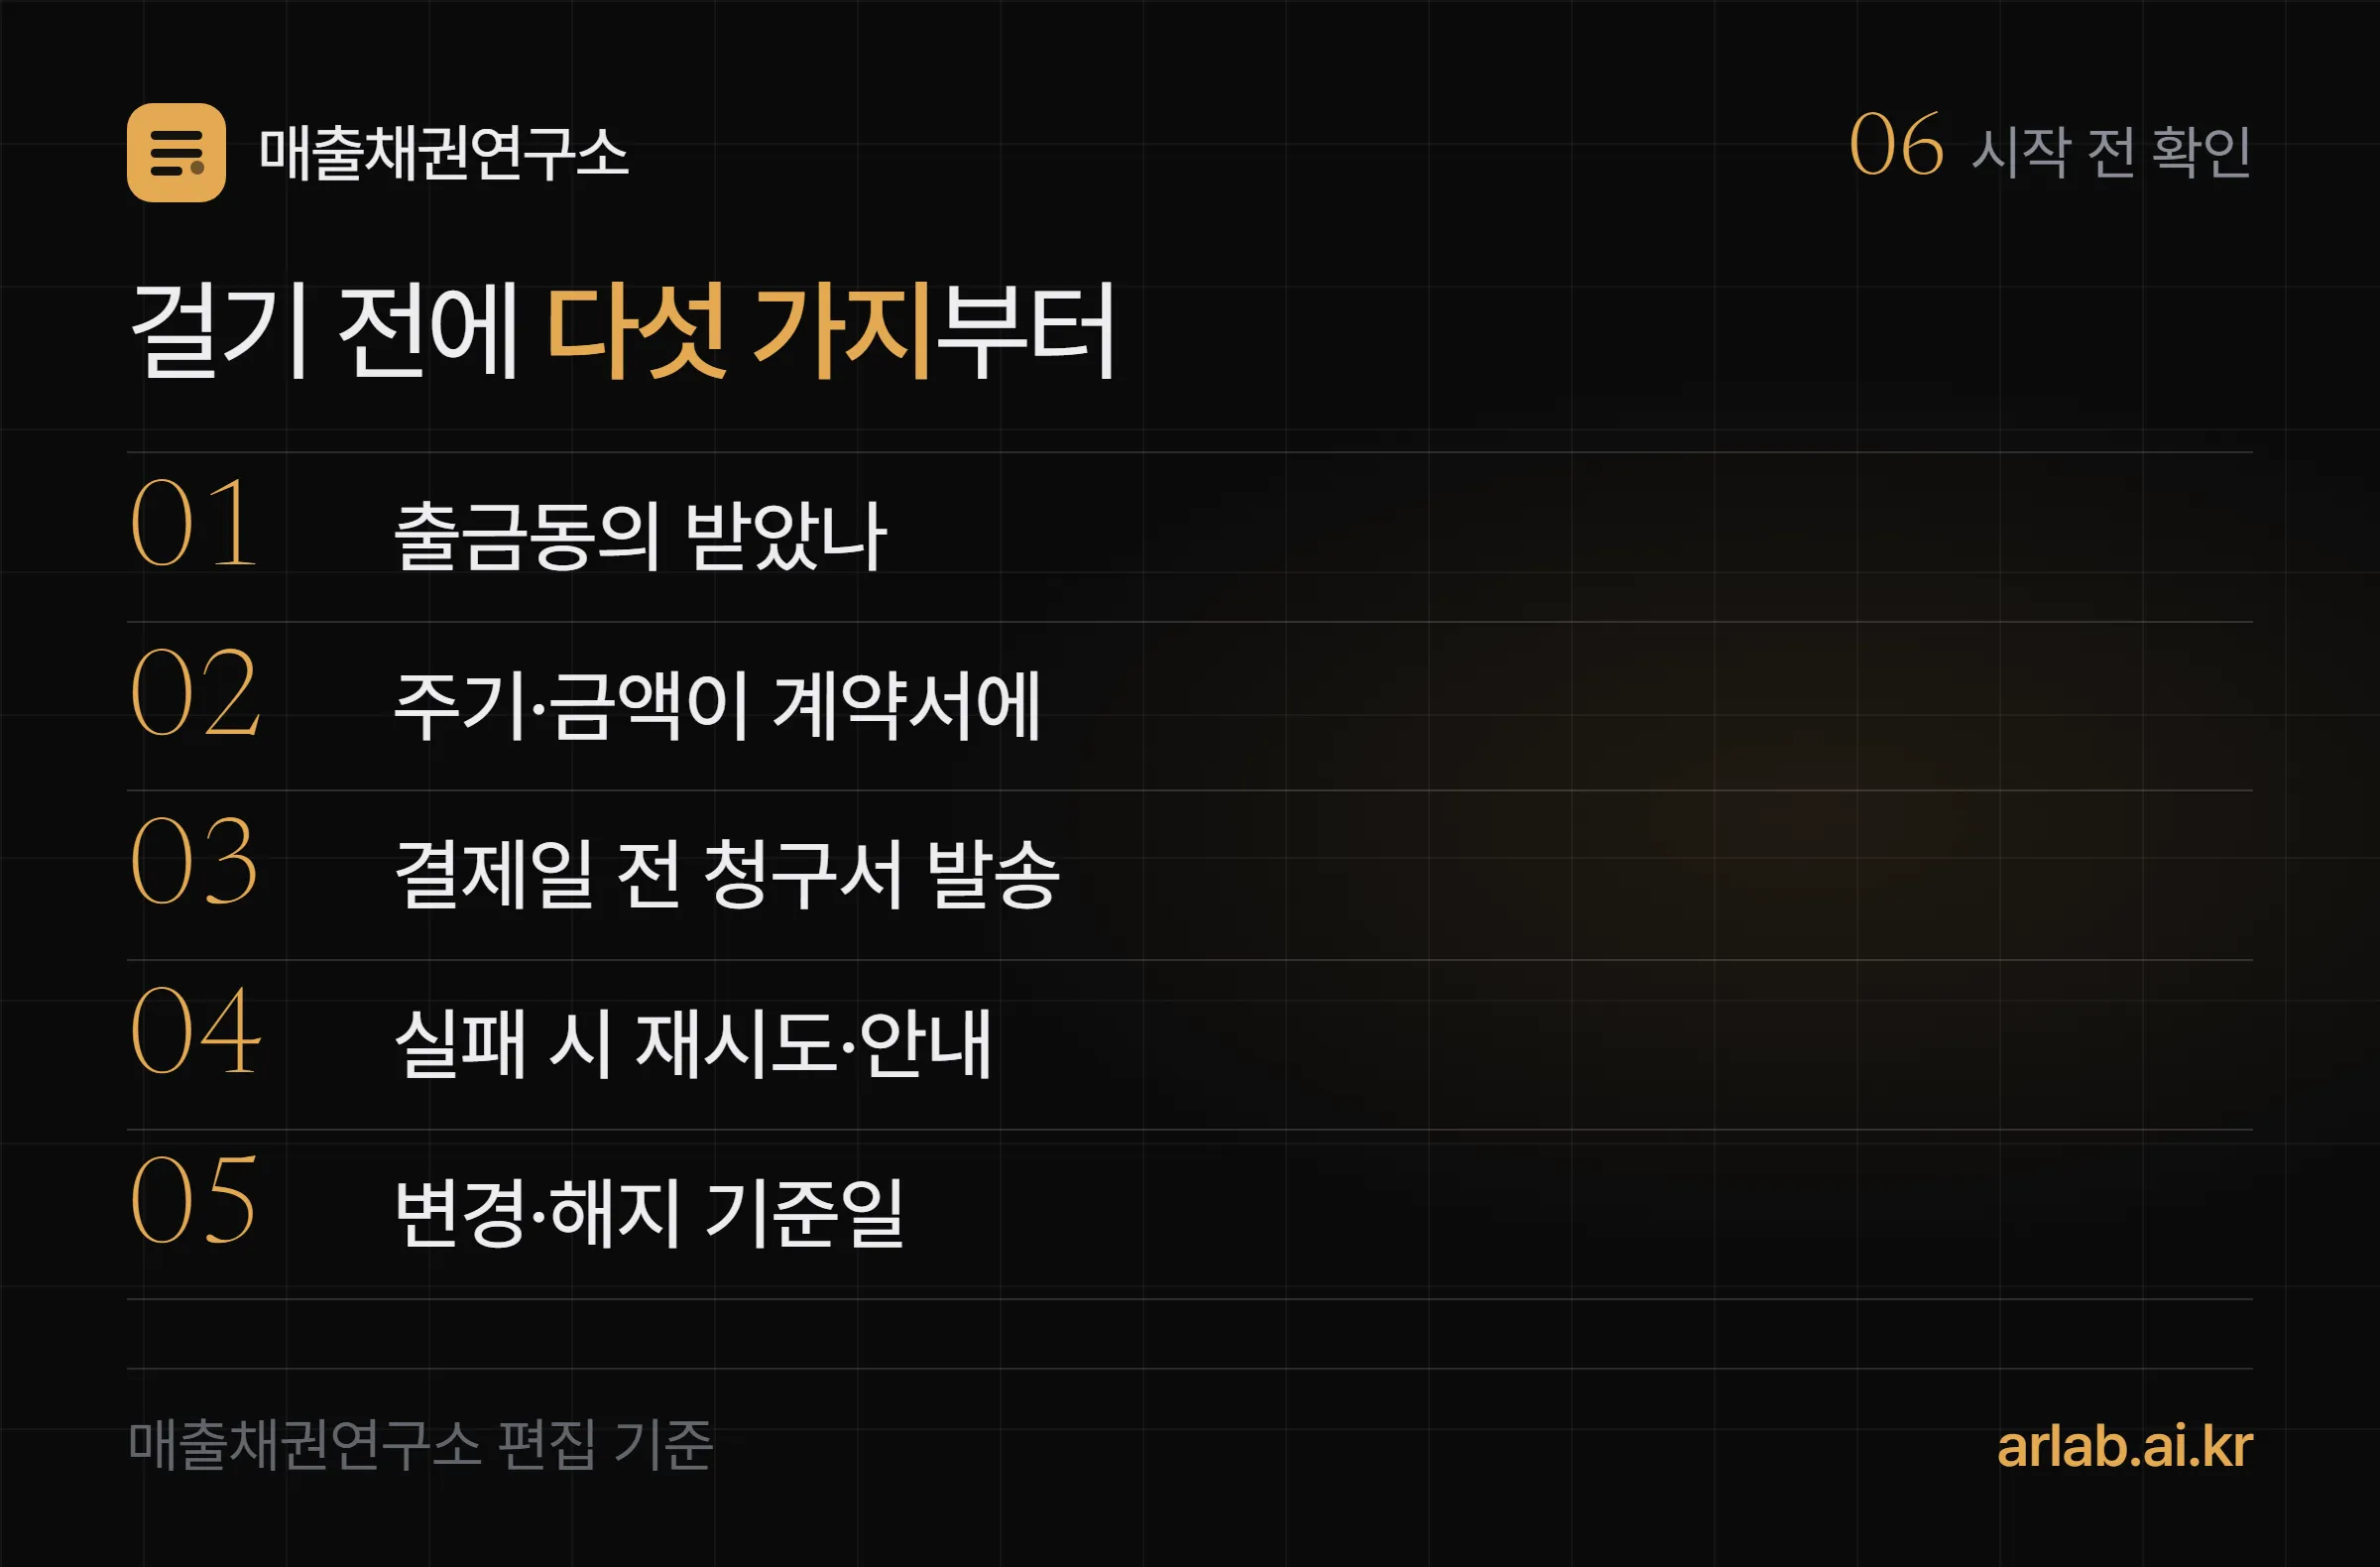
이 자료를 읽을 때 조심할 점은?
누가, 누구를 대상으로, 무엇을 쟀는지 보세요.
자주 묻는 질문
정기결제는 무슨 뜻인가요?
정해진 주기(매주·매달·매년)마다 정해진 방식으로 금액을 자동으로 받는 방식이에요. 고객이 처음 한 번 결제수단을 등록하고 동의하면, 그다음부터는 결제일마다 따로 허락을 받지 않아도 돼요. 미국 구독 청구 회사 Zuora는 고객이 해지하거나 요금제를 바꿀 때까지 이 청구가 이어진다고 설명해요.
정기결제와 반복 청구서는 같은 건가요?
달라요. 정기결제는 돈이 자동으로 빠져나가는 결제 방식이고, 반복 청구서는 청구서가 자동으로 만들어져 보내지는 방식이에요. 반복 청구서를 받은 거래처는 여전히 직접 이체해야 해요. 둘을 함께 쓰면 청구서와 출금이 한 흐름으로 돌아가요.
정기결제와 정기과금은 같은 말인가요?
일상에서는 거의 같은 뜻으로 써요. 정기과금은 주로 요금을 매기는 쪽에서, 정기결제는 돈을 내는 쪽에서 많이 쓰는 표현이에요. 어느 쪽이든 주기·금액·결제수단·해지 방법을 계약서나 약관에 적어 두는 것이 핵심이에요.
거래처 계좌에서 자동이체로 받으려면 무엇이 필요한가요?
거래처의 출금동의가 먼저예요. 전자금융거래법 제15조는 추심이체(받는 쪽이 요청해 내는 쪽 계좌에서 빼 가는 이체)를 하려면 미리 출금 동의를 받도록 정하고 있어요. 동의는 서면이나 녹취, 금융위원회가 정한 전자문서 등으로 받고, 거래처는 출금기록이 끝나기 전까지 철회를 요청할 수 있어요.
월 결제와 연 결제 중 무엇이 좋은가요?
목표에 따라 달라요. Zuora 산하 Subscribed Institute 보고서에서 개인 대상(B2C) 구독은 월 요금제의 가입률이 13.9% 높았고, 연 요금제의 이탈률이 9.5% 낮았어요. 같은 보고서는 요금 주기를 세 가지 이상 고르게 한 회사의 총가입률이 5% 높았다고 했어요. 다만 B2B 거래처에 그대로 적용된다는 근거는 아니에요.
이 글의 수치는 2026년 10월 9일 Zuora 공개 페이지·보고서 PDF와 Panko 논문에서, 조문은 같은 날 국가법령정보센터에서 다시 확인했습니다. 원화 계산은 편집부 예시예요.
출처
- Zuora · Recurring Billing Explained: Key Concepts & Benefits (Keith Murphy, 2024-12-20 게시·2026-08-13 수정, 기준 원문)
- Zuora Subscribed Institute · Annual vs Monthly Subscription Plans: Impact on B2C Subscriber Acquisition and Churn (Amy Konary·Carl Gold, 게시일 표기 없음)
- Raymond R. Panko · Spreadsheet Errors: What We Know. What We Think We Can Do (2008, arXiv:0802.3457)
- 국가법령정보센터 · 전자금융거래법 제15조(추심이체의 출금 동의)
- 국가법령정보센터 · 전자금융거래법 시행령 제10조(출금 동의의 방법)