수익 인식·결산
수익인식 5단계, 매출은 돈 받은 날이 아니라 약속을 지킨 날
수익인식 5단계는 계약·수행의무·거래가격·배분·이행 순서로 매출을 언제 얼마나 잡을지 정하는 규칙이에요. Chargebee 해설과 기업회계기준서 제1115호 원문으로, 청구일·입금일과 매출일이 어긋나는 세 장면을 숫자 예시로 풀었어요.
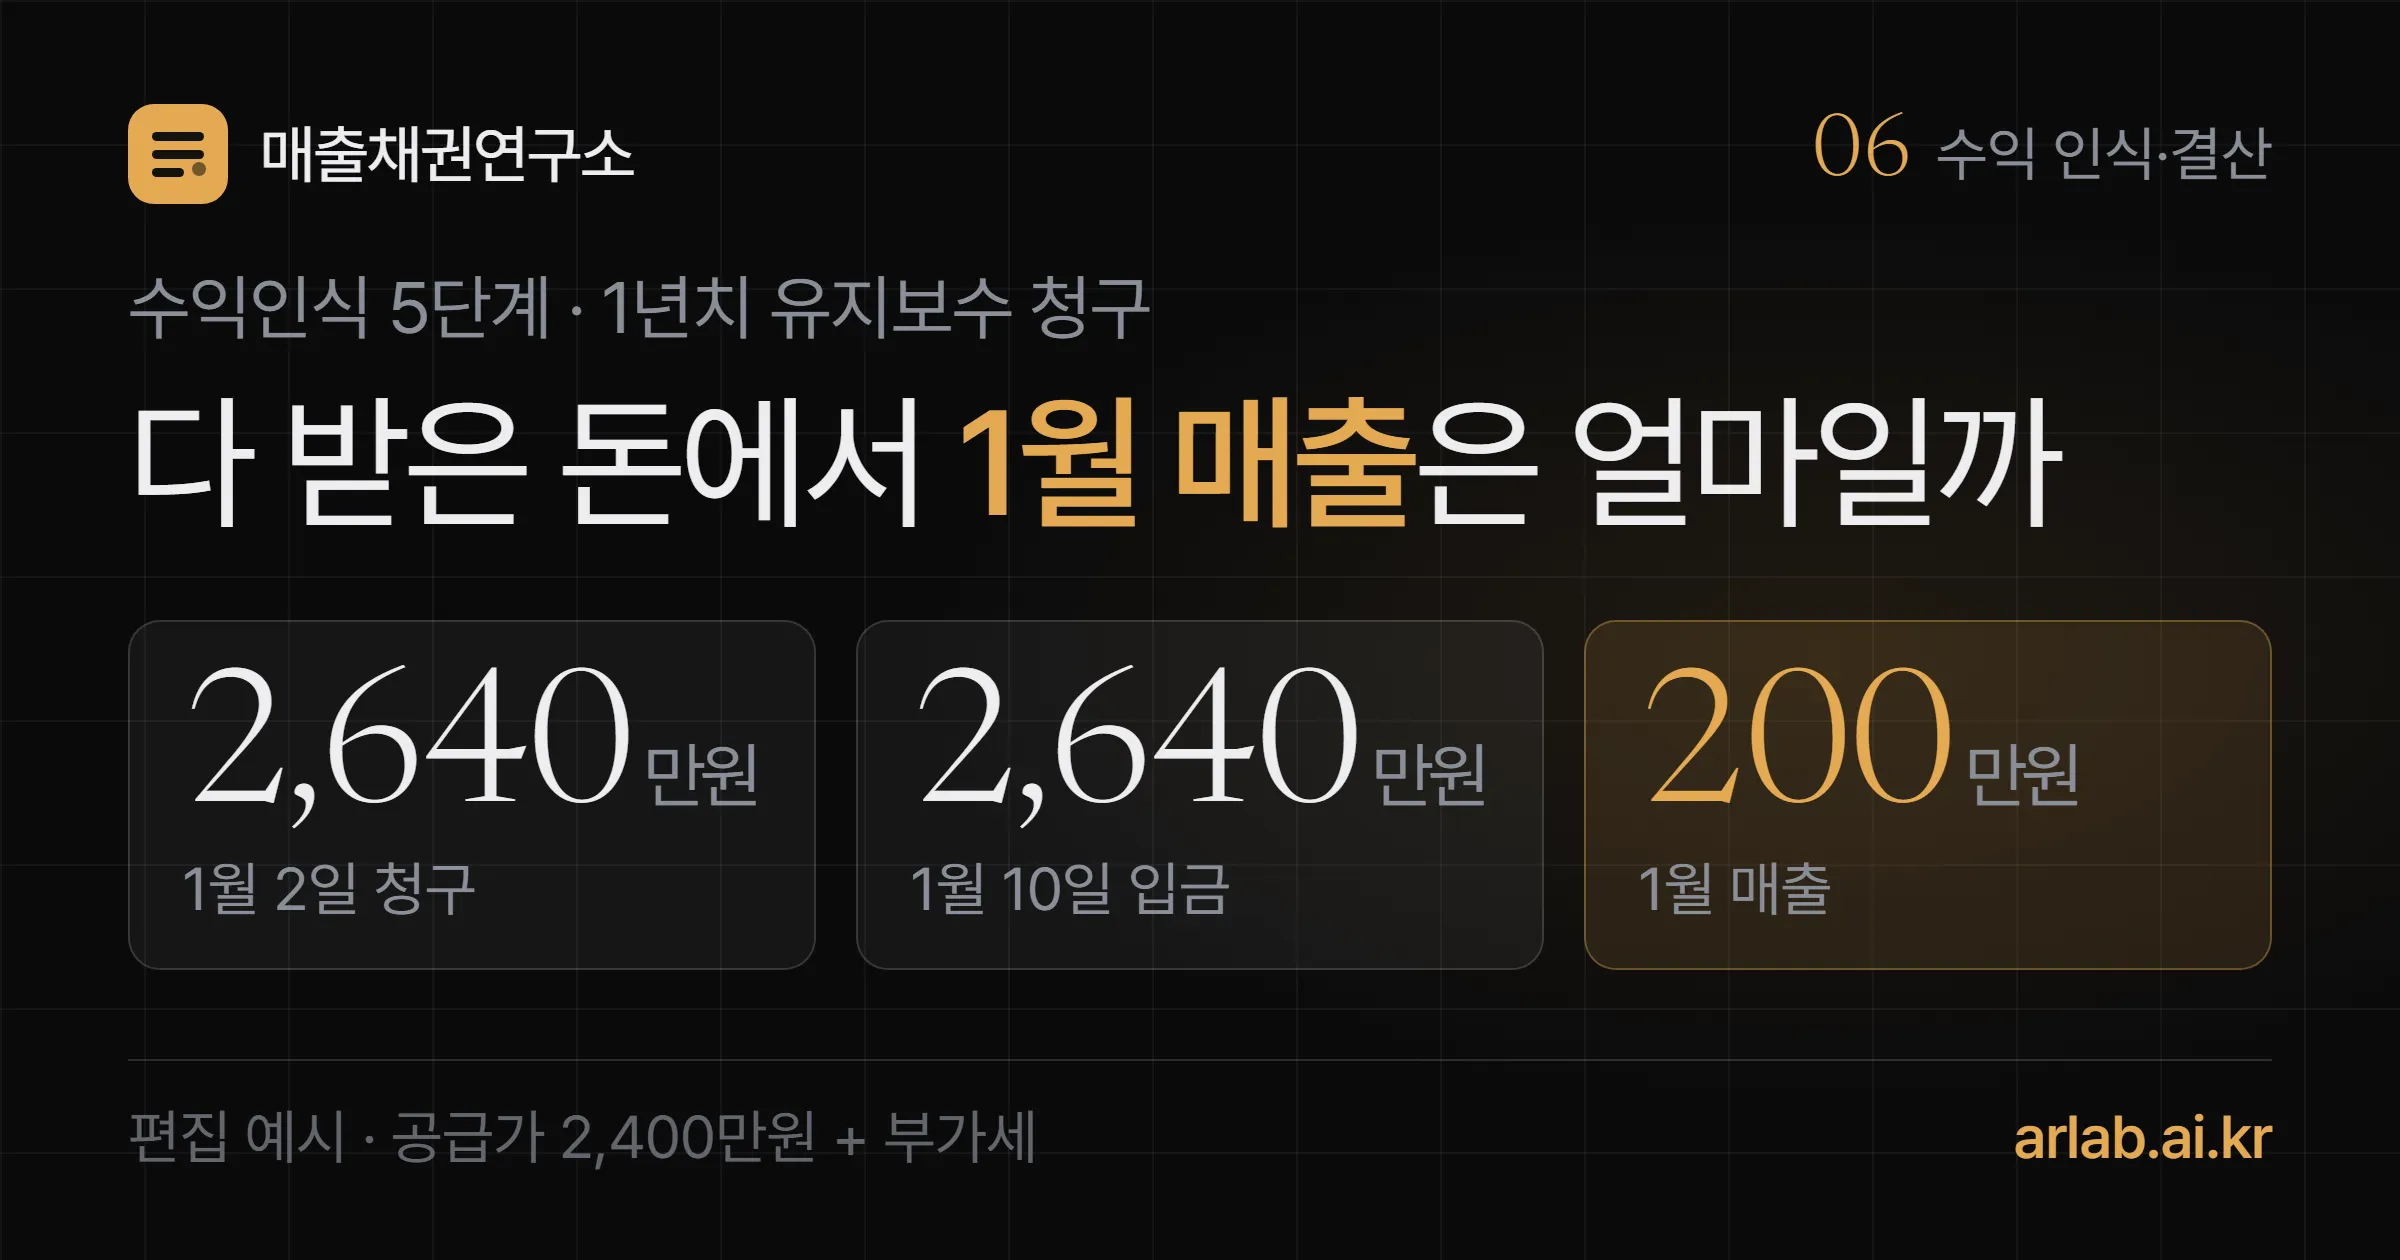
- 2,640만원 1월 2일에 보낸 1년치 유지보수 청구서
- 2,640만원 1월 10일 통장에 들어온 돈
- 200만원 그중 1월 매출로 잡는 돈
이 글의 수치는 Chargebee의 ASC 606 해설(2026-09-25 수정·2026-09-30 열람), 기업회계기준서 제1115호 원문(2026-09-30 한국회계기준원 K-IFRS 사이트 열람)에서 확인했습니다.
검수: 김준규 세무사 · 이연우 공인회계사 · 검수 확인일 2026-09-30
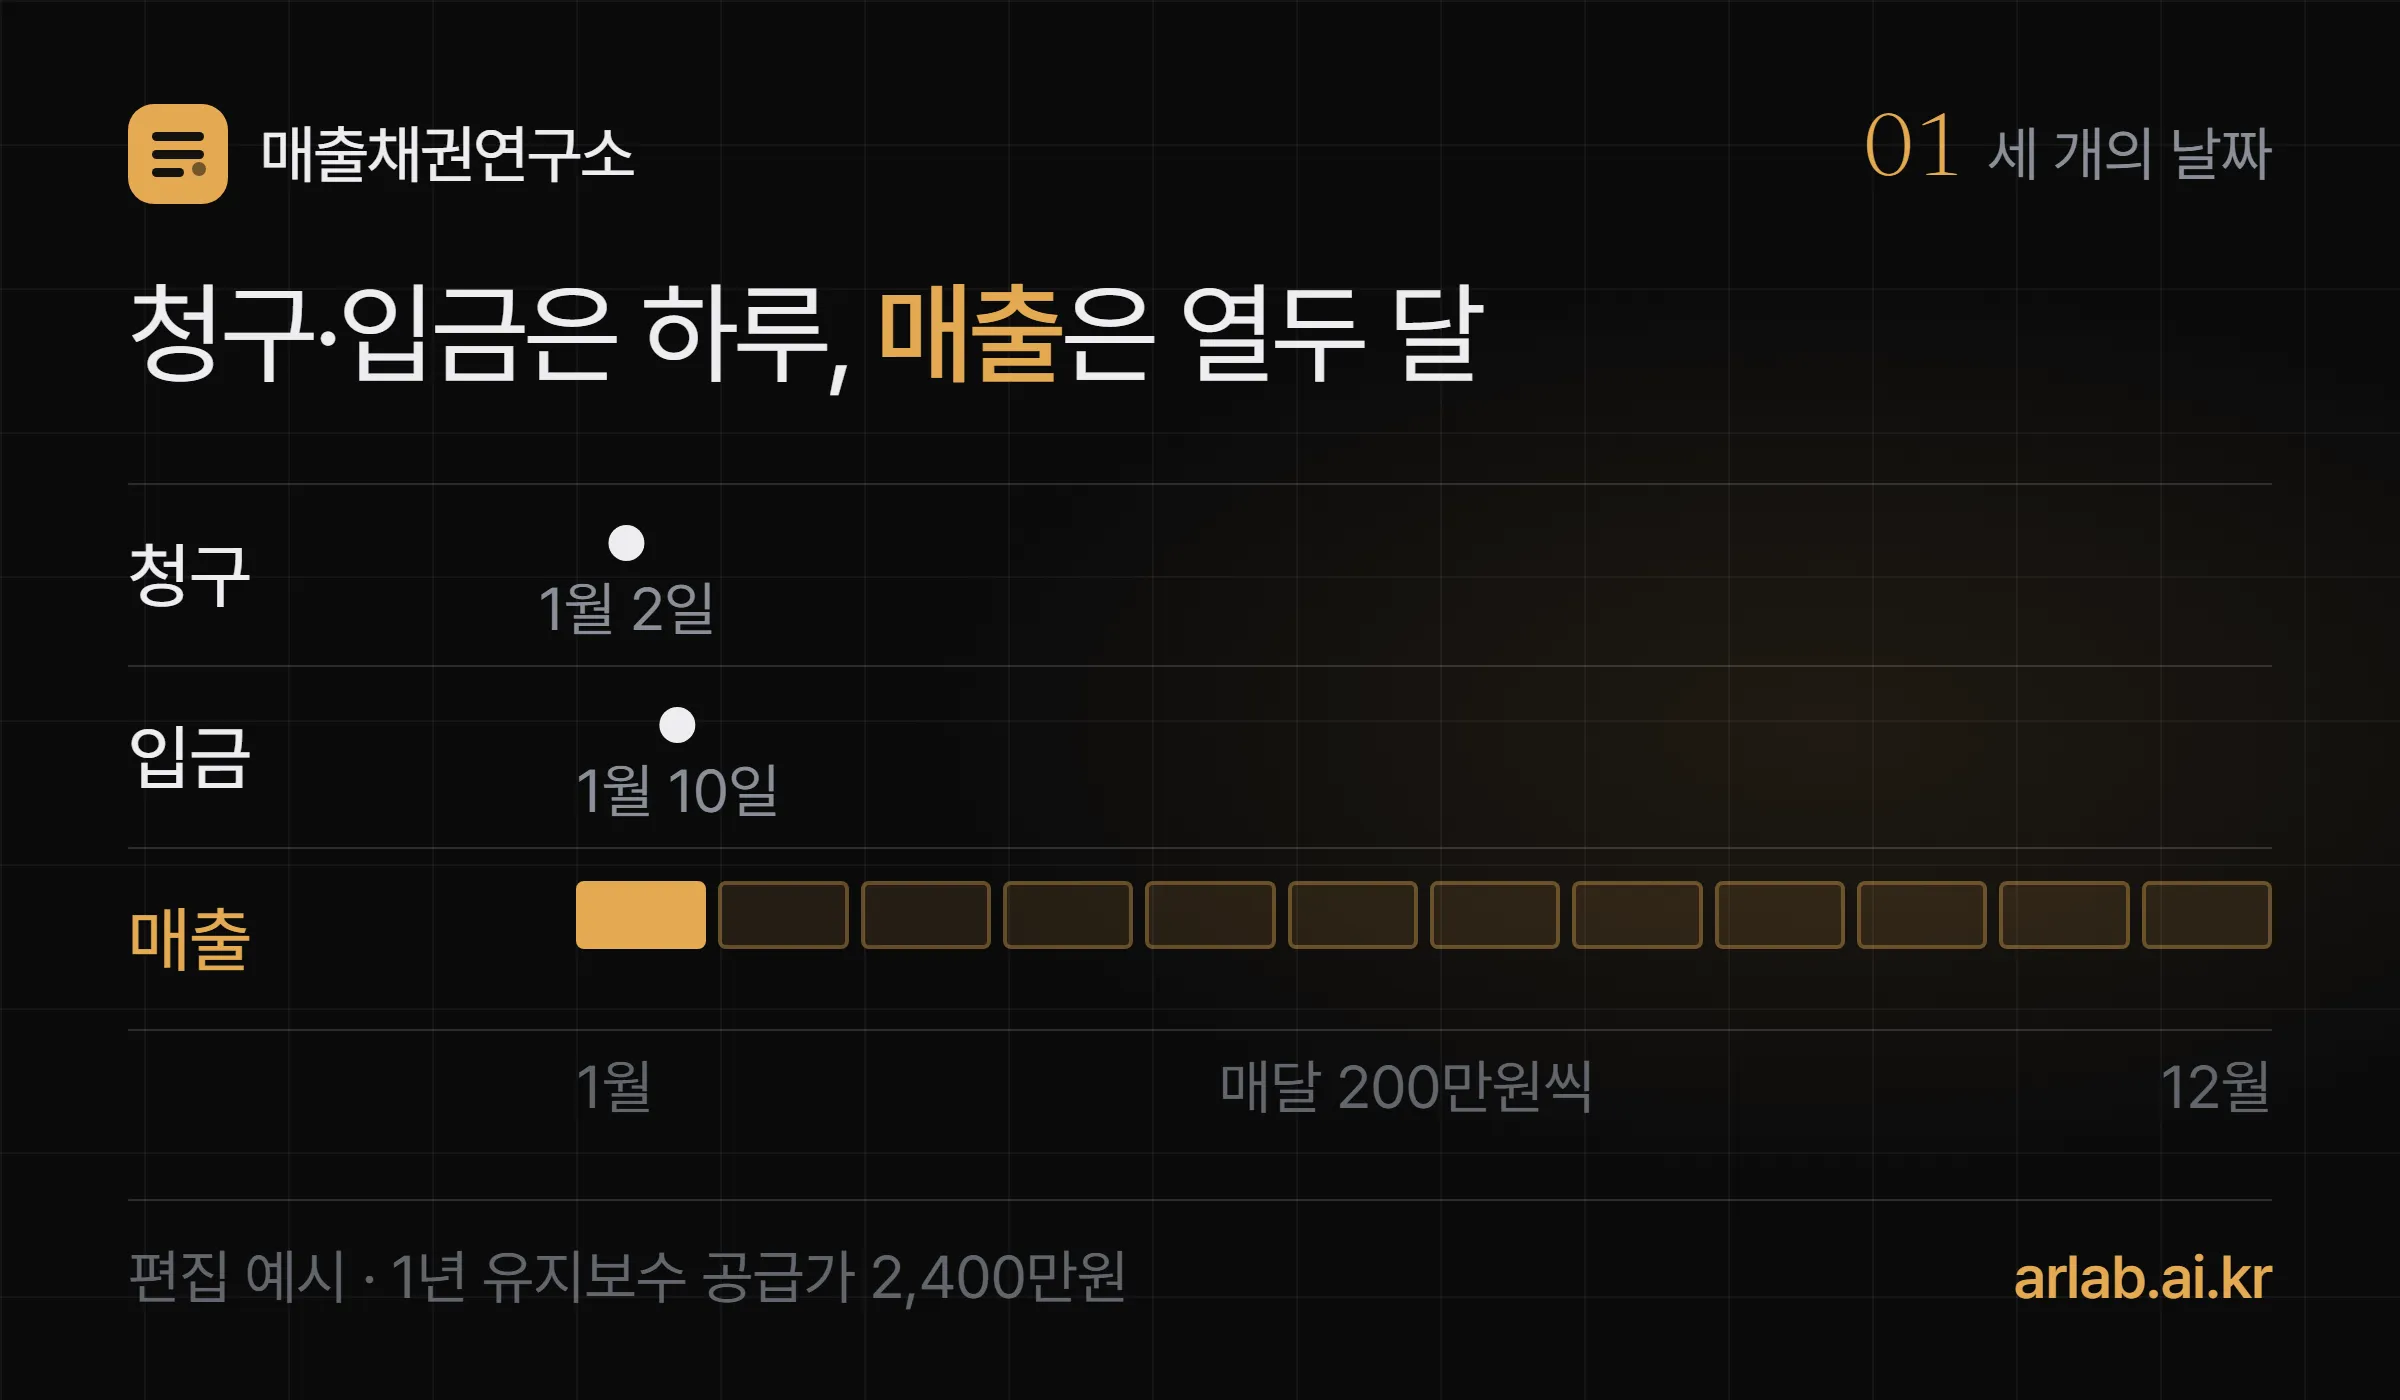
1월 2일, 거래처에 1년치 유지보수 청구서를 보냈습니다. 공급가 2,400만원에 부가세를 더해 2,640만원이에요. 1월 10일에 전액이 들어왔고, 사장님은 1월 매출이 2,640만원이라고 생각합니다.
회계사의 답은 200만원이에요. 1월에 한 달치 유지보수를 했으니 그만큼만 1월 매출이라는 거죠. 청구한 날도, 돈 받은 날도 아니라 약속을 지킨 날이 매출 날짜를 정합니다.
구독 청구 솔루션 회사 Chargebee는 「ASC 606 Revenue Recognition: The Five Steps」(2026년 9월 25일 수정)에서 이 규칙을 이렇게 정리했어요. 사용료는 청구할 때가 아니라 쓸 때 매출이다. 그래서 결산 때는 계약일·청구일·입금일 세 날짜를 한자리에 놓고 맞춰 봐야 해요.
수익인식이란 무엇인가요?
번 돈을 번 달에 적는 규칙이에요. 기업회계기준서 제1115호 문단 2는 약속한 재화나 용역을 넘기는 모습대로, 받을 것으로 예상하는 금액만큼 수익을 인식하라고 정합니다.
헬스장 1년 회원권을 떠올려 보세요. 1월에 1년치를 한 번에 받아도, 헬스장은 12월까지 매일 문을 열어 줘야 그 돈을 번 거예요. 1월에 번 건 1월에 문을 연 몫뿐입니다.
비유가 깨지는 곳도 있어요. 기업 간 계약에는 약속이 여러 개 섞입니다. 설치도 해 주고, 1년 유지보수도 해 주고, 교육도 해 주죠. 약속마다 끝나는 날이 달라서 매출 날짜도 약속마다 따로 정해야 해요. 그래서 다섯 단계가 필요합니다.
수익인식 5단계는 무엇인가요?
다섯 개의 질문에 순서대로 답하는 일이에요. Chargebee 원문도, 한국의 기업회계기준서 제1115호도 같은 순서를 씁니다.
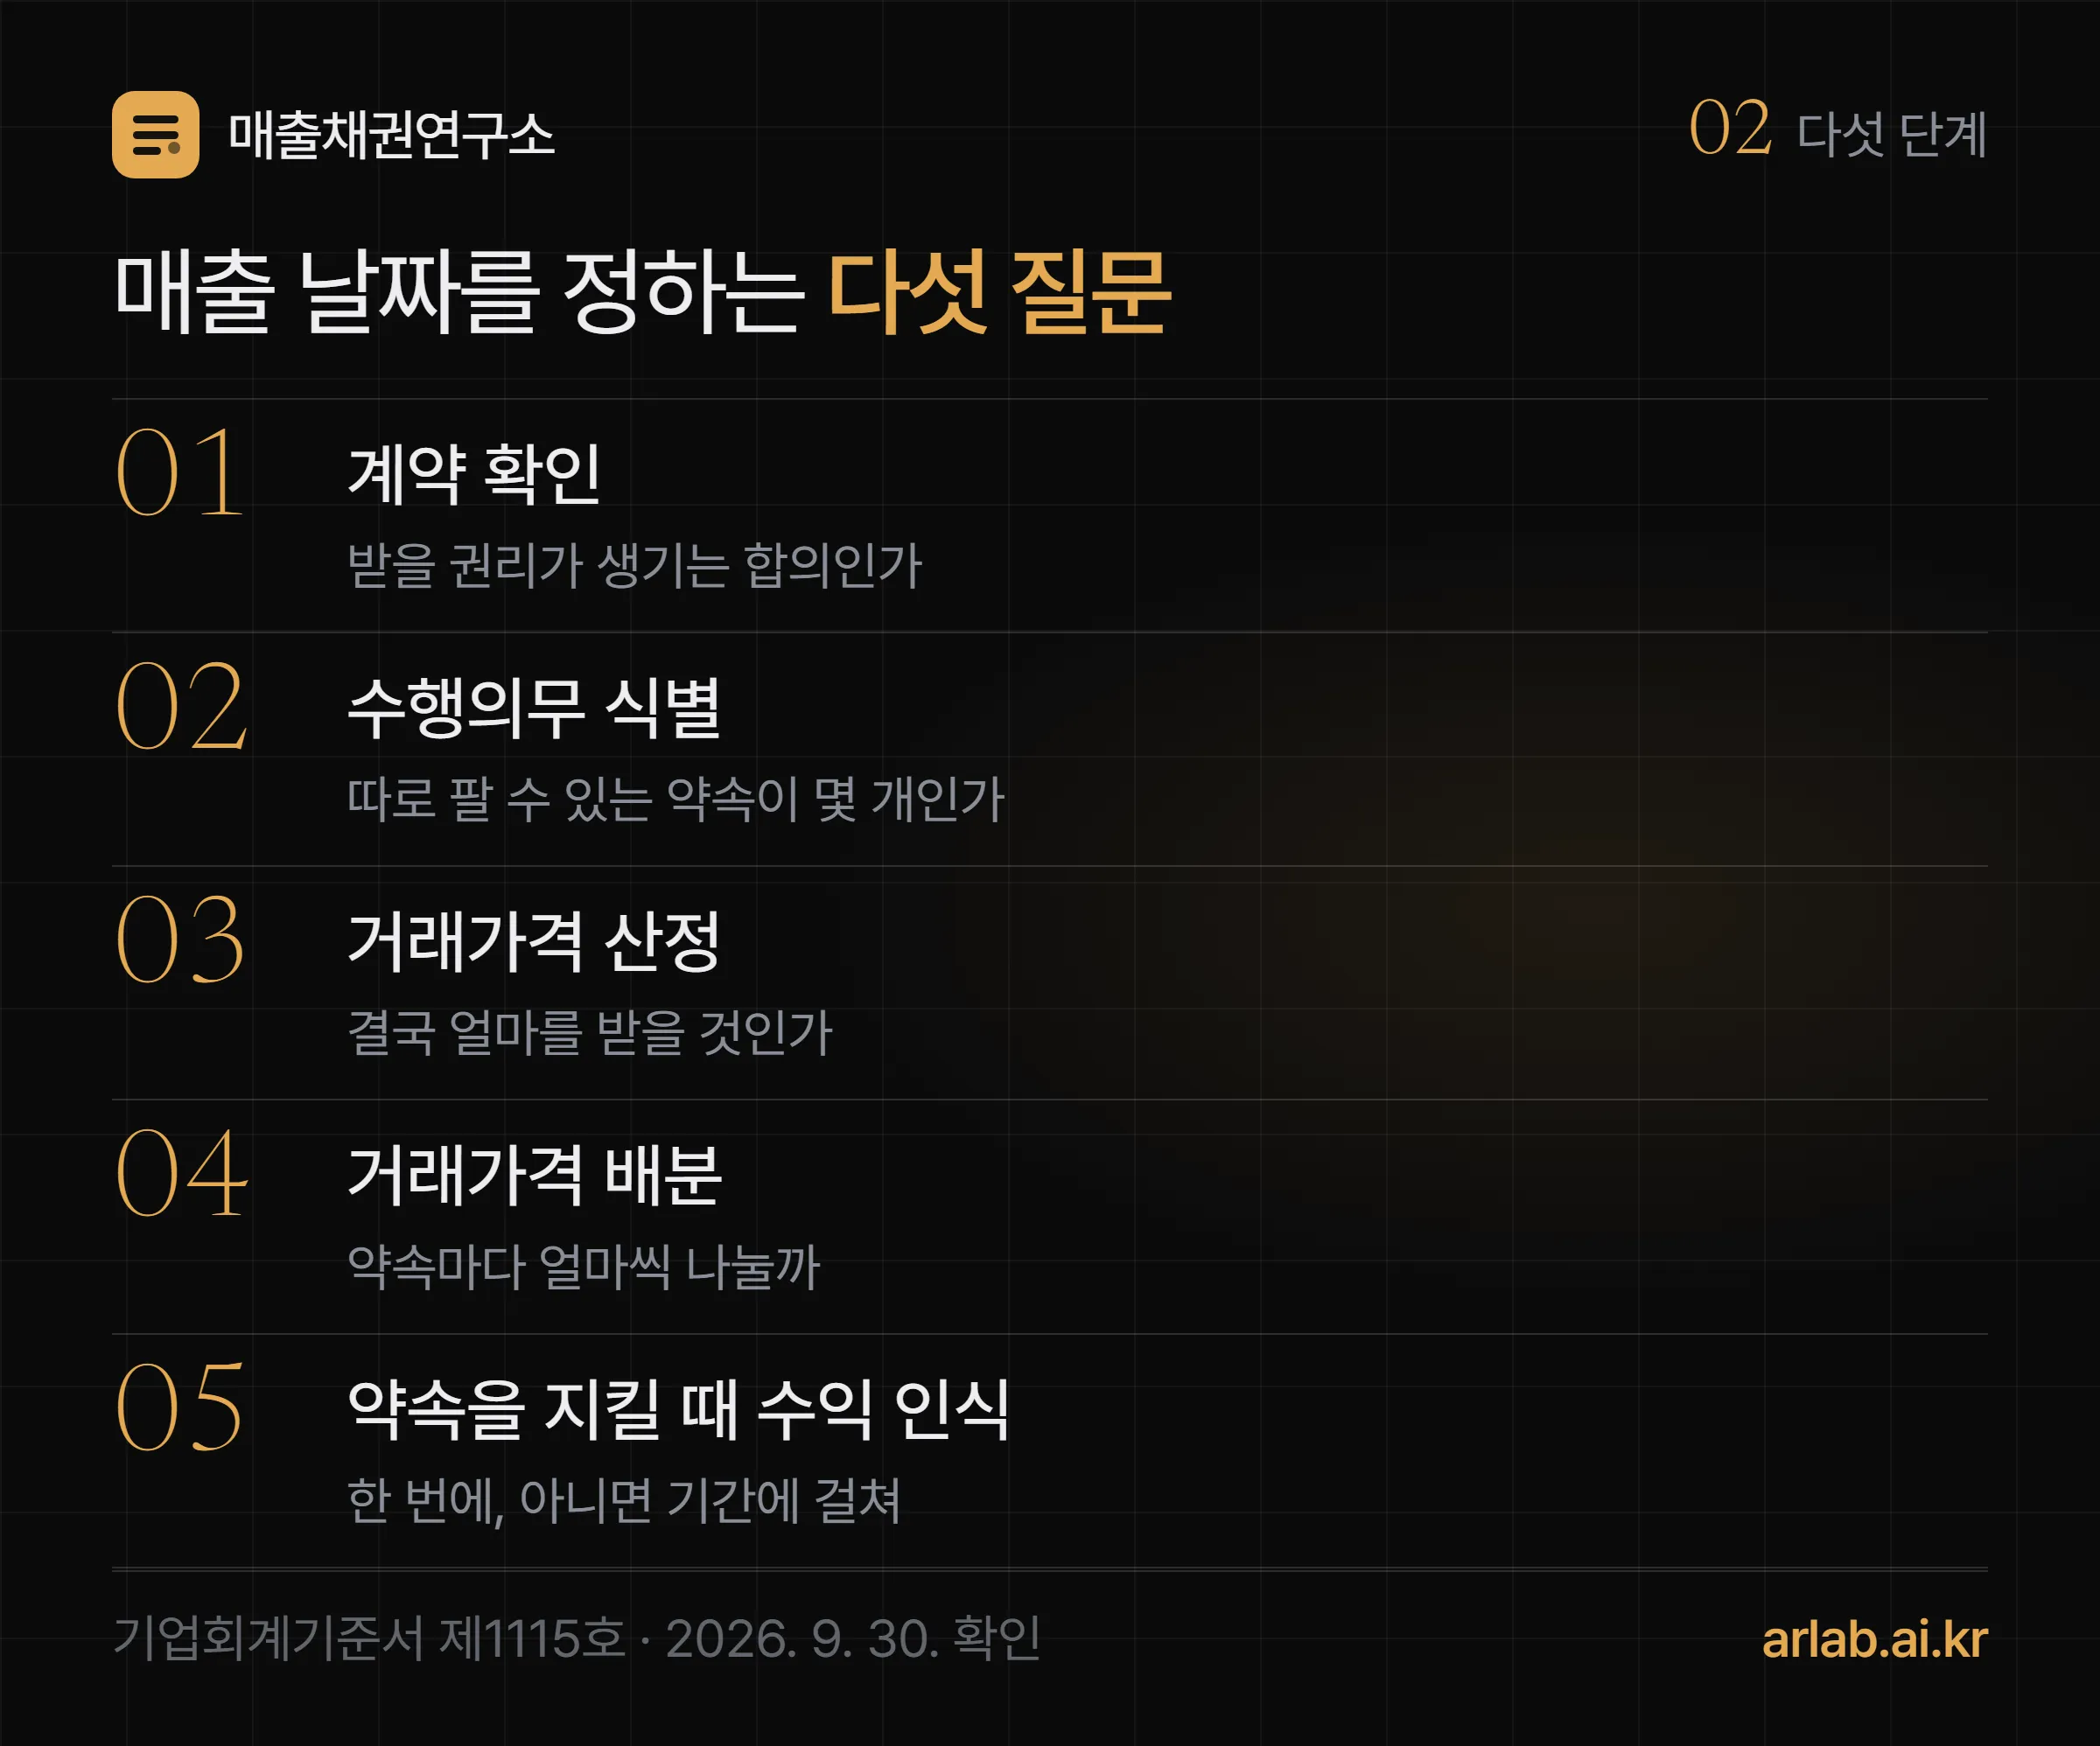
| 단계(제1115호 문단) | 스스로 던지는 질문 |
|---|---|
| 1. 계약 확인(9~16) | 받을 권리가 생기는 합의가 있나요? |
| 2. 수행의무 식별(22~30) | 따로 떼어 팔 수 있는 약속이 몇 개인가요? |
| 3. 거래가격 산정(47~72) | 결국 얼마를 받을 것으로 보나요? |
| 4. 거래가격 배분(73~86) | 그 금액을 약속마다 얼마씩 나누나요? |
| 5. 수익 인식(31~45) | 약속을 한 번에 지키나요, 기간에 걸쳐 지키나요? |
수행의무(고객에게 넘기기로 한 약속 하나하나)라는 말이 낯설다면 영수증의 줄로 생각하면 쉬워요. 설치 한 줄, 유지보수 한 줄처럼 따로 떼어도 값을 매길 수 있으면 각각이 하나의 수행의무입니다.
1단계, 계약이 되려면 무엇이 있어야 하나요?
다섯 조건을 모두 갖춰야 해요(문단 9). 당사자들이 승인했고, 각자의 권리와 지급조건을 알 수 있고, 거래에 실질이 있고, 대가를 받을 가능성이 높아야 합니다.
매출채권 담당자라면 마지막 조건에서 멈춰야 해요. 문단 9(5)는 회수 가능성을 볼 때 지급기일에 고객이 낼 능력과 낼 의도만 본다고 적었습니다. 받을 수 있을지 의심스러운 거래처라면, 매출 이전에 계약으로 보는 것부터 따져야 한다는 뜻이에요.
계약은 서면이 아니어도 돼요. 문단 10은 구두나 사업 관행으로도 계약이 성립할 수 있다고 봅니다. 다만 나중에 날짜와 금액을 증명하려면 결국 서명된 문서가 가장 확실하죠. 그럼 계약 안의 약속은 어떻게 나눌까요.
2~4단계, 약속이 여럿이면 금액은 어떻게 나누나요?
따로 팔 때의 가격(개별 판매가격) 비율대로 나눠요(문단 74). 할인을 받아 묶음으로 계약했다면, 할인도 약속마다 같은 비율로 나눠 가집니다.
숫자로 보면 쉬워요. 아래는 계산을 보여 주려는 편집 예시입니다. 설치가 다른 업체도 할 수 있는 일반 설치라 별도의 약속으로 구별된다고 가정했어요.
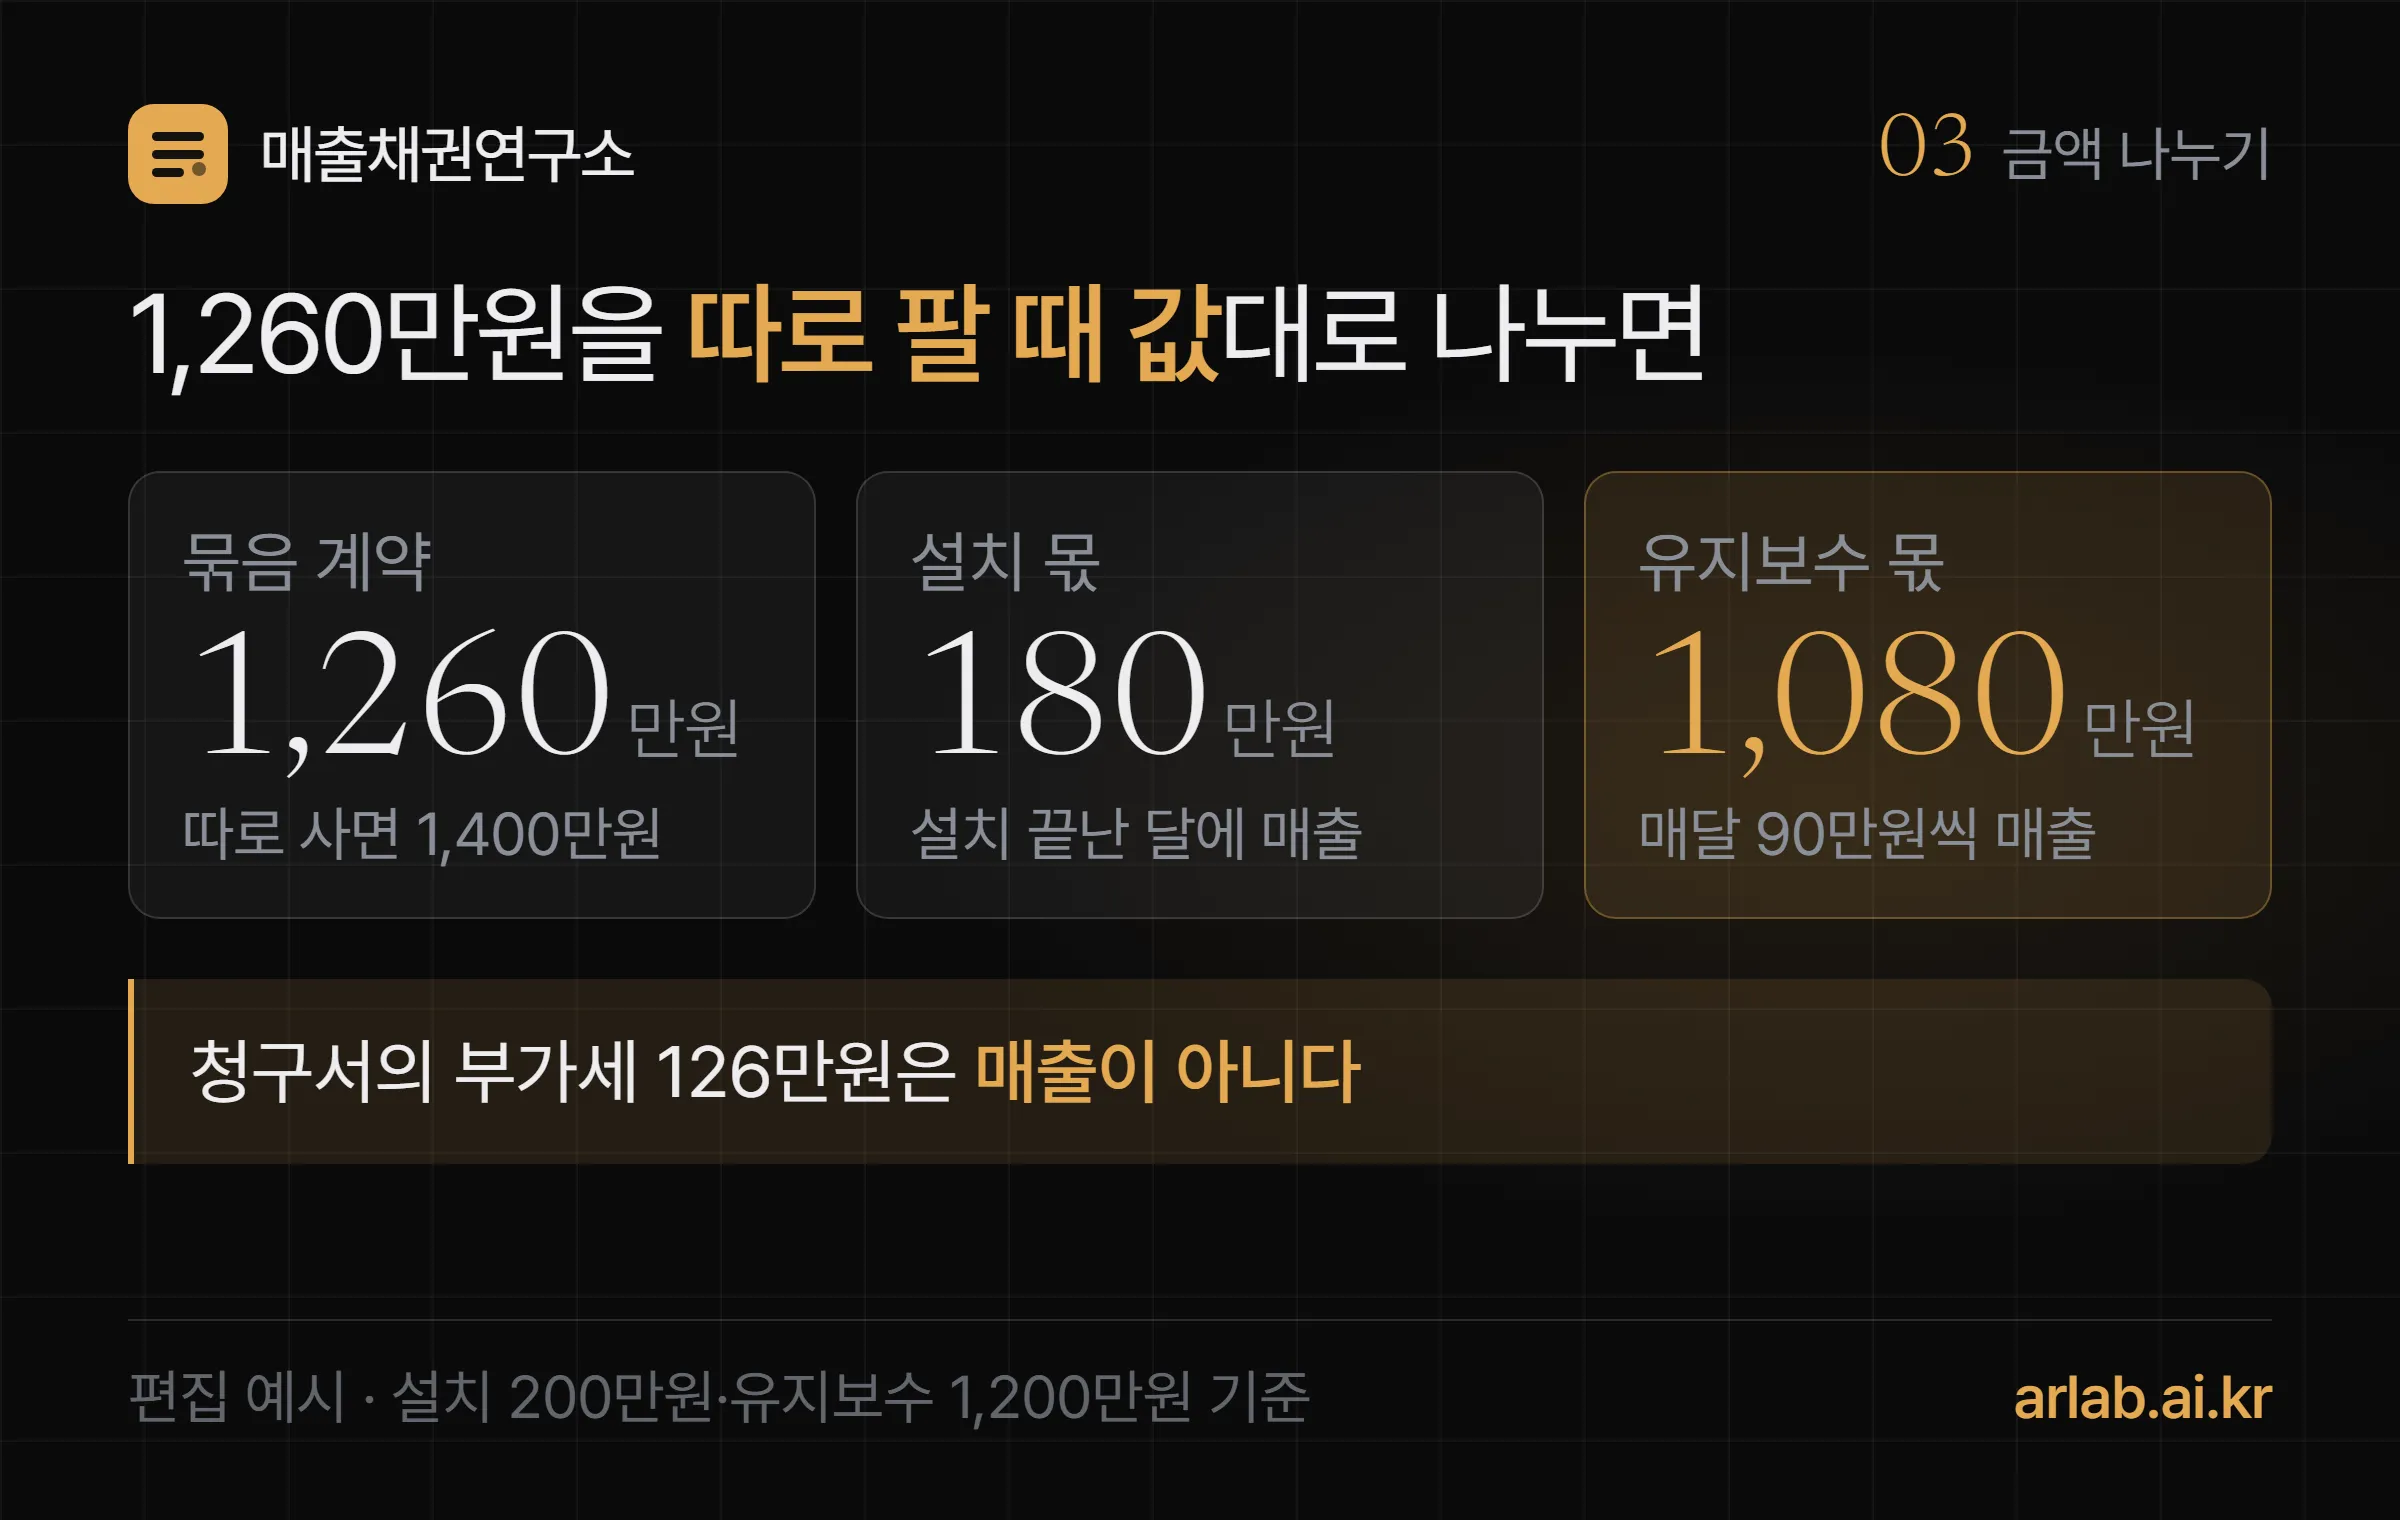
- 따로 팔면 설치 200만원 + 유지보수 1,200만원 = 1,400만원이에요.
- 묶어서 1,260만원(공급가)에 계약했습니다. 10%를 깎아 준 셈이에요.
- 설치 몫은 1,260 × 200 ÷ 1,400 = 180만원, 유지보수 몫은 1,260 × 1,200 ÷ 1,400 = 1,080만원이에요.
청구서에는 부가세 126만원이 붙어 1,386만원이 찍혀요. 하지만 3단계의 거래가격은 1,260만원입니다. 문단 47이 제삼자를 대신해 받는 금액(예: 일부 판매세)은 거래가격에서 뺀다고 정했기 때문이에요. 이제 이 돈을 언제 매출로 올릴지 보겠습니다.
5단계, 매출은 언제 잡나요?
약속이 한 번에 끝나는지, 기간에 걸쳐 이어지는지로 갈려요. 고객이 제공받는 대로 바로 효익을 얻는 서비스는 기간에 걸쳐 인식합니다(문단 35). 그렇지 않으면 한 시점, 대개 고객이 넘겨받아 통제하게 된 때예요(문단 38).
앞의 예시에서 1월 중에 설치를 끝내고 유지보수를 시작했다고 해 볼게요.
| 약속 · 인식 방식 | 1월 매출 |
|---|---|
| 설치 180만원 · 한 시점(설치 완료) | 180만원 |
| 유지보수 1,080만원 · 기간에 걸쳐(12개월) | 90만원 |
| 합계 | 270만원 |
1월 통장에 1,386만원이 들어왔어도 1월 매출은 270만원이에요. 남은 990만원은 2월부터 12월까지 매달 90만원씩 매출로 옮겨 갑니다. 여러분 회사의 월별 매출표에도 이렇게 나뉘어 적혀 있나요?
청구일·입금일과 매출일이 어긋나는 세 장면은?
담당자가 가장 자주 헷갈리는 장면은 세 가지예요. 먼저 받을 때, 나중에 청구할 때, 부가세가 붙을 때입니다.
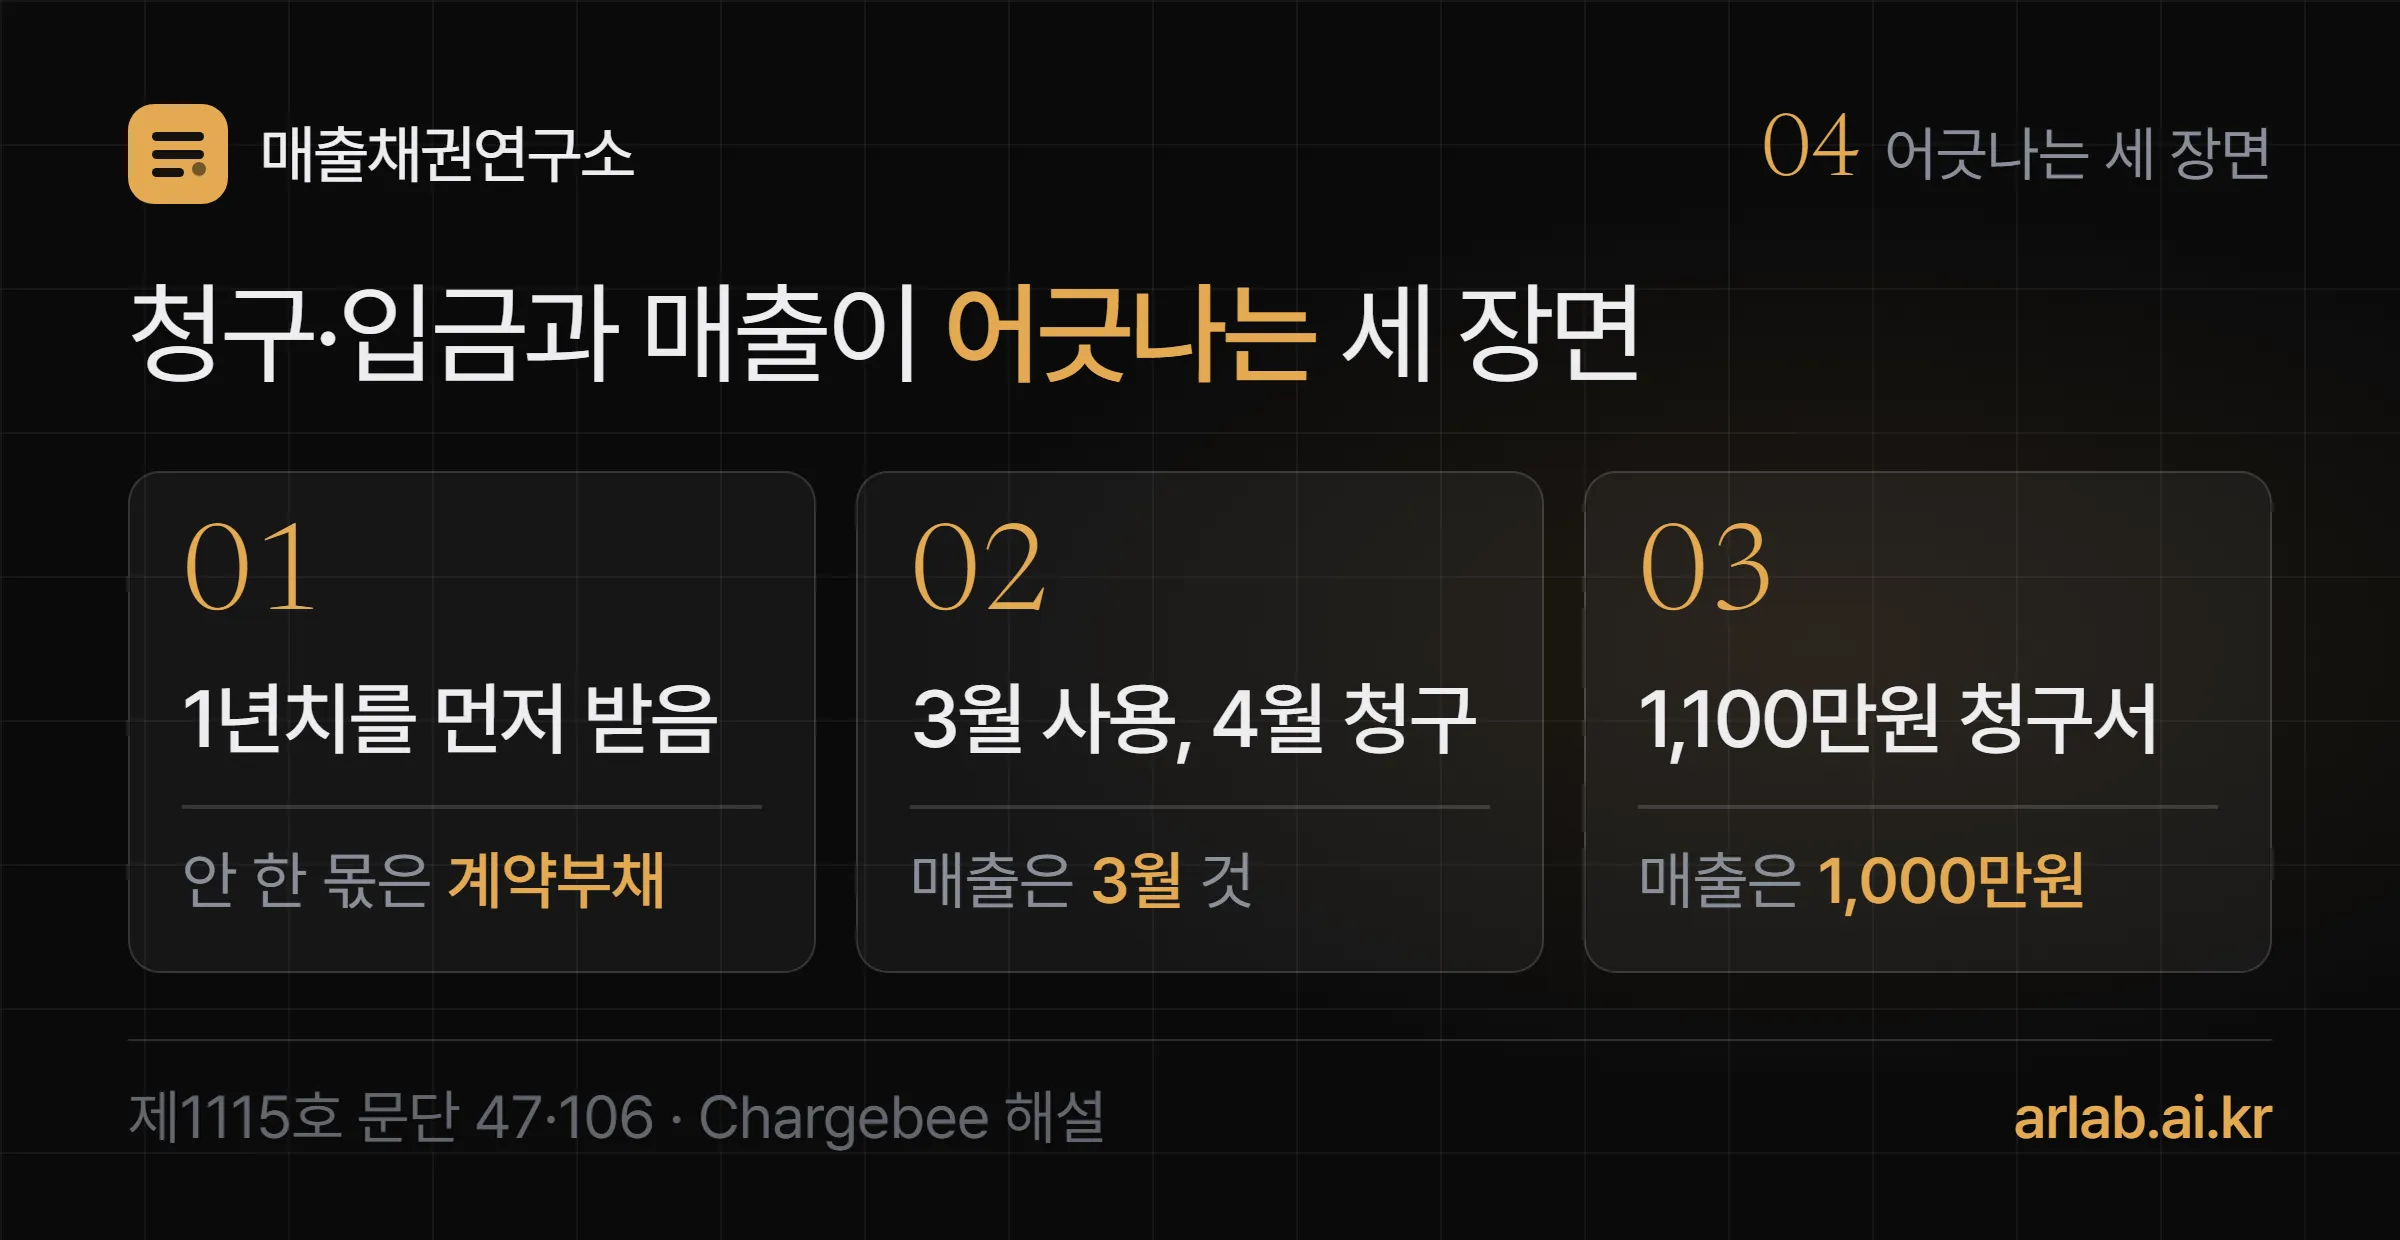
- 먼저 받을 때 — 1년치를 1월에 받으면, 아직 일하지 않은 몫은 계약부채로 적어요(문단 106). 앞으로 서비스를 해 줘야 하는 빚이라는 뜻이고, 실무에서는 선수수익·선수금이라고도 불러요. 선수금 비율을 어떻게 정하는지는 선수금 뜻과 비율 정하는 법에서 다뤘습니다.
- 쓰고 나중에 청구할 때 — Chargebee가 든 예시예요. 고객이 3월에 쓴 사용료를 4월 초에 청구해도 매출은 3월 것입니다. 청구일에 잡으면 4월 매출은 부풀고 3월은 줄어, 감사인이 짚는 오류가 된다고 원문은 경고했어요.
- 부가세가 붙을 때 — 1,100만원 청구서의 매출은 1,000만원이에요. 나머지 100만원은 나라에 낼 돈을 잠시 맡아 둔 것입니다.
두 번째 장면에서 아직 청구서를 안 보냈어도, 받을 권리는 장부에 먼저 올라가요. 시간만 지나면 받을 수 있는 돈이면 수취채권, 다른 조건이 남았으면 계약자산으로 적습니다(문단 107~108). 연 단위로 먼저 받을수록 첫 번째 장면이 커져요. 월 청구와 연 청구 중 무엇으로 받을지는 정기구독 요금, 월과 연 중 무엇으로 받을까가 구독자 데이터로 비교했습니다.
매출채권 담당자에게 왜 중요한가요?
월말에 매출과 미수금 잔액이 서로 안 맞는 이유가 대부분 여기서 나오기 때문이에요. 청구 기준으로 적은 엑셀과 회계사가 올린 매출 사이에 금액 차이가 생기면, 원인은 보통 세 장면 중 하나입니다.
Chargebee는 스프레드시트를 여러 장 이어 붙여 관리하면 감사에서 문제가 생긴다고 봤어요. 업셀·다운그레이드·계약 변경이 생길 때마다 손으로 다시 나눠야 하고, 그 과정마다 오류가 숨을 자리가 생긴다는 거죠. 원문이 말하는 해법은 원래 계약서부터 전표까지 이어지는 기록이에요.
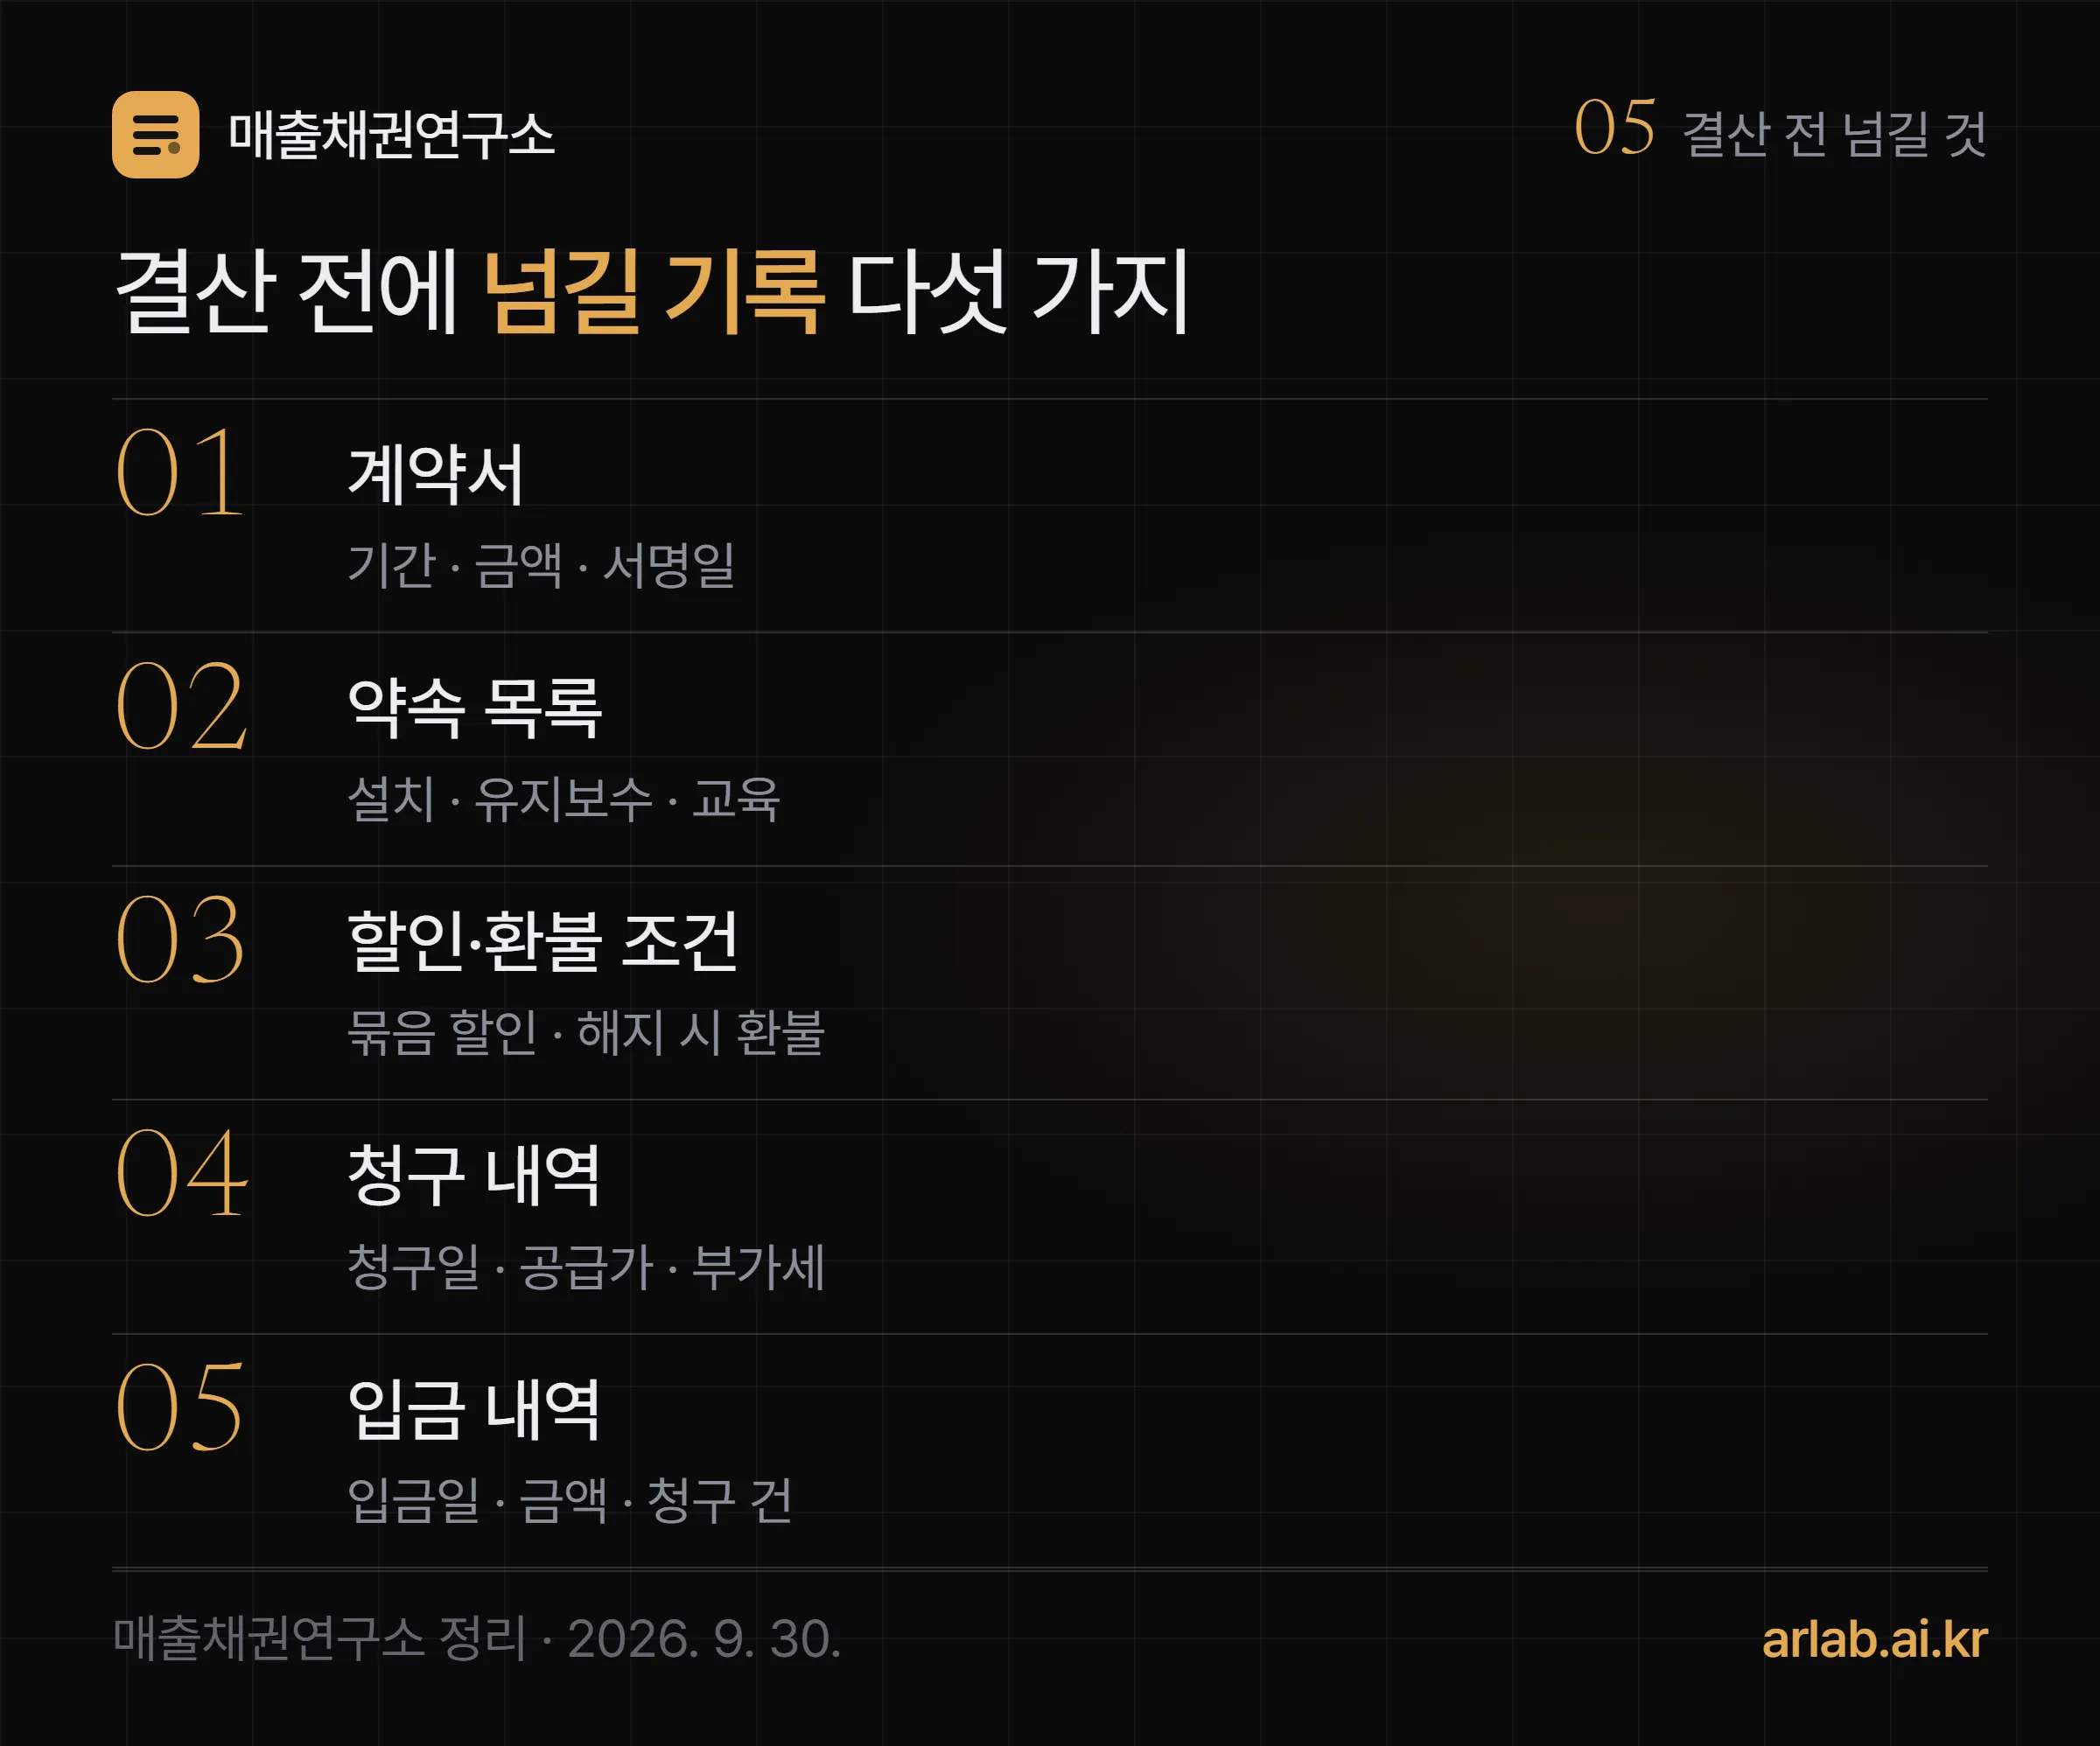
결산을 맡은 회계사에게 넘길 기록은 다섯 가지면 충분해요. 월마감 전체 순서는 월마감 하는 법, 매출채권부터 닫는 5단계에 정리돼 있습니다.
선수수익을 실제로 어떻게 분개하는지는 회계한장노트의 선수수익 분개, 1년 이용료 1,200만원을 먼저 받으면 매출은 언제 잡을까요?가 전표 단위로 보여 줘요. 청구서와 세금계산서가 어떻게 다른지는 인보이스 뜻 글을 참고하세요.
이 글을 읽을 때 조심할 점은?
누구의 기준인지, 누가 쓴 글인지, 숫자가 어디서 왔는지 세 가지를 보세요.
Chargebee는 구독 청구·수익인식 소프트웨어를 파는 회사라 원문 끝에는 자사 제품 소개가 있어요. 이 글은 그 부분을 옮기지 않고 기준 설명만 가져왔습니다.
자주 묻는 질문
수익인식 5단계는 무엇인가요?
매출을 언제, 얼마나 장부에 올릴지 정하는 다섯 단계예요. ① 계약을 확인하고 ② 그 안의 약속(수행의무)을 나누고 ③ 받을 금액(거래가격)을 정하고 ④ 그 금액을 약속별로 나눈 뒤 ⑤ 약속을 지킬 때마다 매출로 올립니다. 한국에서는 기업회계기준서 제1115호가 이 순서를 정해요.
청구서를 보내면 바로 매출인가요?
아니에요. 매출은 청구서를 보낸 날이 아니라 약속한 재화나 용역을 넘긴 날(또는 넘기는 동안)에 잡아요. 1년치를 한 번에 청구해도 1월에 제공한 몫만 1월 매출입니다.
돈을 먼저 받으면 그 돈은 장부에서 무엇이 되나요?
아직 일을 하지 않은 몫은 계약부채(실무에서는 선수수익·선수금이라고도 불러요)로 적어요. 앞으로 서비스를 제공해야 할 의무라는 뜻입니다. 매달 서비스를 제공할 때마다 그만큼 매출로 옮겨요.
청구서 금액과 매출 금액이 다른 이유는 무엇인가요?
청구서에는 부가가치세가 들어가지만 매출에는 들어가지 않기 때문이에요. 기업회계기준서 제1115호 문단 47은 제삼자를 대신해 받는 금액(예: 일부 판매세)을 거래가격에서 뺀다고 정해요. 1,100만원을 청구해도 매출은 1,000만원입니다.
우리 회사도 기업회계기준서 제1115호를 따라야 하나요?
상장회사처럼 한국채택국제회계기준(K-IFRS)을 의무로 쓰거나 스스로 선택한 회사가 따라요. 그 밖의 비상장 중소기업은 대개 일반기업회계기준 제16장 「수익」을 쓰고, 문장 구성이 달라요. 우리 회사가 어느 쪽인지는 결산을 맡은 회계사에게 먼저 확인하세요.
이 글의 Chargebee 내용과 기업회계기준서 제1115호 조문은 2026년 9월 30일 원문에서 다시 확인했습니다. 원화 금액과 수행의무 구분은 편집부 예시예요.
출처
- Chargebee · ASC 606 Revenue Recognition: The Five Steps for Subscription, Usage, and Hybrid Models (Chargebee Team, 2026-09-25 수정, 기준 원문)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 1~4(목적·핵심 원칙)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 9~16(계약을 식별함)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 22~30(수행의무를 식별함)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 47~72(거래가격을 산정함)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 73~86(거래가격을 수행의무에 배분함)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 31~45(수행의무의 이행)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 105~109(표시 — 계약자산·계약부채·수취채권)
- 한국회계기준원 K-IFRS · 기업회계기준서 제1115호 문단 한4.1(적용 대상)