구독·사용량 청구
연체 뜻, 구독료가 안 들어온 날 서비스부터 끊으면 손해예요
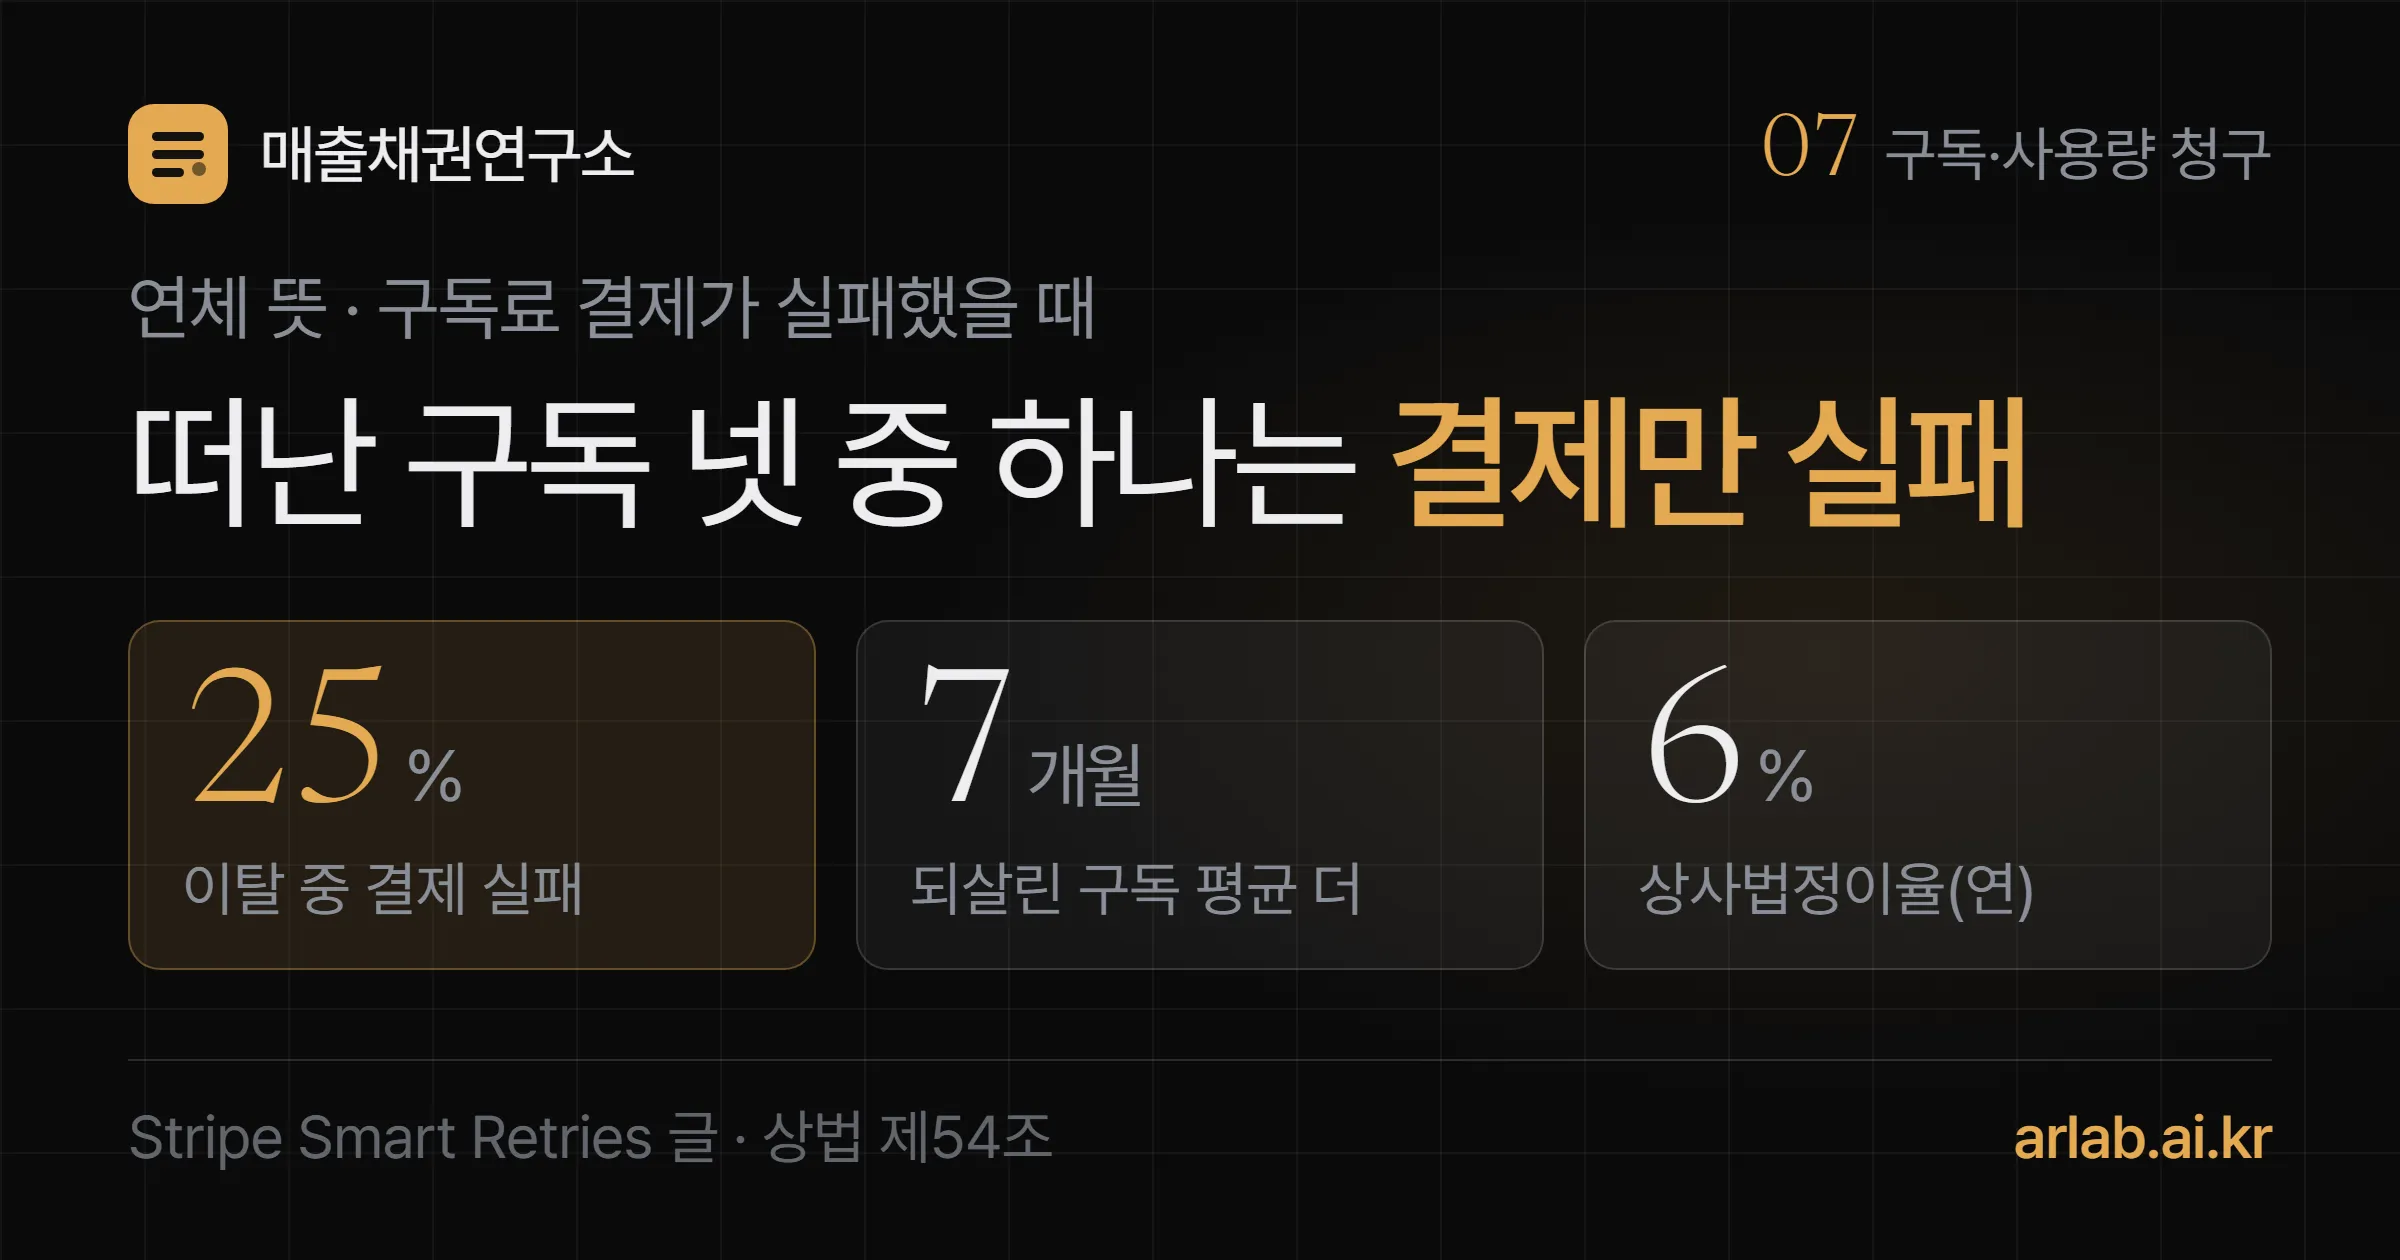
미납은 아직 안 낸 상태, 연체는 약속한 날을 넘긴 상태예요. Stripe가 밝힌 「이탈 구독 25%는 결제 실패」 데이터와 민법·상법 조문으로 구독료 결제가 실패한 뒤 재시도·안내·유예·제한·해지를 어떤 순서로 정할지 쉽게 정리했어요.
- 25% 이탈 구독 중 결제 실패가 원인인 비율
- 7개월 되살린 구독이 더 이어진 기간(평균)
- 6% 상법 상사법정이율(연)
이 글의 수치는 Stripe 「How we built it: Smart Retries」(Kiran Chandran, 2024-01-23), 국가법령정보센터 민법 제387조·제544조·제550조와 상법 제54조에서 확인했습니다.
검수: 이연우 공인회계사 · 검수 확인일 2026-10-14
매달 25일, 월 33만원짜리 구독료 카드 결제가 실패했어요. 담당자는 규칙대로 그날 바로 계정을 잠갔습니다. 다음 날 고객에게서 전화가 와요. 「카드를 새로 받았을 뿐인데 업무가 멈췄어요. 그냥 해지할게요.」
떠날 생각이 없던 고객을 우리가 떠나보낸 거예요. 미국 결제 회사 Stripe는 블로그 글 「How we built it: Smart Retries」에서 이탈한 구독의 25%가 순전히 결제 실패 때문이라고 밝혔어요. 고객이 원해서 떠난 게 아니라 돈이 안 빠져나갔을 뿐이라는 거죠.
결제가 실패한 날 필요한 건 차단보다 순서예요. 매달 청구서를 보내고, 출금이 실패하면 안내와 재요청을 하고, 기한이 지나면 정해 둔 단계대로 연체 안내를 이어 가야 「누가 아직 안 냈는지」를 놓치지 않아요.
연체는 무슨 뜻인가요?
연체는 내기로 한 날까지 돈을 내지 않아 그날을 넘긴 상태예요. 법에서는 이행지체(약속한 일을 늦게 하는 것)라고 불러요. 결론부터 말하면 날짜를 정해 둔 거래는 그 날짜가 지난 때부터 늦은 책임이 생겨요. 근거는 민법 제387조 제1항이에요.
도서관 책으로 비유해 볼게요. 빌려 간 책을 아직 안 돌려준 상태는 「대출 중」이에요. 반납일이 지나면 그때부터 「연체」가 되죠. 미납은 대출 중, 연체는 반납일을 넘긴 대출이에요.
이 비유가 깨지는 곳도 있어요. 도서관은 연체되면 대출만 막지만, 돈 거래는 늦은 만큼 지연손해금(늦은 데 대한 이자)이 붙을 수 있어요. 약정한 이율이 없으면 상인끼리 거래에는 상법 제54조의 연 6%가 기준이에요.
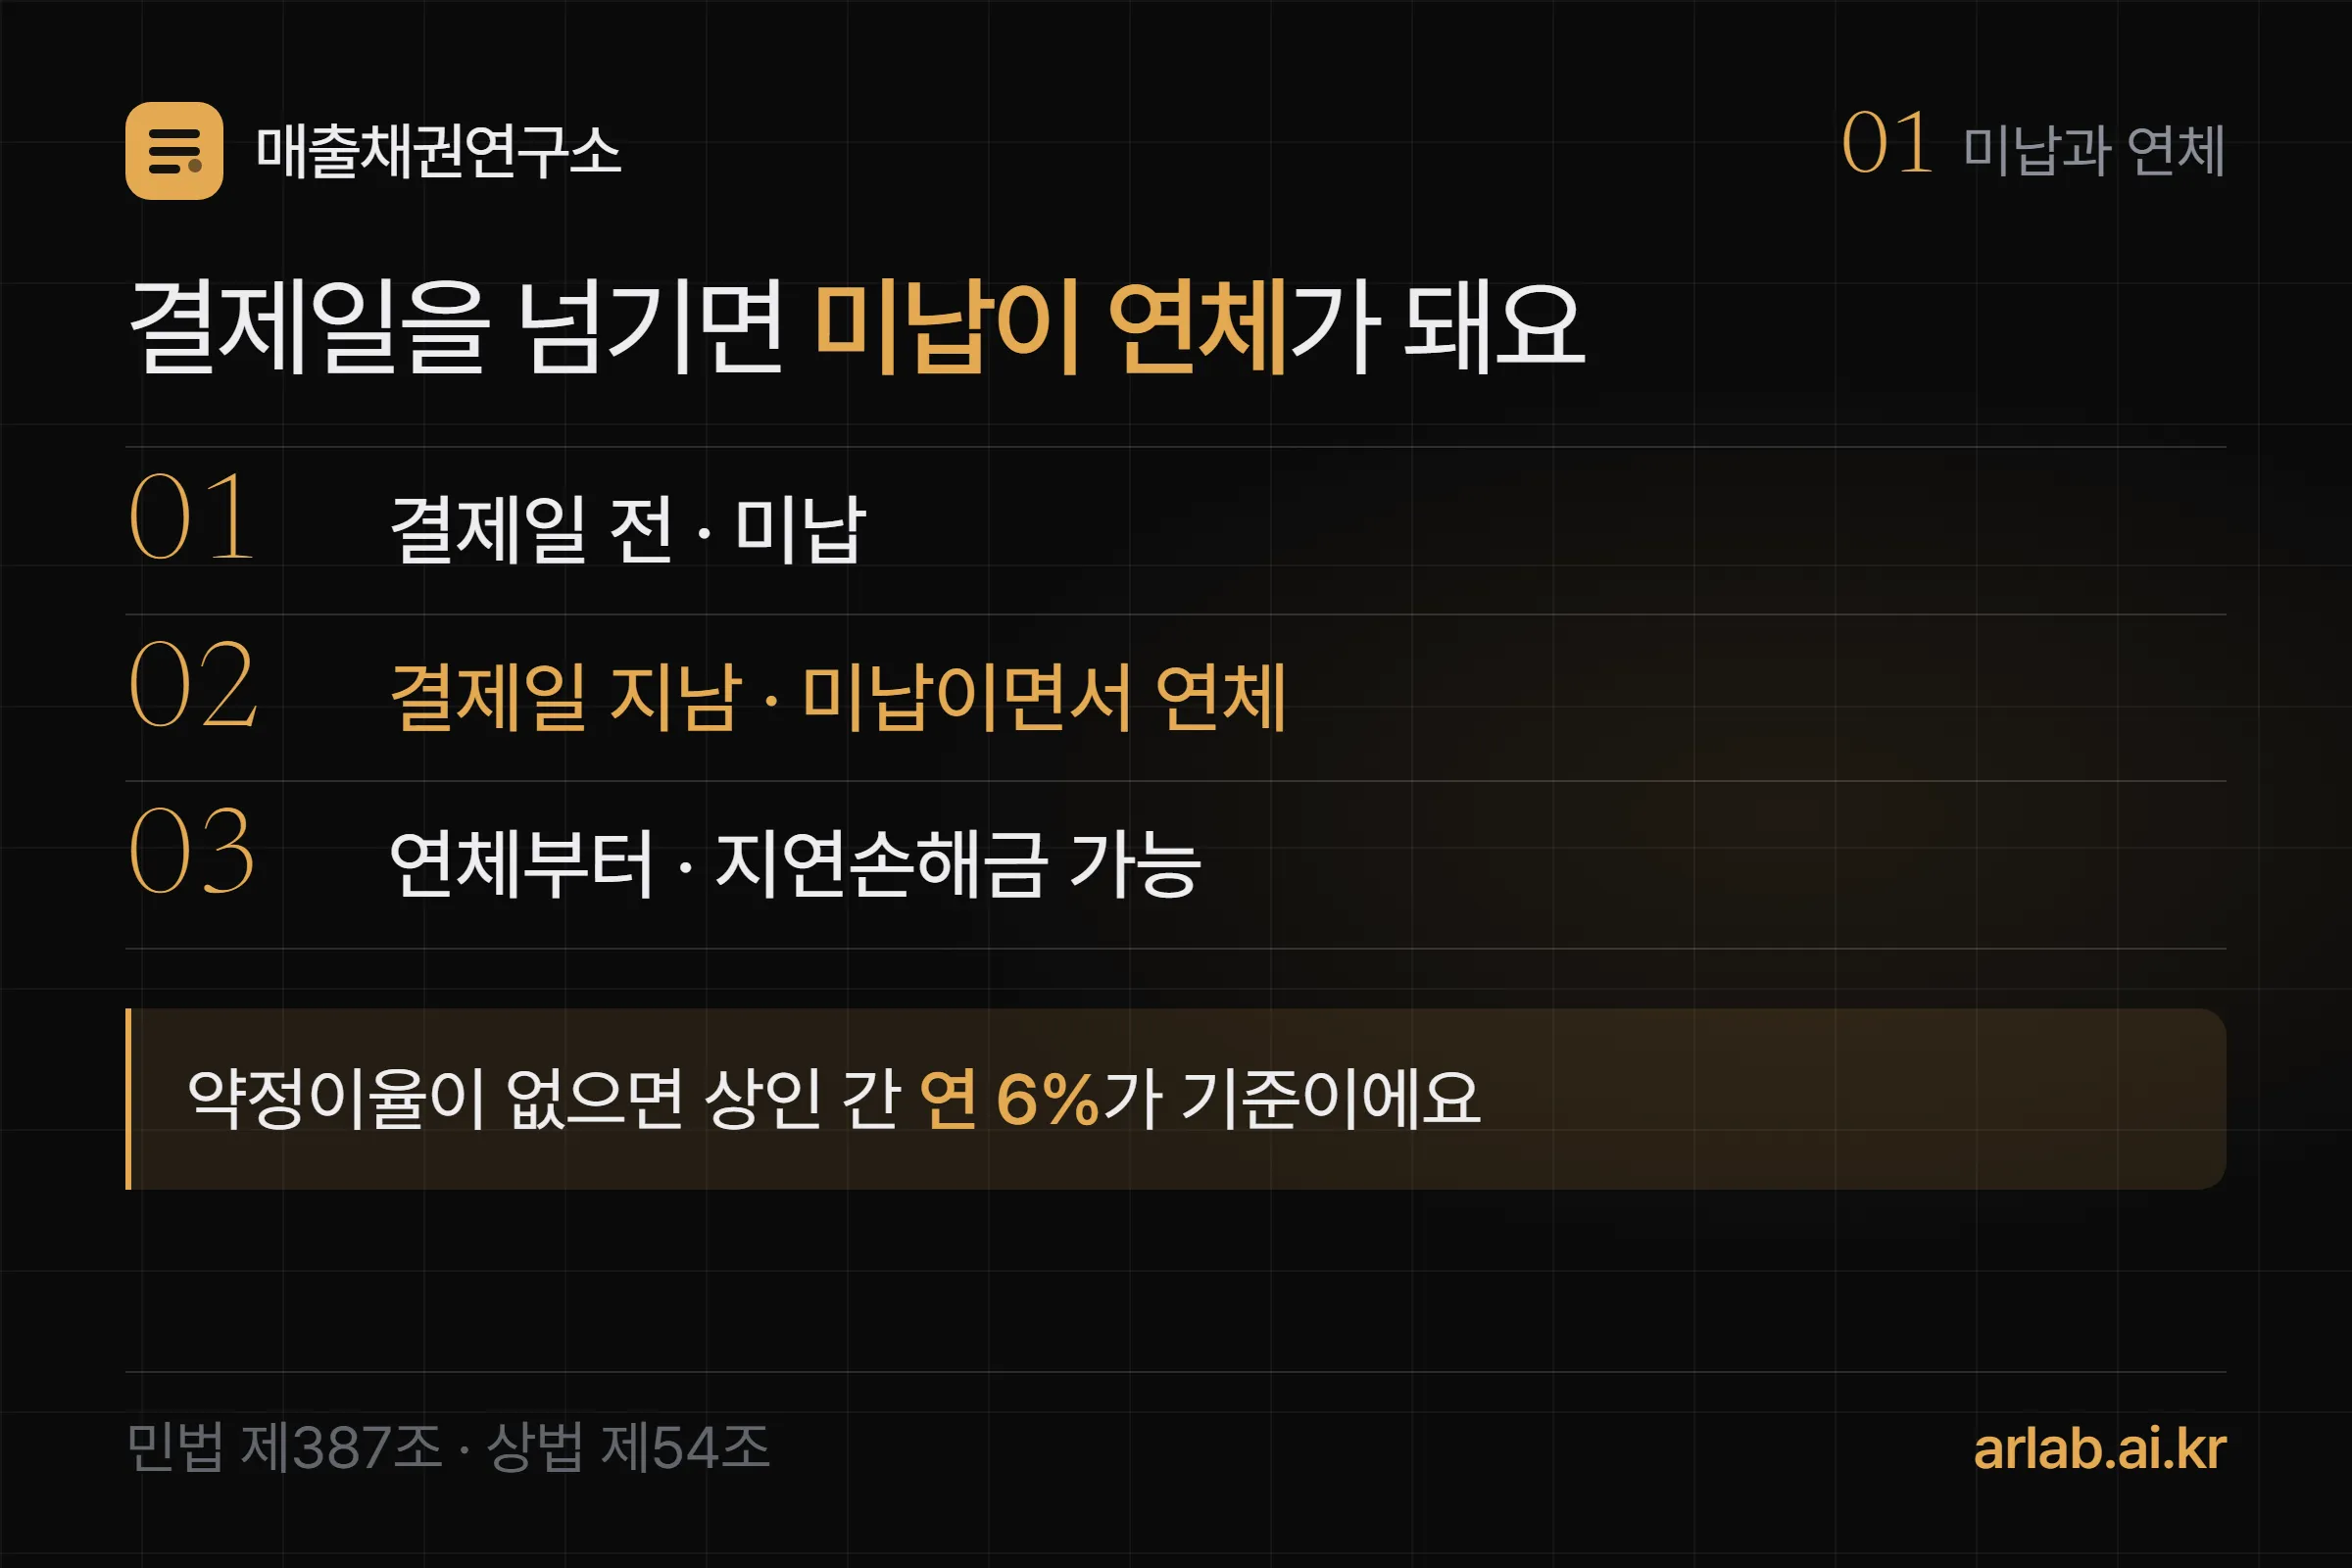
숫자로 보면 이래요. 월 33만원 구독료를 결제일에서 30일 늦게 받았다면, 연 6% 기준 지연손해금은 33만원 × 6% × 30/365 ≈ 1,627원이에요(편집부 계산). 금액은 작지만 「늦으면 붙는다」는 기준을 약관에 적어 두면 늦는 고객이 줄어요.
그럼 결제가 실패한 고객은 정말 떠나려는 걸까요. Stripe 데이터를 보겠습니다.
결제 실패는 떠나려는 신호인가요?
넷 중 하나는 아니에요. Stripe 글은 이탈한 구독의 25%가 결제 실패 때문이라고 했어요. 이런 이탈을 비자발적 이탈(involuntary churn)이라고 불러요. 원인으로는 계좌 잔액 부족, 카드 번호 만료, 새 카드 발급, 결제 기술 문제를 들었어요.
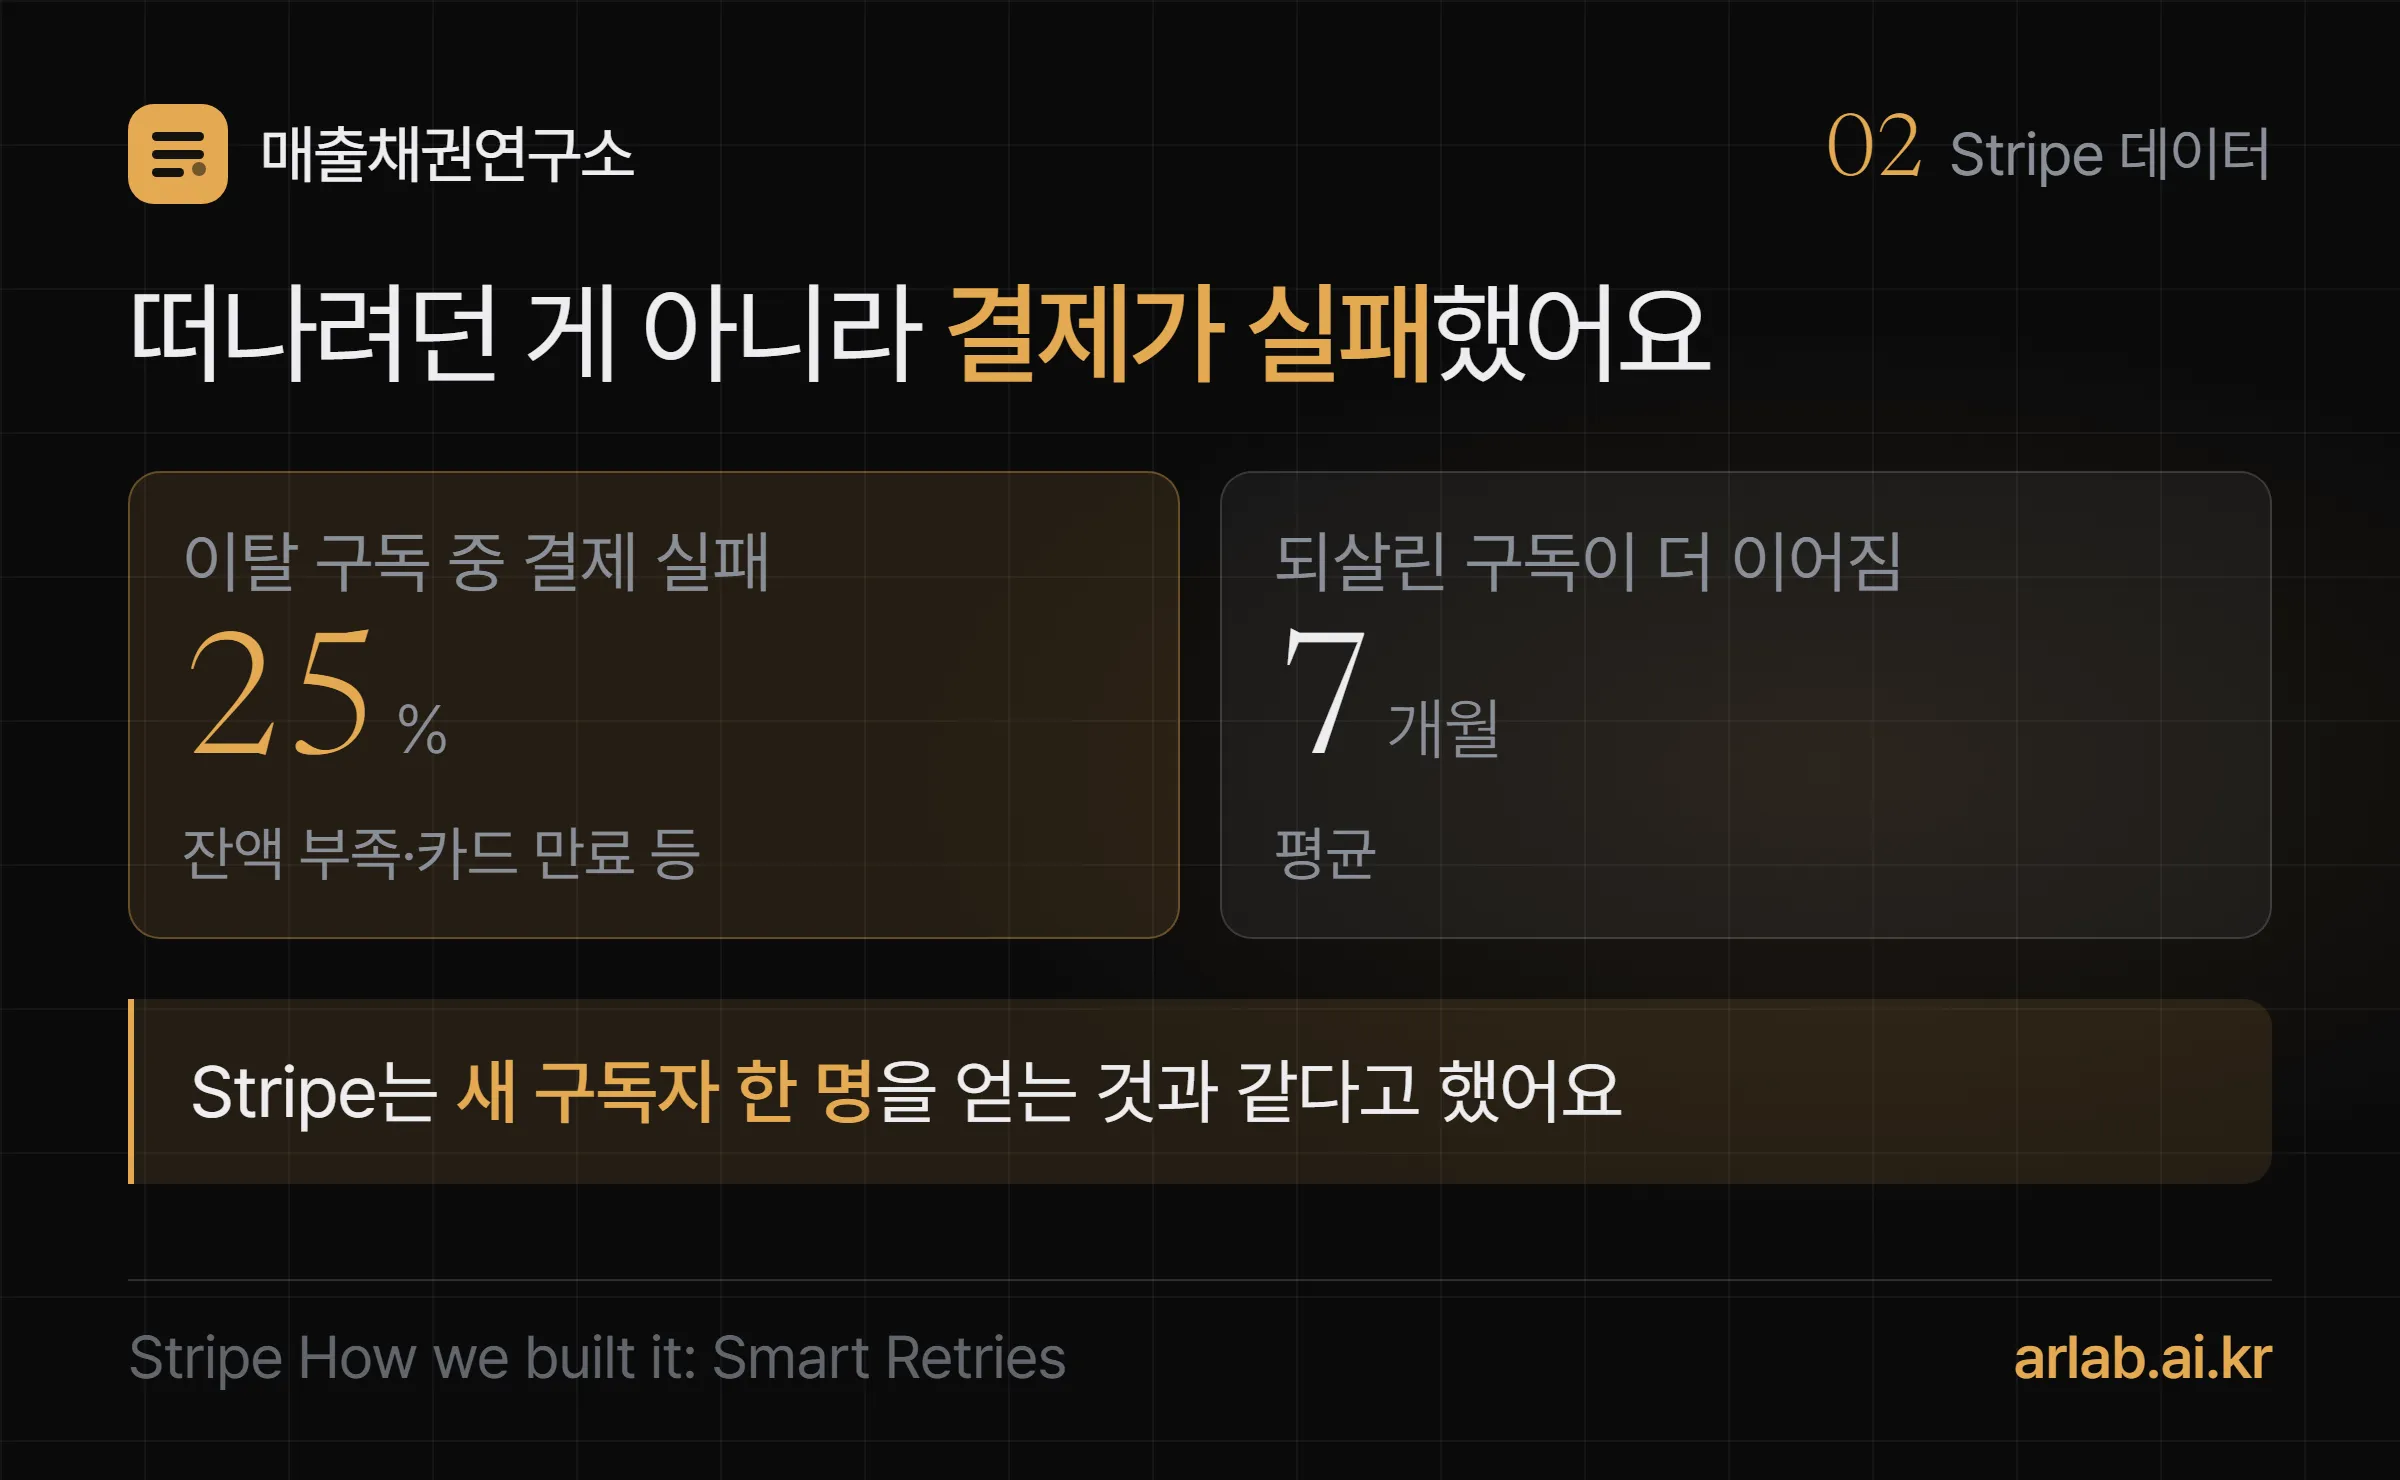
더 놀라운 건 그다음이에요. 떠날 뻔했다가 Stripe 도구로 되살린 구독은 평균 7개월 더 이어졌어요. Stripe는 이것을 「새 구독자 한 명을 얻는 것과 같다」고 표현했어요.
여러분 회사의 해지 목록에도 「카드가 바뀌어서」 「통장을 바꿔서」 같은 이유가 섞여 있지 않나요? 그 고객들은 서비스가 싫어서 떠난 게 아니에요.
7개월이면 얼마일까요
월 33만원 고객 한 명을 기준으로 계산해 볼게요. 아래는 편집부 가상 예시예요.
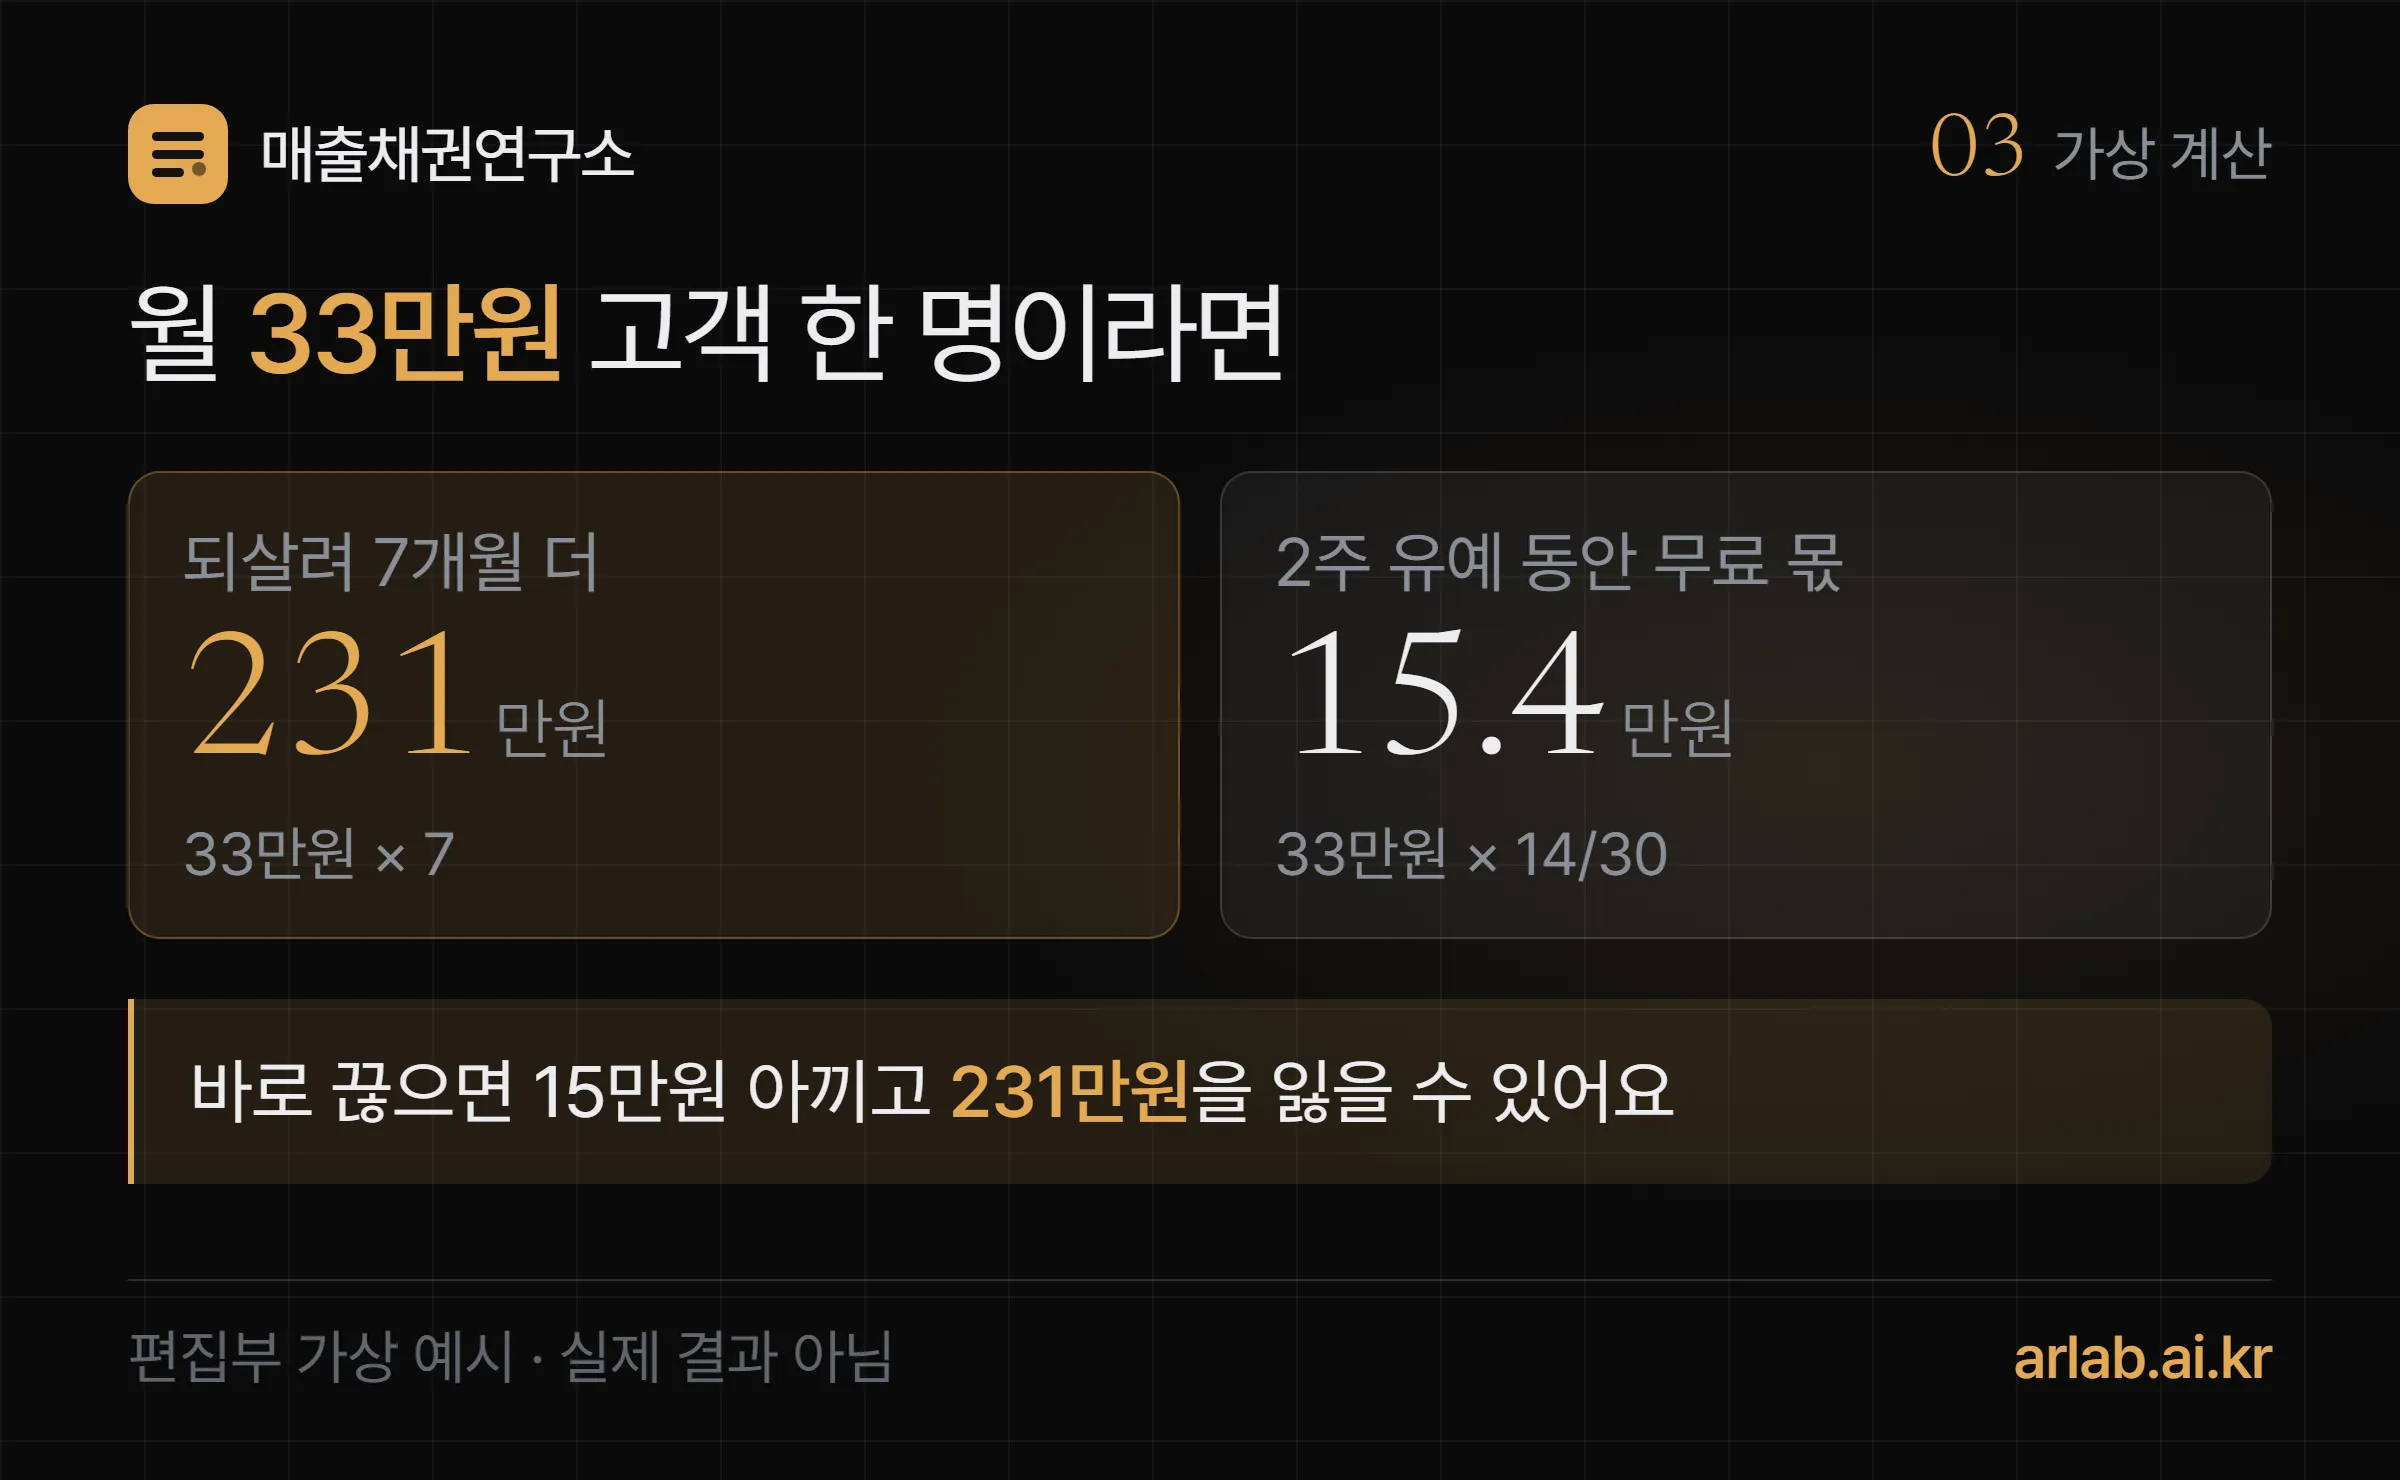
- 되살려서 7개월 더 이어지면 33만원 × 7 = 231만원이에요.
- 그 대신 2주 동안 돈을 안 낸 채 쓰게 둔 몫은 33만원 × 14/30 ≈ 15만 4천원이에요.
- 유예를 아까워해 바로 끊으면, 15만원을 아끼려다 231만원짜리 고객을 잃을 수 있어요.
물론 2주를 기다려도 안 내는 고객은 있어요. 그래서 유예에는 끝나는 날이 있어야 해요. 그 순서를 보겠습니다.
결제가 실패하면 어떤 순서로 움직이나요?
재시도 → 안내 → 유예 → 제한 → 해지 순서예요. 아래 다섯 단계는 Stripe 글의 재시도·마지막 조치 설정을 바탕으로 편집부가 정리한 것이에요.
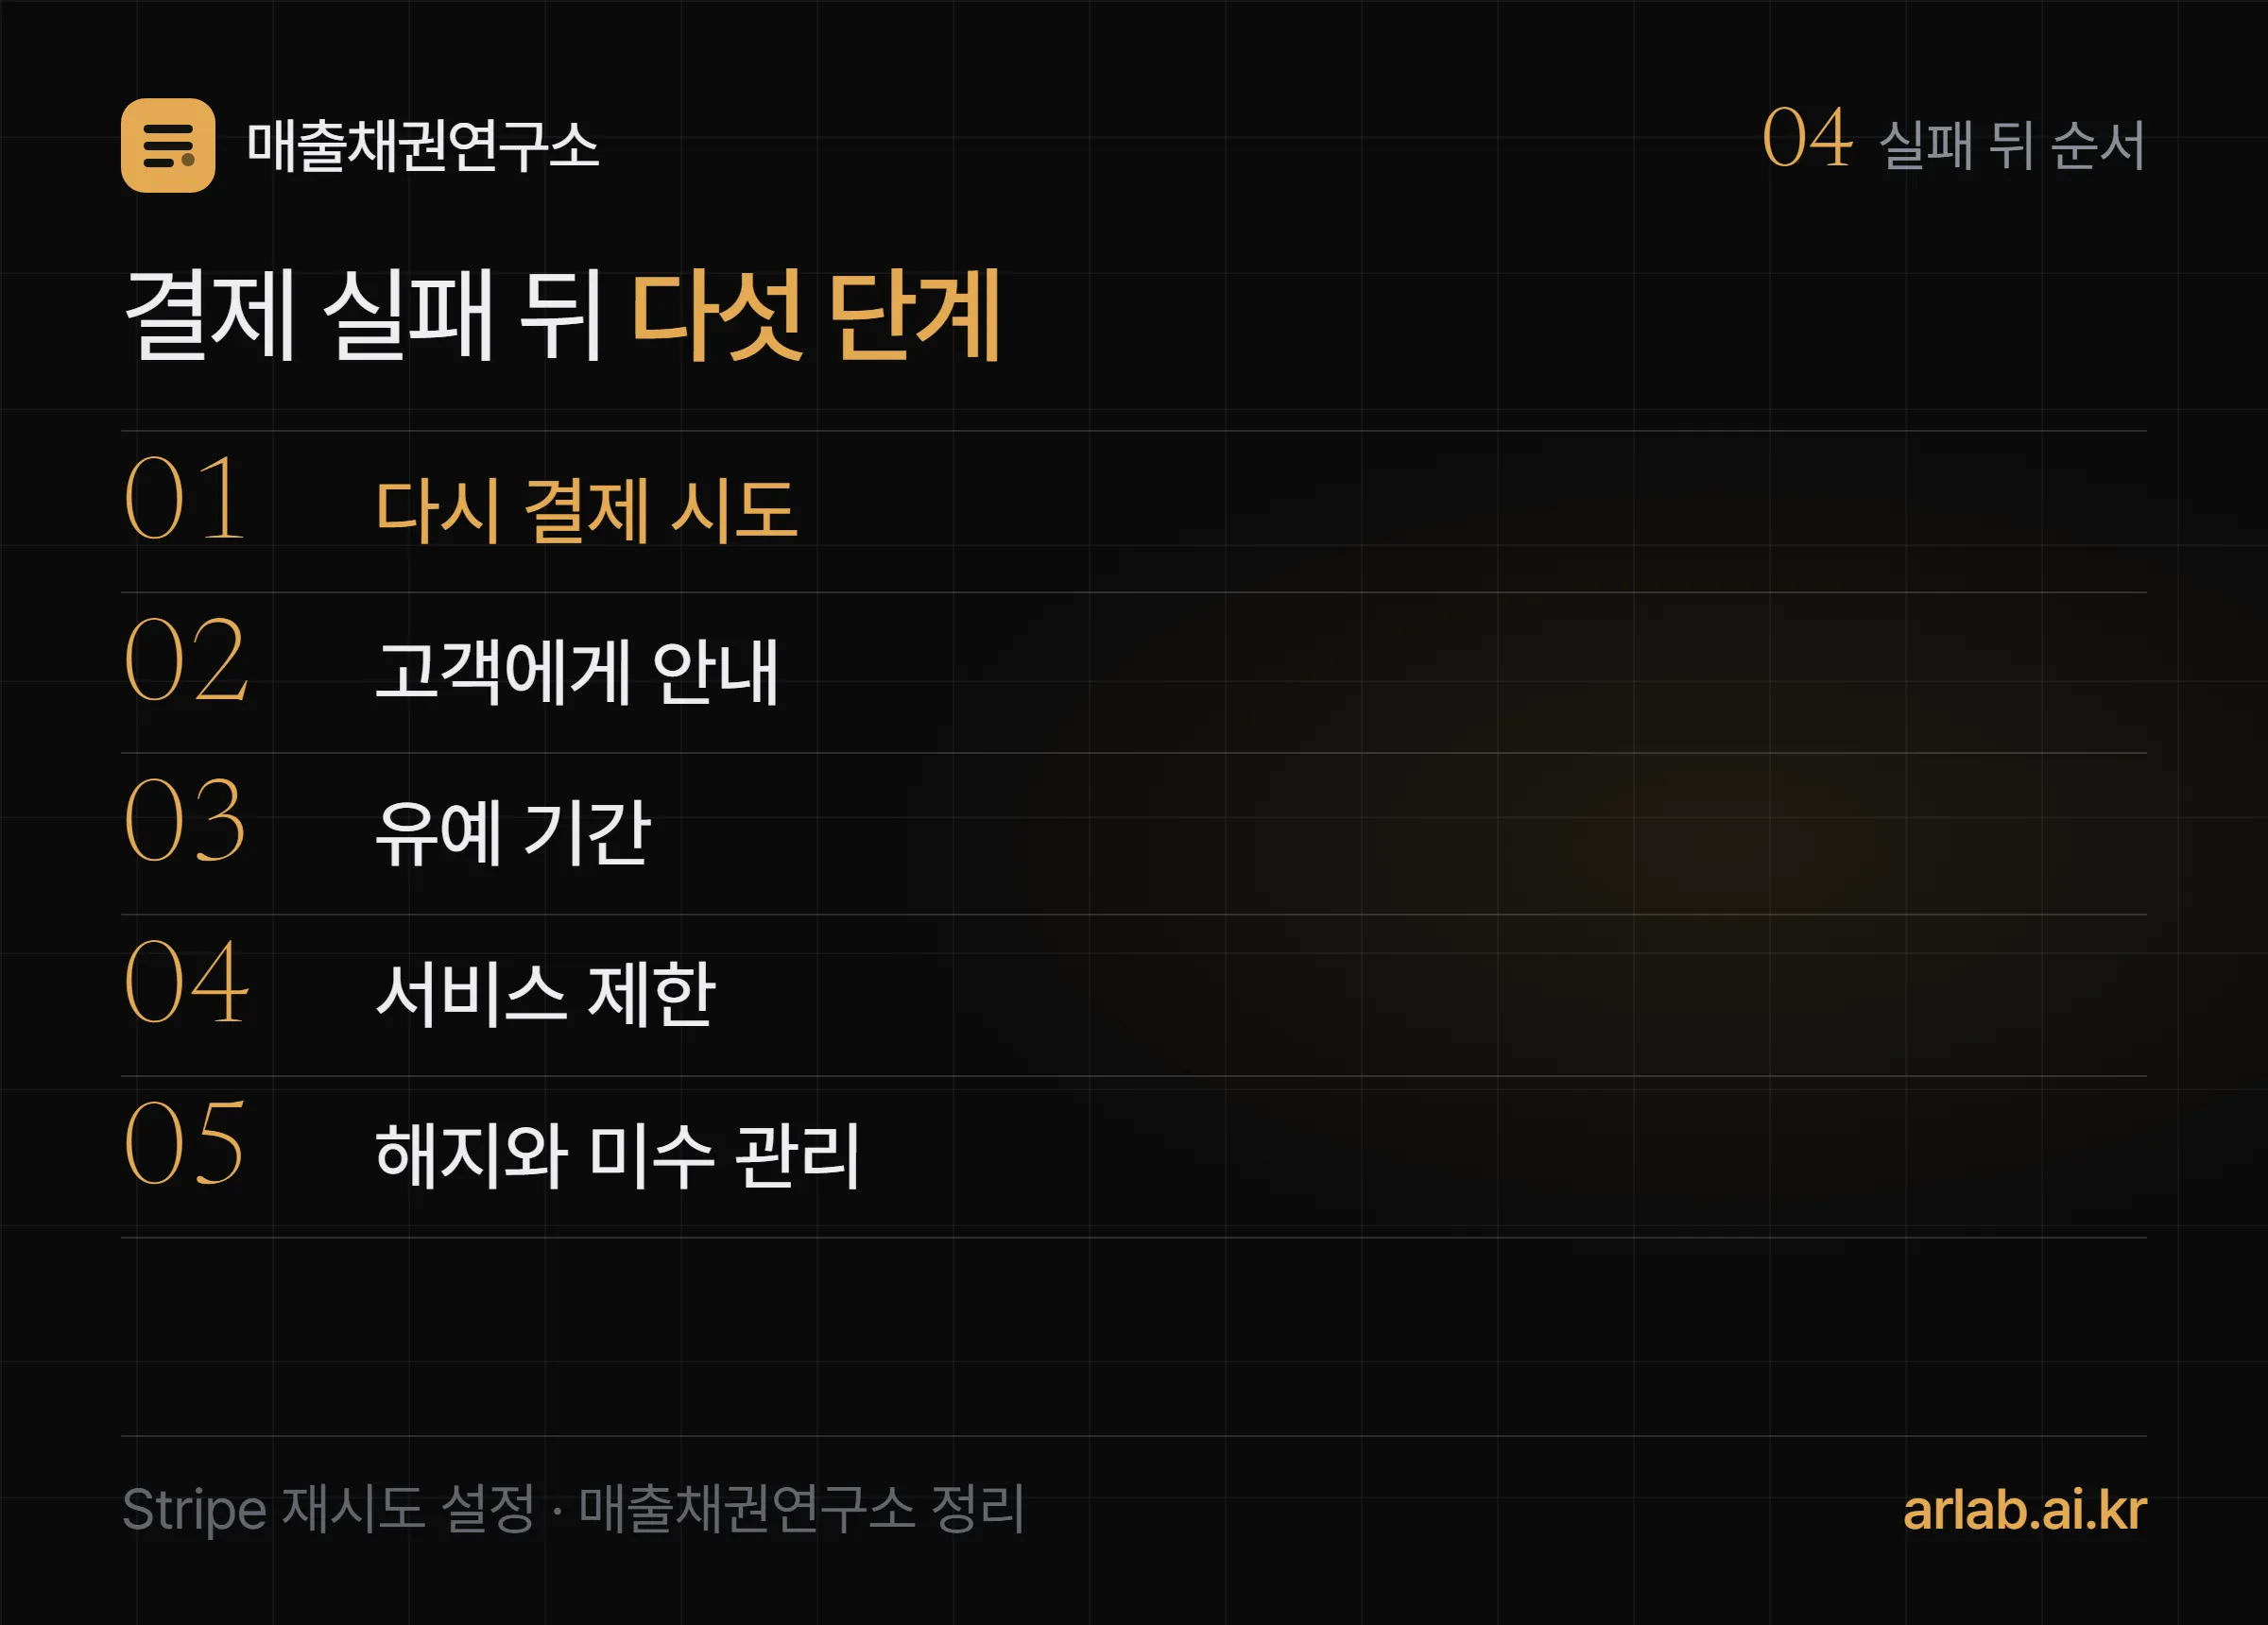
- 다시 결제 시도. Stripe는 실패 이유마다 다시 시도할 때가 다르다고 했어요. 기술 문제면 거의 바로, 잔액 부족이면 다음 날, 카드가 만료됐으면 새 카드가 나올 다음 주가 맞을 수 있어요.
- 고객에게 안내. 결제가 안 됐다는 사실과 바꿀 방법을 알려요. 카드 만료처럼 고객이 손을 써야 하는 실패는 재시도만으로는 안 풀려요.
- 유예 기간. 돈을 안 낸 채 쓰게 두는 기간이에요. Stripe는 잔액 부족으로 실패했다면 재시도 마감일이 적어도 고객의 다음 결제 주기까지는 포함하라고 권했어요.
- 서비스 제한. 유예가 끝나면 새 기능 사용이나 데이터 내보내기만 막는 식으로 단계를 둘 수 있어요(편집부 예시).
- 해지와 미수 관리. 계약을 끝내도 밀린 돈은 남아요. 아래에서 자세히 볼게요.
자동이체(CMS)라면 1번이 출금 재요청이에요. 잔액 부족과 출금동의 해지는 다음 행동이 달라서, 나누는 법은 자동이체 실패, 다시 출금하기 전에 나눌 두 가지에 정리했어요. 재요청 간격과 횟수는 이용하는 CMS 서비스의 규칙 안에서 정하고, 실패할 때마다 거래처에 안내를 함께 보내 두세요.
서비스는 언제 멈추는 게 맞나요?
정답 날짜는 없고, 실패 이유와 고객 크기에 따라 정해요. Stripe 글도 재시도 마감일과 횟수, 마지막 조치(구독 취소 등)를 기업이 직접 고르게 했어요. 그만큼 「돈을 안 낸 고객에게 얼마나 쓰게 둘지」는 회사마다 다른 판단이라는 뜻이에요.
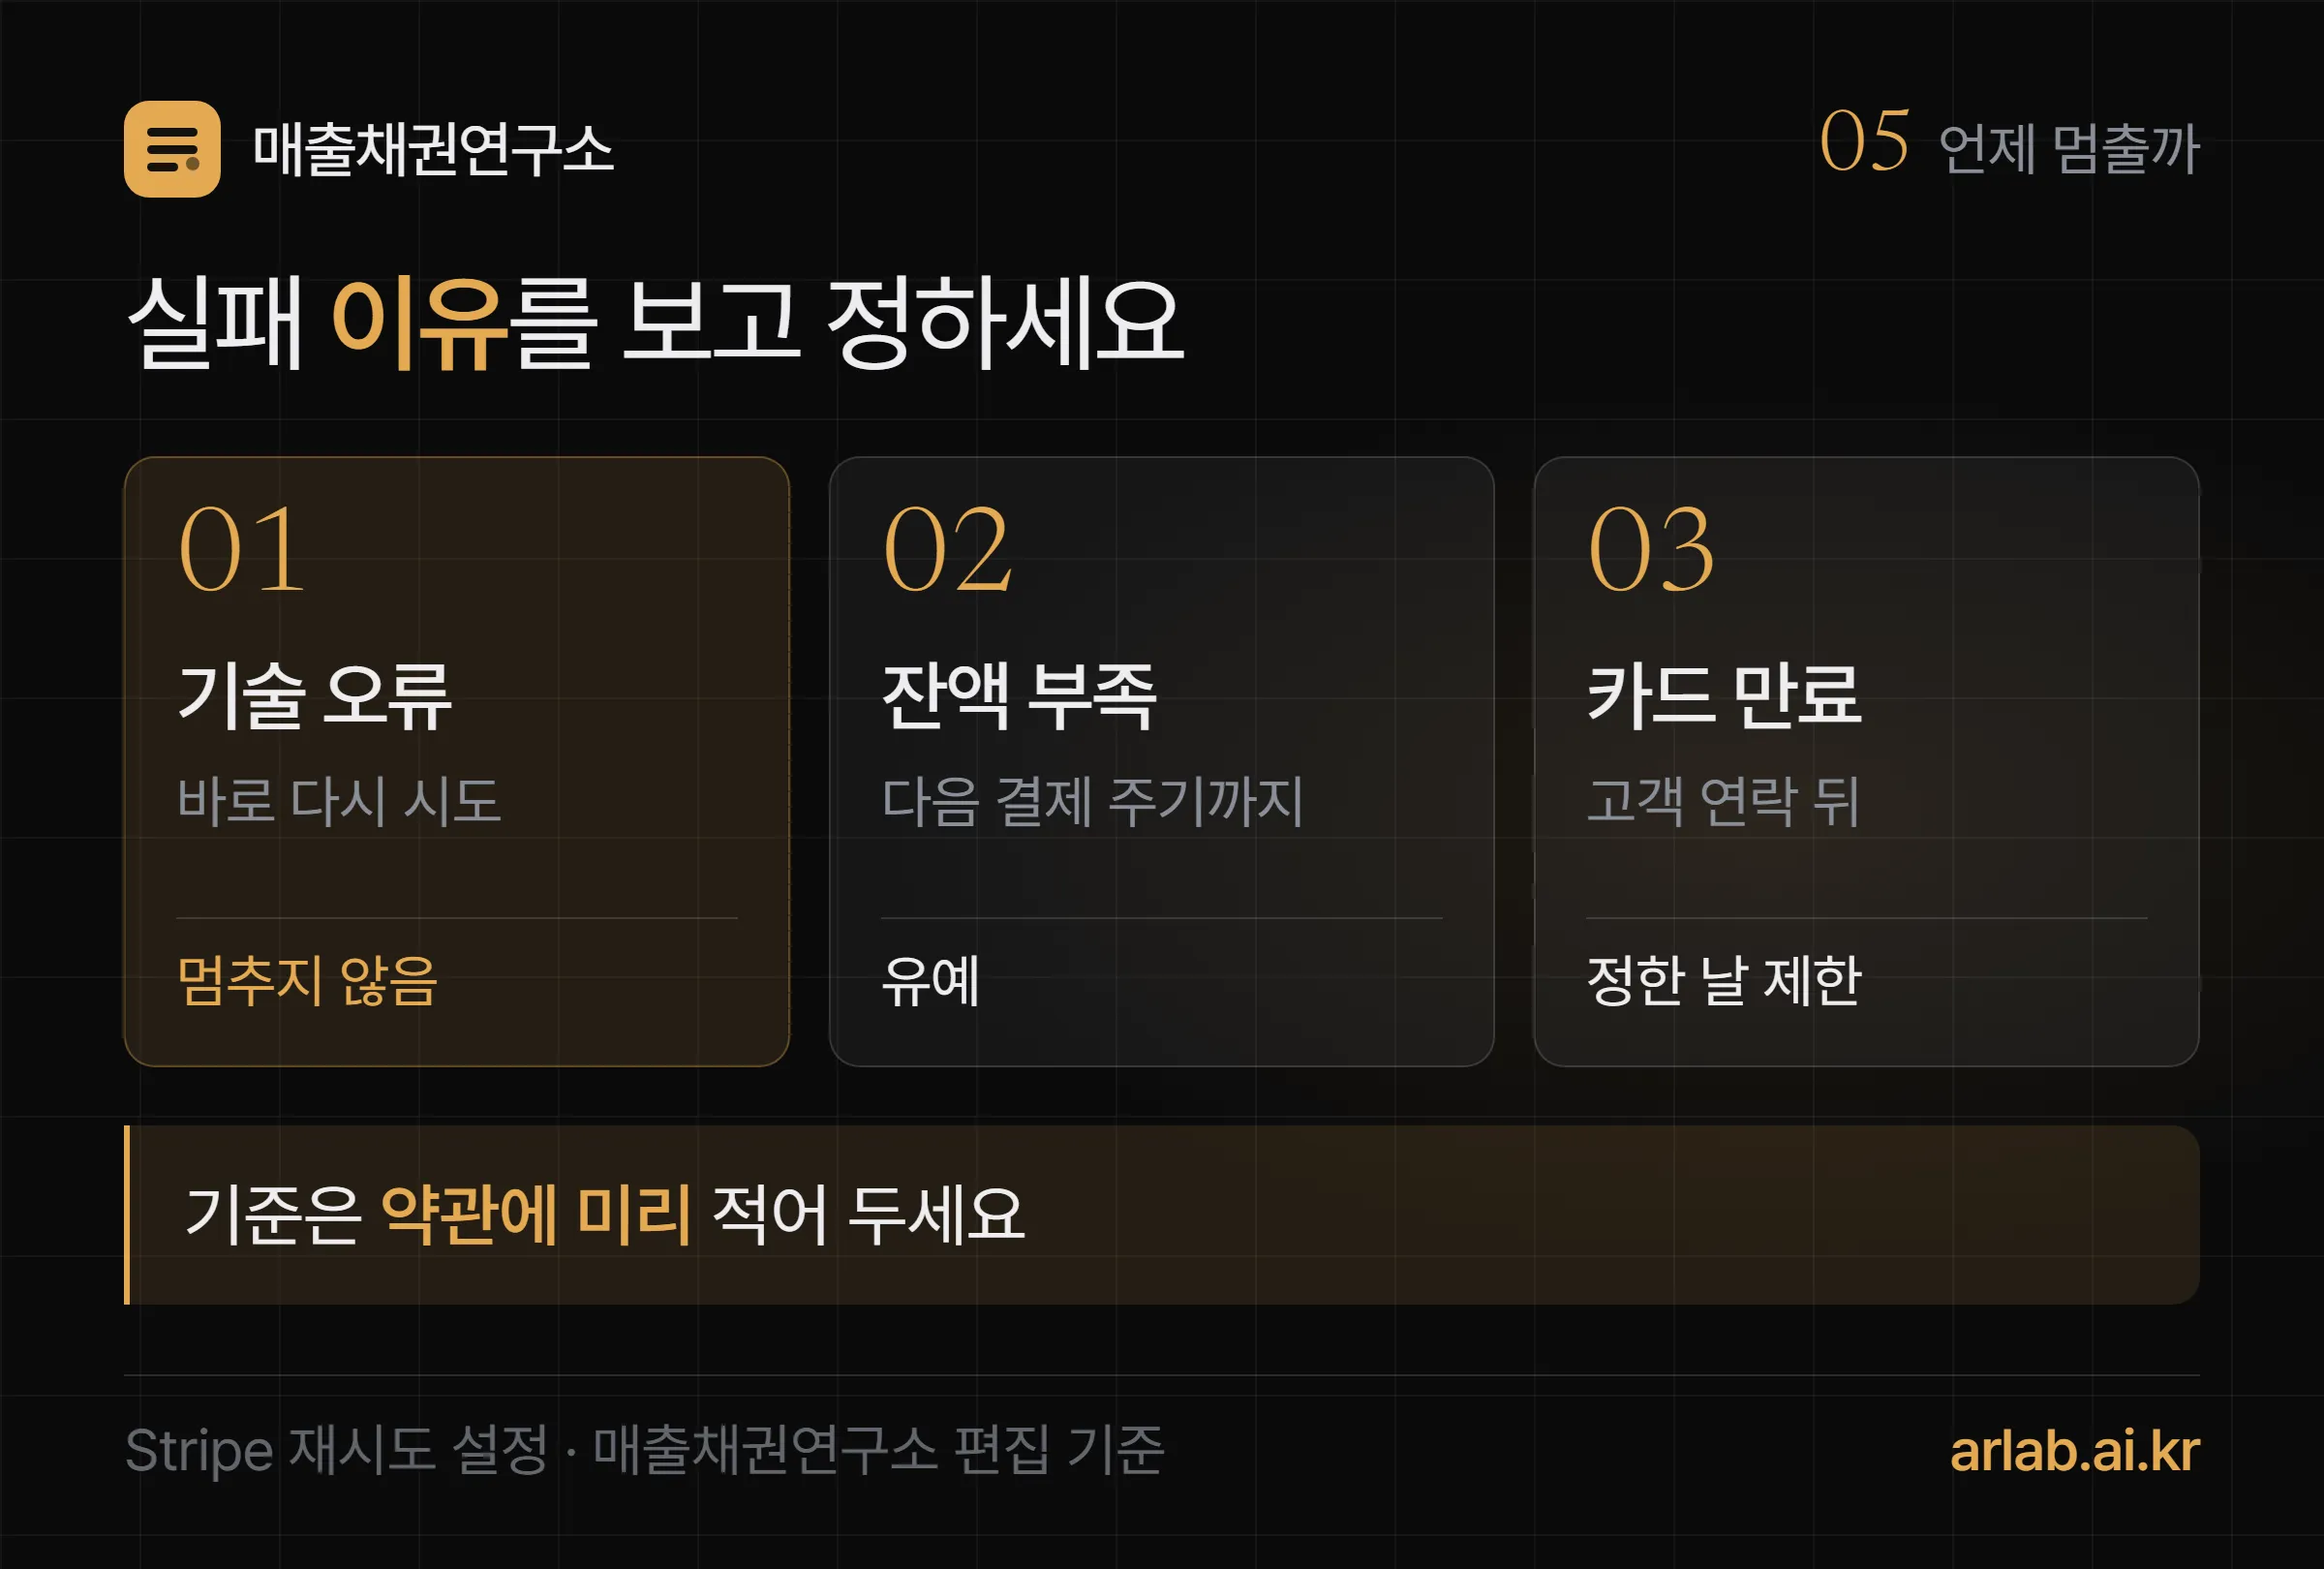
| 실패 이유 | 이렇게 정해 보세요 |
|---|---|
| 결제 기술 오류 | 바로 다시 시도하고 서비스는 그대로 둬요 |
| 잔액 부족 | 다음 결제 주기까지 유예해요 |
| 카드 만료·출금동의 해지 | 고객에게 연락하고 정한 날에 제한해요 |
B2B와 B2C를 함께 파는 회사라면 기준을 나눠도 돼요. Stripe도 제품마다 재시도 설정을 따로 둘 수 있게 했어요. 기업 고객은 결제 담당자가 바뀌어 실패하는 경우가 많아서, 개인 고객보다 유예를 길게 두는 회사도 있어요(편집부 관찰).
어떤 기준이든 약관에 미리 적어 두는 것이 먼저예요. 고객이 「언제 멈추는지」를 알고 있어야 분쟁이 줄어요.
해지하면 밀린 돈도 사라지나요?
아니에요. 해지는 앞으로의 계약을 끝낼 뿐, 이미 쓴 기간의 돈은 받을 돈(미수금)으로 남아요. 민법 제550조는 계약을 해지하면 계약이 장래에 대하여 효력을 잃는다고 정하고 있어요.
이삿짐으로 비유하면 쉬워요. 집 계약을 끝냈다고 지난달 월세가 없어지지는 않죠. 9월 25일에 해지한 고객이 8월분 33만원을 안 냈다면, 그 33만원은 해지 뒤에도 그대로 남아요.
해지 자체도 서두르지 않는 편이 좋아요. 민법은 이행이 늦어졌다고 바로 계약을 끝내게 하지 않아요. 상당한 기간을 정해 이행을 요구(최고)하고 그 기간 안에 이행하지 않으면 계약을 해제할 수 있다고 정해요(제544조). 구독 계약이라면 약관의 해지 조항을 먼저 확인하세요.
해지 뒤 남은 돈을 받는 과정은 독촉장, 한 번에 세게 말고 60일에 걸쳐 7번 나눠요와 추심 의뢰 언제 할까, 90일보다 먼저 볼 신호 4가지에서 이어 볼 수 있어요.
구독료 미납 규칙, 무엇부터 정할까요?
다섯 가지를 약관과 내부 규칙에 적어 두면 실패가 생긴 날 담당자가 망설이지 않아요.
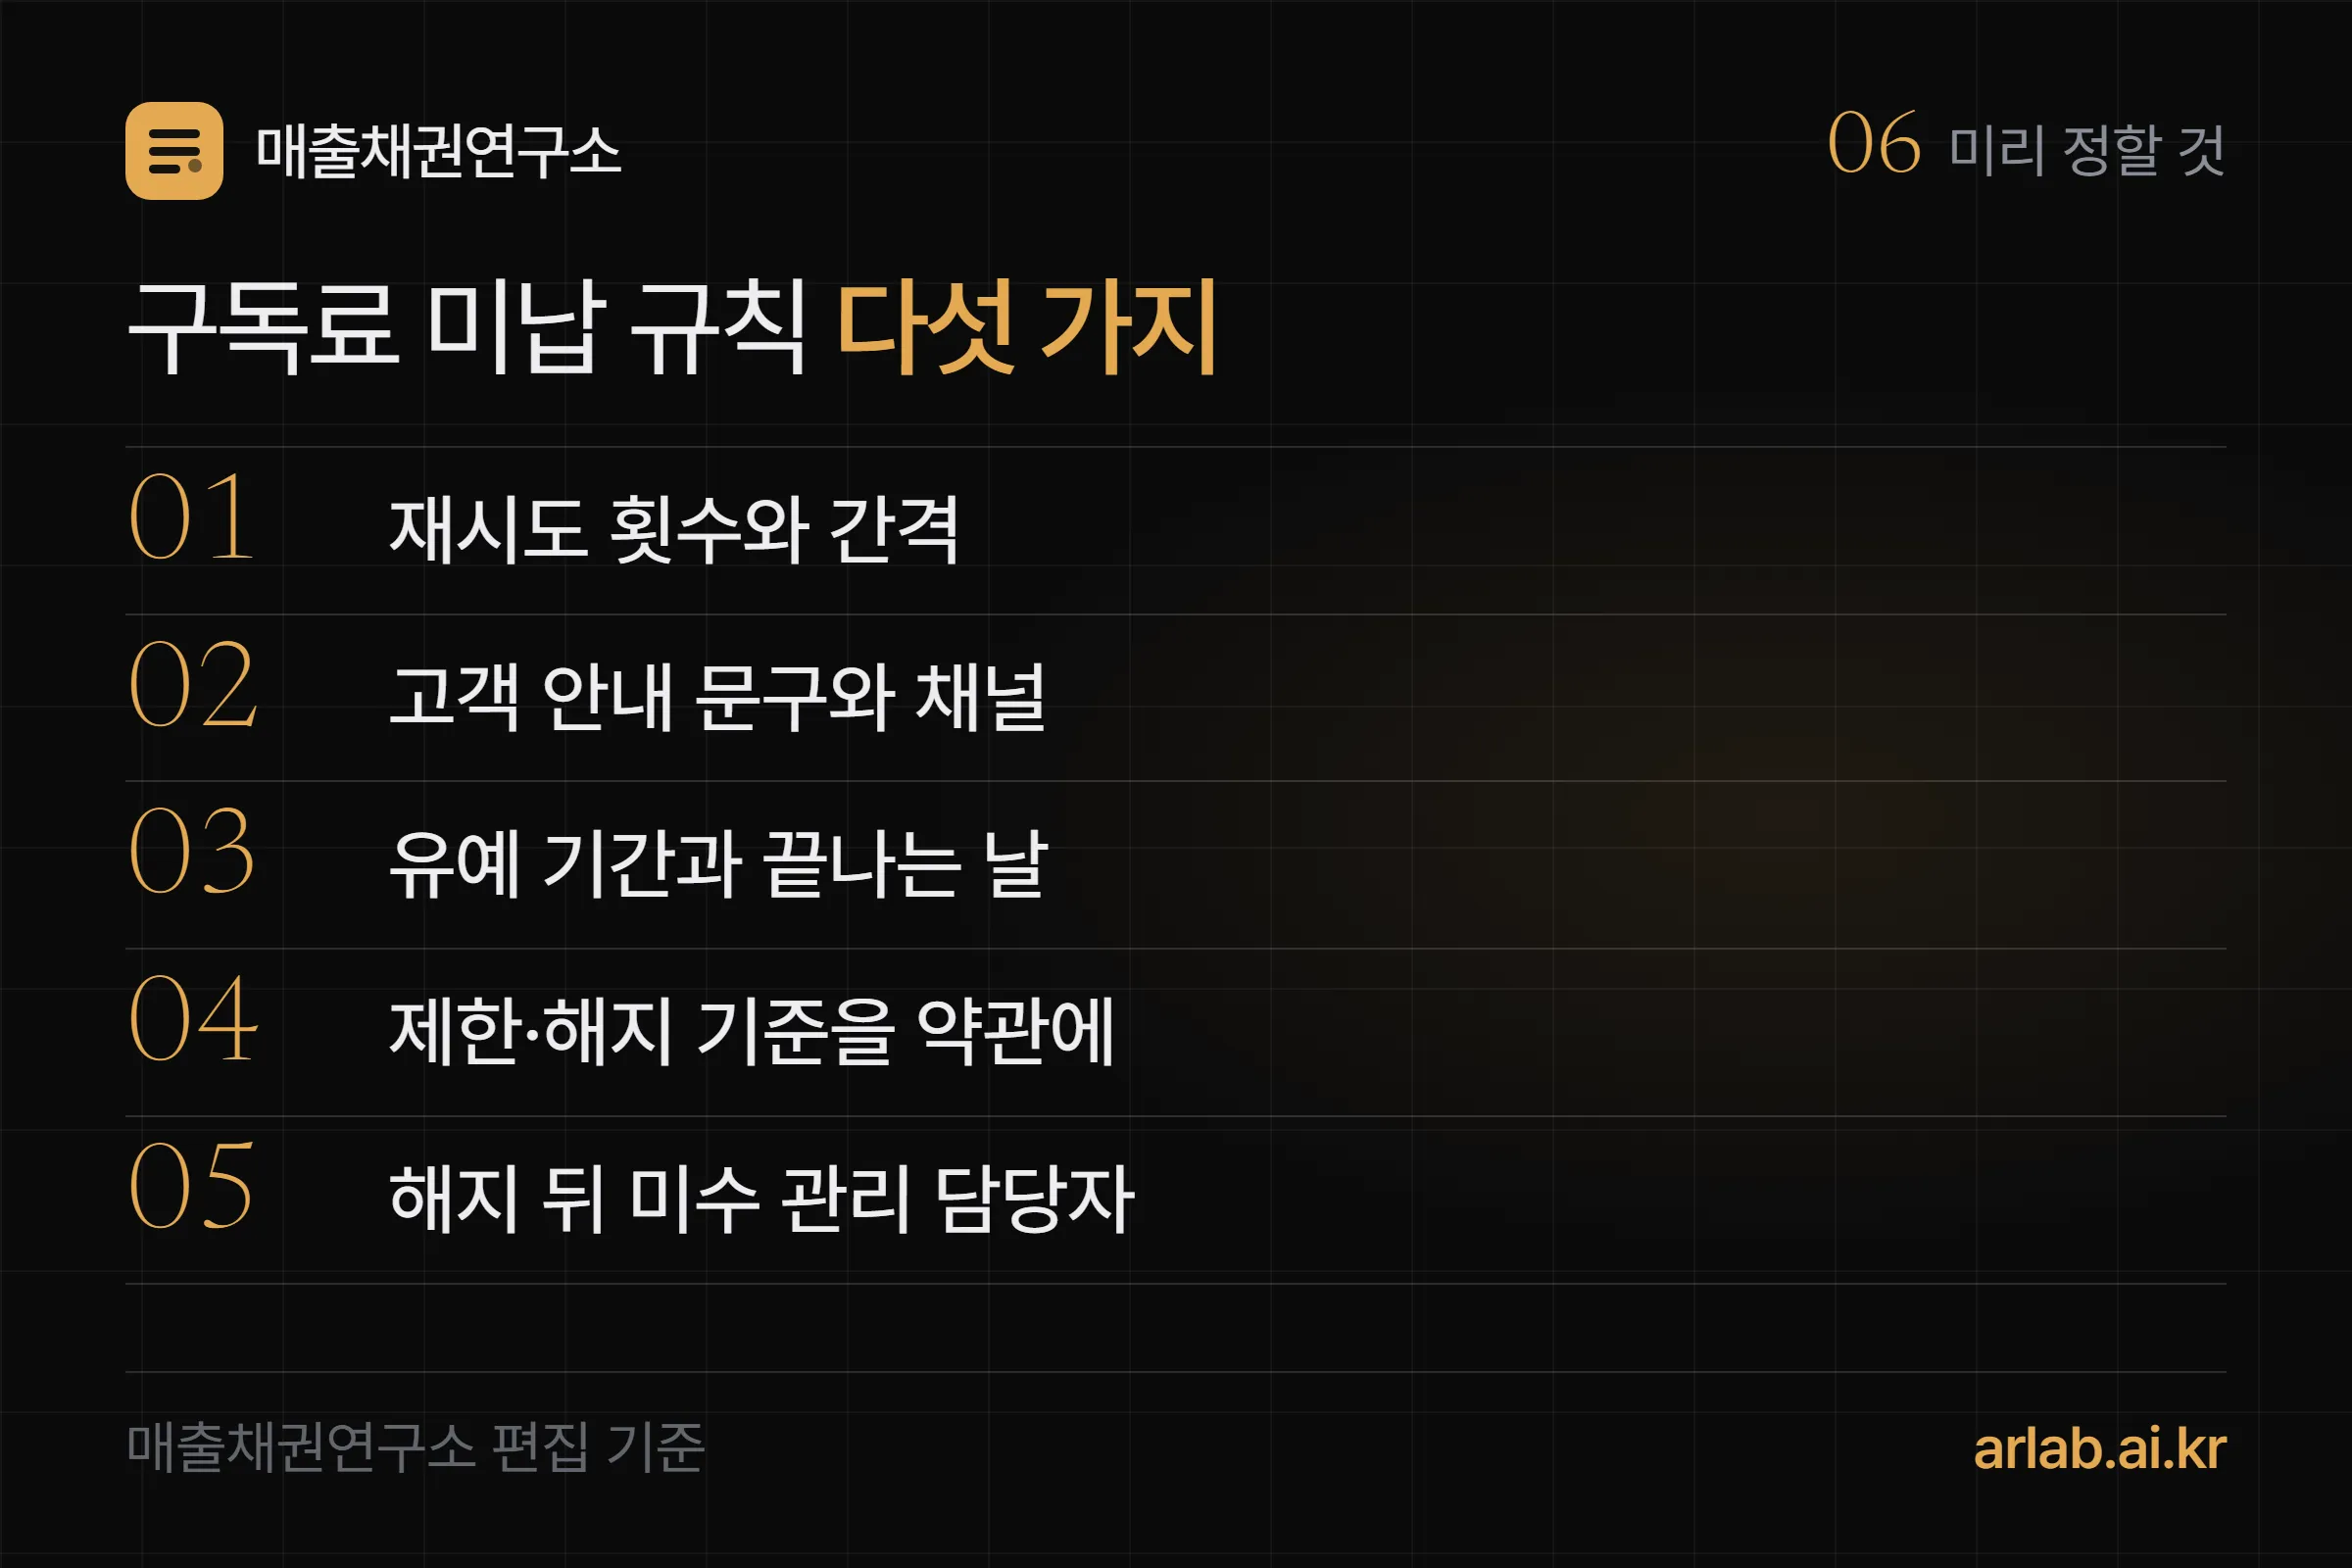
- 재시도 횟수와 간격: 몇 번, 며칠 간격으로 다시 시도하나요?
- 고객 안내 문구와 채널: 메일인가요, 알림톡인가요? 바꿀 방법을 같이 알리나요?
- 유예 기간과 끝나는 날: 며칠 쓰게 두고, 그날이 지나면 무엇을 하나요?
- 제한·해지 기준을 약관에: 고객이 미리 알 수 있게 적었나요?
- 해지 뒤 미수 관리 담당자: 남은 돈을 누가 끝까지 챙기나요?
매달 같은 날 청구서를 만드는 반복 청구와 기한 뒤 연체 안내를 한 흐름으로 묶어 두면, 1·2·5번을 사람 손으로 챙길 일이 줄어요.
이 자료를 읽을 때 조심할 점은?
누가, 무엇을 근거로 말했는지 보세요.
자주 묻는 질문
연체는 무슨 뜻인가요?
약속한 날까지 돈을 내지 않아 그날을 넘긴 상태예요. 법에서는 이행지체라고 불러요. 날짜를 정해 둔 거래라면 그 날짜가 지난 때부터 늦은 책임이 생겨요(민법 제387조 제1항).
미납과 연체는 무엇이 다른가요?
미납은 아직 내지 않은 상태 자체를 말하고, 연체는 그중에서도 내기로 한 날을 넘긴 경우를 말해요. 결제일 전에 안 낸 돈은 미납이지만 연체는 아니에요. 결제일이 지나면 미납이면서 연체가 돼요.
구독료 결제가 실패하면 바로 서비스를 멈춰야 하나요?
꼭 그렇지 않아요. Stripe에 따르면 이탈한 구독의 25%는 떠나려던 것이 아니라 잔액 부족·카드 만료 같은 결제 실패 때문이었어요. 먼저 다시 결제를 시도하고 안내한 뒤, 회사가 정한 유예 기간이 지나도 안 되면 제한하는 순서가 손해가 적어요.
연체된 구독료에 이자를 붙일 수 있나요?
약정한 지연이율이 있으면 그 이율을, 없으면 상인 간 거래에는 상법 제54조의 연 6%를 기준으로 지연손해금을 계산할 수 있어요. 월 33만원을 30일 늦으면 연 6% 기준 약 1,627원이에요(편집부 계산).
구독을 해지하면 밀린 구독료도 받을 수 없나요?
아니에요. 해지는 계약을 앞으로 끝내는 것이라(민법 제550조) 이미 이용한 기간의 대금은 그대로 받을 돈으로 남아요. 해지한 뒤에도 미수금으로 관리하고 독촉·회수 절차를 이어가야 해요.
이 글의 수치는 2026년 10월 14일 Stripe 공개 글에서, 조문은 같은 날 국가법령정보센터에서 다시 확인했습니다. 원화 계산은 편집부 예시예요.